Quando un’azienda cresce, il responsabile tesoreria diventa la persona che tiene sotto controllo liquidità, pagamenti, incassi e rapporti bancari. In questo articolo chiarisco quali sono le sue responsabilità, quali competenze servono, come cambiano con la finanza digitale e quali strumenti aiutano a prendere decisioni più rapide e sicure.
La tesoreria trasforma i flussi di cassa in decisioni concrete
- Obiettivo principale: garantire liquidità sufficiente ogni giorno, evitando costi eccessivi.
- Attività chiave: previsioni di cassa, pagamenti, incassi, finanziamenti e rapporti con le banche.
- Strumenti digitali: TMS, ERP, API bancarie, riconciliazione automatica e dashboard finanziarie.
- Controlli indispensabili: separazione dei ruoli, autorizzazioni multilivello e protezione dalle frodi.
- Misurazione: accuratezza del cash forecast, giorni di liquidità, costo del debito e tempi di incasso.
Che cosa fa davvero il responsabile della tesoreria
La sua funzione non consiste soltanto nel verificare il saldo dei conti correnti. Il responsabile della tesoreria deve sapere quanto denaro entrerà e uscirà, in quale momento e con quale grado di certezza, così da sostenere l’attività senza immobilizzare capitale inutilmente.
In una PMI può occuparsi direttamente dell’operatività bancaria. In un gruppo strutturato, invece, coordina specialisti, dialoga con il CFO e definisce regole comuni per società, valute e banche diverse. La tesoreria può quindi essere operativa, finanziaria o strategica, a seconda delle dimensioni e della complessità dell’organizzazione.
| Area | Responsabilità concreta | Risultato atteso |
|---|---|---|
| Liquidità | Monitorare disponibilità e fabbisogni | Pagamenti puntuali e riserve adeguate |
| Incassi e pagamenti | Programmare flussi e scadenze | Meno ritardi e minori costi bancari |
| Finanziamento | Gestire linee di credito, prestiti e covenant | Struttura del debito sostenibile |
| Rischi finanziari | Controllare tassi, cambi e controparte | Minore esposizione agli shock di mercato |
| Reporting | Fornire dati aggiornati alla direzione | Decisioni basate su informazioni affidabili |
La distinzione più importante è quella tra utile e liquidità. Un’impresa può chiudere l’anno con un buon risultato economico e trovarsi comunque in difficoltà se i clienti pagano tardi, il magazzino assorbe cassa o il debito scade prima degli incassi attesi.
Le attività quotidiane che fanno la differenza
La giornata comincia spesso con una fotografia aggiornata dei conti bancari. Io considero questa verifica utile solo se è collegata alle scadenze dei giorni successivi: un saldo elevato non dice molto se domani sono previsti stipendi, imposte, fornitori e rate per un importo superiore.
Previsione dei flussi di cassa
Il cash forecast è la previsione degli incassi e dei pagamenti futuri. Un modello semplice può coprire 13 settimane, con aggiornamento settimanale, e distinguere tra flussi certi, probabili e puramente stimati.
- incassi da clienti con data prevista e storico di pagamento;
- pagamenti a fornitori, dipendenti, enti fiscali e finanziatori;
- scadenze di mutui, leasing, interessi e affidamenti;
- investimenti, dividendi e operazioni straordinarie;
- scenari alternativi in caso di ritardi o calo delle vendite.
La previsione non deve fingere una precisione che non possiede. È più utile indicare un incasso come “probabile entro 15 giorni” e aggiornarlo con disciplina, invece di inserire una data ottimistica che rende il prospetto apparentemente preciso ma poco utilizzabile.
Pagamenti, incassi e riconciliazioni
La tesoreria programma i pagamenti rispettando priorità, condizioni contrattuali e disponibilità. Gestisce anche la riconciliazione bancaria, cioè il confronto tra movimenti registrati dall’ERP e operazioni effettivamente presenti sull’estratto conto.
Quando questa attività è automatizzata, gli errori manuali diminuiscono e il personale può concentrarsi sulle anomalie. Tuttavia, l’automazione non corregge dati anagrafici sbagliati, IBAN duplicati o regole configurate male. Per questo servono controlli periodici e una chiara responsabilità sulle eccezioni.
Rapporto con banche e finanziatori
Il responsabile negozia condizioni, monitora affidamenti e mantiene aggiornato il quadro delle garanzie. Non aspetta il momento in cui serve urgentemente credito: costruisce prima una relazione trasparente, con report puntuali e dati coerenti.
Per una PMI è spesso utile confrontare almeno due o tre proposte bancarie, considerando non solo lo spread, ma anche commissioni, obblighi informativi, garanzie richieste e flessibilità dell’affidamento. Il finanziamento più economico sulla carta può diventare il più oneroso se impone vincoli difficili da rispettare.
Come la finanza digitale sta cambiando il ruolo
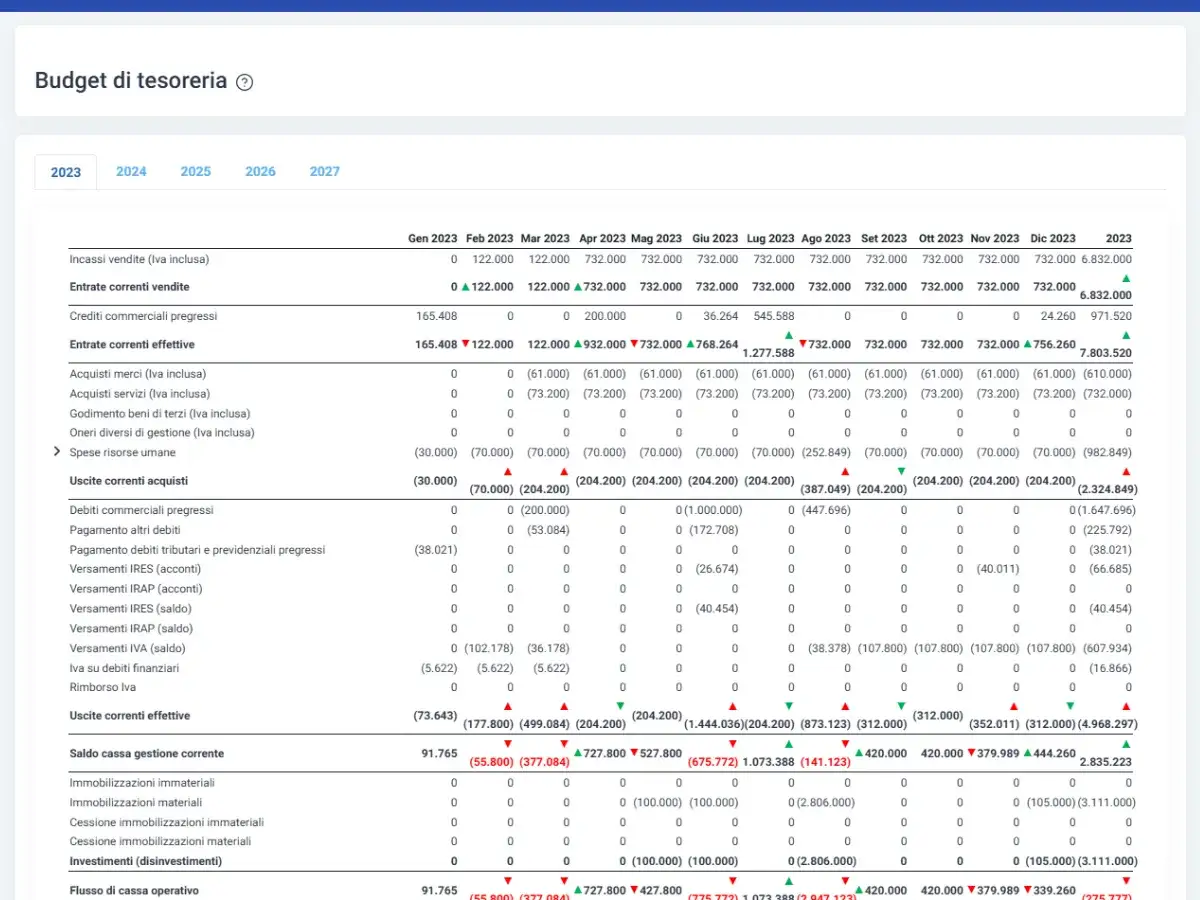
La digitalizzazione sposta il lavoro dalla raccolta manuale dei dati alla loro interpretazione. Un sistema di tesoreria, spesso chiamato TMS, raccoglie informazioni da banche, ERP e piattaforme di pagamento per offrire una vista unificata della posizione finanziaria.
Le integrazioni tramite API permettono di ricevere movimenti quasi in tempo reale, mentre la riconciliazione automatica abbina incassi e fatture secondo regole predefinite. Il vantaggio più concreto non è avere una dashboard elegante, ma ridurre il tempo tra un movimento finanziario e la decisione che ne consegue.
| Soluzione | Quando è adatta | Limite da considerare |
|---|---|---|
| Foglio di calcolo evoluto | PMI con pochi conti e flussi relativamente stabili | Rischio di versioni duplicate e inserimenti manuali |
| ERP con modulo finanziario | Aziende che vogliono unire contabilità e tesoreria | Previsioni e funzioni bancarie talvolta limitate |
| TMS dedicato | Gruppi, più banche, più valute e volumi elevati | Costi di progetto, integrazione e formazione |
| Software cloud specializzato | Organizzazioni che cercano rapidità e accesso centralizzato | Dipendenza dal fornitore e necessità di verificare sicurezza e conformità |
Per una piccola impresa, introdurre subito un TMS complesso può essere sproporzionato. Spesso conviene partire da anagrafiche pulite, collegamenti bancari affidabili e un forecast standardizzato, poi aggiungere automazioni quando il processo è stabile.
La sicurezza merita la stessa attenzione della velocità. Autenticazione forte, doppia approvazione dei bonifici, segregazione dei compiti e verifica indipendente delle variazioni IBAN sono controlli essenziali contro frodi e attacchi di tipo business email compromise.
Anche il settore pubblico sta aggiornando le proprie infrastrutture. AgID ha indicato per il 2026 l’adeguamento dei protocolli di sicurezza di SIOPE+ e l’evoluzione dello standard OPI, con attenzione ai bonifici istantanei e alla verifica del beneficiario. Per chi lavora con enti pubblici, significa controllare in anticipo la compatibilità dei gestionali e dei flussi informatici.
Competenze, organizzazione e percorso professionale
La competenza tecnica resta indispensabile, ma da sola non basta. Chi guida la tesoreria deve saper spiegare a direzione commerciale, acquisti e amministrazione perché una decisione operativa produce effetti sulla cassa.
Le competenze più richieste
- Analisi finanziaria per interpretare flussi, margini, debito e scenari;
- Excel e sistemi ERP per costruire modelli verificabili e collegati ai dati contabili;
- Cash management per ottimizzare saldi, incassi, pagamenti e disponibilità;
- Risk management per gestire esposizione a tassi, cambi e insolvenze;
- Negoziazione nei rapporti con banche, fornitori e assicurazioni;
- Data literacy, cioè capacità di valutare qualità e significato dei dati;
- Conoscenza normativa su pagamenti, antiriciclaggio, privacy e controlli interni.
Nelle aziende internazionali servono inoltre inglese professionale e familiarità con valute, coperture e cash pooling. Il cash pooling concentra o coordina la liquidità di più società del gruppo, ma richiede regole fiscali, legali e operative ben definite.
Leggi anche: Split payment, come funziona la scissione dei pagamenti IVA
Quanto conta l’esperienza
Il percorso tipico parte da contabilità, amministrazione, controllo di gestione o finance operations. Da lì si passa a ruoli di treasury specialist e, con maggiore autonomia, alla responsabilità del coordinamento e della pianificazione.
Le retribuzioni variano molto per settore, dimensione aziendale, area geografica e responsabilità. Come riferimento orientativo, Indeed riportava nel 2026 una media italiana di circa 35.948 euro lordi annui per il ruolo, calcolata su 71 stipendi dichiarati. È un dato da leggere con prudenza, perché una posizione in una multinazionale o in un gruppo con esposizione valutaria può avere valori significativamente superiori.
Gli indicatori per capire se la tesoreria funziona
Una tesoreria efficace non si misura dal numero di report prodotti, ma dalla qualità delle decisioni e dalla riduzione delle sorprese. Io partirei da pochi KPI leggibili anche da chi non lavora in finanza.
| Indicatore | Che cosa misura | Perché è utile |
|---|---|---|
| Accuratezza del forecast | Differenza tra flussi previsti e reali | Mostra se il modello è affidabile |
| DSO | Giorni medi di incasso dai clienti | Evidenzia capitale immobilizzato nei crediti |
| Disponibilità minima | Liquidità necessaria per coprire le uscite | Aiuta a fissare una riserva realistica |
| Costo medio del debito | Interessi e commissioni sui finanziamenti | Permette di confrontare fonti diverse |
| Tempo di riconciliazione | Giorni necessari per chiudere i movimenti bancari | Segnala inefficienze e ritardi informativi |
Un buon indicatore deve portare a un’azione. Se il DSO aumenta, per esempio, la risposta può coinvolgere fidi clienti, solleciti, condizioni di pagamento e processo di fatturazione, non soltanto l’ufficio tesoreria.
Per migliorare in modo concreto suggerisco un percorso in tre fasi. Prima si mappano conti, flussi e responsabilità; poi si standardizzano forecast e autorizzazioni; infine si automatizzano riconciliazioni, report e alert sulle anomalie.
L’errore più comune è acquistare una piattaforma prima di aver definito il processo. La tecnologia accelera una buona organizzazione, ma accelera anche dati incoerenti, ruoli confusi e controlli insufficienti.
La decisione più importante è rendere visibile la cassa
Il valore di questa funzione emerge quando la liquidità smette di essere un dato osservato a posteriori e diventa una variabile gestita ogni giorno. Il responsabile della tesoreria collega operatività, strategia e rischio, trasformando informazioni bancarie e contabili in scelte comprensibili.
Per iniziare non servono necessariamente grandi investimenti. Bastano un forecast a 13 settimane, una responsabilità chiara sui pagamenti, dati bancari aggiornati e pochi KPI affidabili. Da questa base si può costruire una tesoreria digitale più automatizzata, sicura e capace di sostenere la crescita senza mettere sotto pressione la cassa.
