Un’idea può essere valida e avere comunque bisogno di una comunità disposta a sostenerla. Il crowdfunding è il meccanismo che mette in contatto chi cerca fondi con molte persone pronte a contribuire online, ma il modo in cui si riceve qualcosa in cambio cambia completamente da un modello all’altro. Qui chiarisco che cos’è il crowdfunding, come funziona, quali forme esistono in Italia, quali costi e rischi considerare e cosa prevede la disciplina applicabile nel 2026.
La mappa essenziale per capire il finanziamento collettivo
- Il crowdfunding raccoglie denaro da un gran numero di persone attraverso una piattaforma digitale.
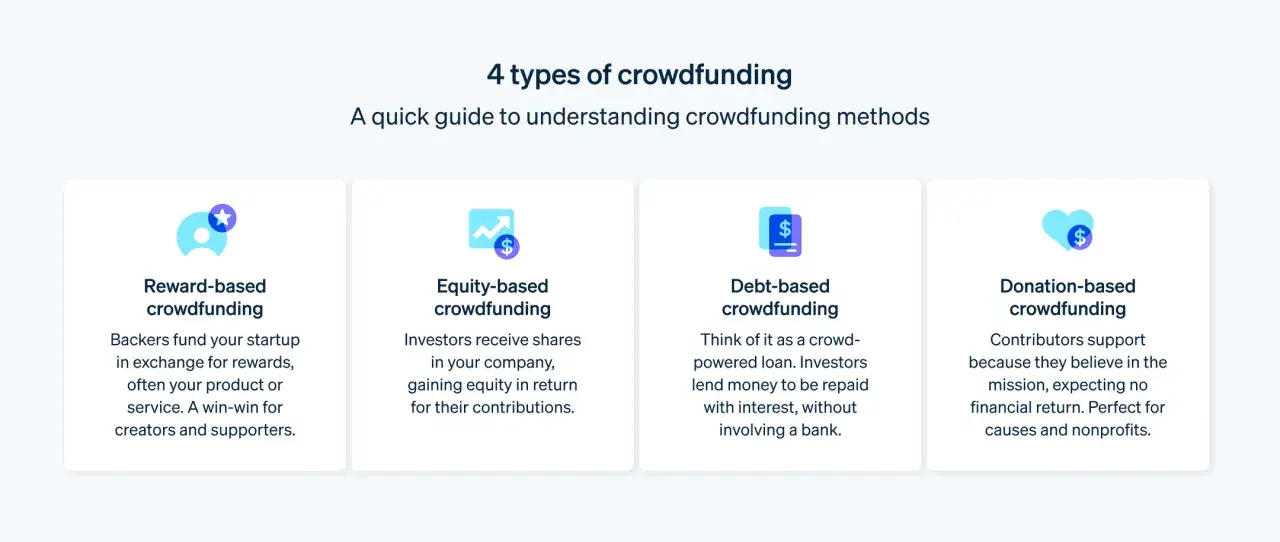
- I modelli principali sono donation, reward, lending ed equity crowdfunding.
- Chi propone una campagna deve dimostrare progetto, budget e capacità di esecuzione.
- Chi investe può perdere parte o tutto il capitale, soprattutto nei modelli finanziari.
- In Italia le piattaforme per prestiti e investimenti alle imprese devono rispettare il Regolamento europeo 2020/1503.
Che cos’è il crowdfunding e come funziona
Il crowdfunding, chiamato anche finanziamento collettivo, consente a una persona, a un’impresa o a un’organizzazione di raccogliere risorse da numerosi sostenitori tramite una piattaforma online. Ogni partecipante versa una somma generalmente contenuta, mentre il promotore utilizza l’importo complessivo per sviluppare un prodotto, avviare un’attività, finanziare un progetto immobiliare o sostenere una causa.
La Banca d’Italia lo presenta come un’alternativa ai canali tradizionali, soprattutto per startup e piccole imprese che possono incontrare difficoltà nell’ottenere un finanziamento bancario. Io lo considero però più di una semplice fonte di denaro. Una campagna ben costruita funziona anche come test di mercato, perché mostra quante persone sono davvero interessate all’idea.
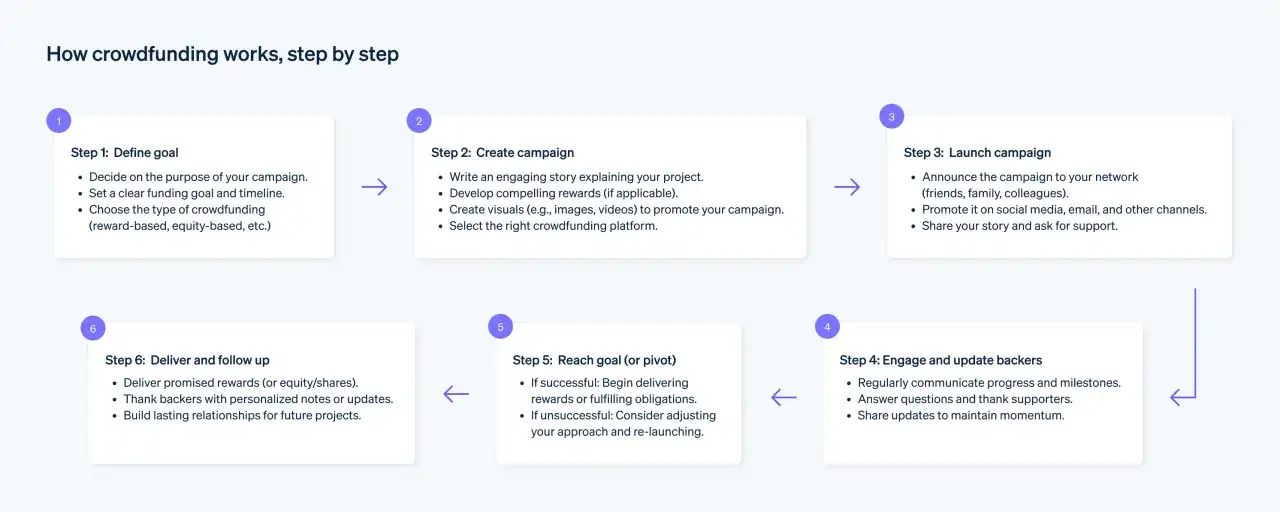
- Il promotore definisce obiettivo economico, durata e condizioni della campagna.
- La piattaforma verifica le informazioni richieste e pubblica il progetto.
- La comunità valuta l’iniziativa e decide se contribuire.
- Se la raccolta raggiunge le condizioni previste, i fondi vengono trasferiti e parte la fase di realizzazione o rimborso.
Non tutte le campagne funzionano allo stesso modo. Alcune prevedono la restituzione del denaro solo se viene raggiunto l’obiettivo minimo, mentre altre adottano un modello flessibile e trasferiscono al promotore anche una raccolta parziale. Questa differenza deve essere letta con attenzione prima di contribuire, perché può cambiare il risultato concreto dell’operazione.
I quattro modelli da distinguere
Usare la parola crowdfunding senza specificare il modello può creare confusione. Una donazione per un progetto sociale non ha lo stesso significato di un investimento in una startup, anche se entrambi passano da una piattaforma digitale.
| Modello | Cosa riceve il sostenitore | Uso tipico | Rischio principale |
|---|---|---|---|
| Donation crowdfunding | Nessun ritorno economico obbligatorio | Cause sociali, culturali o sanitarie | Il progetto può non raggiungere il risultato promesso |
| Reward crowdfunding | Un prodotto, un servizio o una ricompensa | Film, libri, musica, tecnologia e design | Ritardi, modifiche o mancata consegna |
| Lending crowdfunding | Rimborso del capitale e interessi | Prestiti a imprese o iniziative immobiliari | Insolvenza del debitore |
| Equity crowdfunding | Quote o azioni dell’impresa | Startup e PMI innovative | Perdita dell’investimento e scarsa liquidità |
Donation e reward crowdfunding
Nel donation crowdfunding si versa denaro senza aspettarsi un guadagno. È il modello usato per raccogliere fondi destinati, per esempio, a un’associazione, a un progetto civico o a un’emergenza locale. La motivazione è soprattutto sociale o valoriale.
Nel reward crowdfunding, invece, il sostenitore riceve una ricompensa. Può trattarsi dell’accesso anticipato a un prodotto, di una copia numerata o di un servizio. Il punto spesso frainteso è che il contributo non equivale necessariamente a un acquisto già garantito. Se il progetto entra in difficoltà, la consegna può slittare o non avvenire.
Lending ed equity crowdfunding
Con il lending crowdfunding si presta denaro a un’impresa o a un progetto. Il rendimento dipende dal tasso previsto, dalla durata e dalla capacità del debitore di restituire il capitale. Un interesse più alto segnala spesso un rischio di credito maggiore, non un regalo della piattaforma.
Nell’equity crowdfunding si acquistano quote o azioni e si diventa soci dell’impresa. Non si presta denaro e non si ha diritto a un rimborso prestabilito. Se l’azienda cresce, il valore della partecipazione può aumentare; se fallisce, l’investitore può perdere l’intera somma. Il real estate crowdfunding può adottare una logica lending oppure equity, quindi il nome “immobiliare” da solo non basta a capire il rischio.
Cosa cambia per chi raccoglie capitali
Per un’impresa, il vantaggio più evidente è l’accesso a una platea ampia senza dipendere esclusivamente da banca, venture capital o investitori professionali. Ma il crowdfunding non elimina la necessità di avere un piano solido. Sposta parte del lavoro sul terreno della comunicazione, della trasparenza e della costruzione della fiducia.
Gli elementi che fanno la differenza
- Un obiettivo preciso, espresso con una cifra motivata e collegata a spese verificabili.
- Un’offerta comprensibile, con condizioni, tempi, rischi e modalità di restituzione scritti senza ambiguità.
- Prove di trazione, come clienti, prototipi, ricavi, partnership o risultati già ottenuti.
- Una community attiva, perché la piattaforma da sola raramente porta abbastanza sostenitori.
- Aggiornamenti regolari durante e dopo la campagna, soprattutto quando emergono ritardi o problemi.
Nelle analisi dei progetti digitali noto spesso lo stesso errore: si investe molto nel video e poco nella verifica del budget. Un contenuto emozionante può generare attenzione, ma sono numeri, responsabilità e scadenze a convincere le persone a sostenere una raccolta.
Per una startup, inoltre, l’equity crowdfunding significa aprire il capitale a molti soci. Questo può ampliare la base di sostenitori, ma rende più complessa la gestione societaria e può influire sulle decisioni future. Prima di scegliere il modello bisogna quindi chiedersi non solo quanto denaro serve, ma anche quale rapporto si vuole costruire con i finanziatori.
Cosa deve valutare chi finanzia un progetto
La pagina della campagna non dovrebbe essere letta come una pubblicità, ma come una piccola due diligence. Io partirei da quattro domande molto concrete: chi raccoglie il denaro, per cosa lo utilizza, come può produrre valore e cosa succede se il piano non va come previsto.
- Il promotore ha un’identità verificabile, esperienza e recapiti chiari?
- Il budget è dettagliato oppure presenta solo una cifra tonda?
- Il rendimento promesso è coerente con durata e rischio?
- Esiste una garanzia reale o si tratta soltanto di una previsione?
- Quanto è facile recuperare il denaro prima della scadenza?
Nel lending bisogna considerare il rischio di ritardi o mancati pagamenti. Nell’equity il problema è ancora più ampio, perché vendere rapidamente una quota non è sempre possibile. Anche quando una campagna ha successo, il capitale può restare impegnato per diversi anni.
I costi dipendono dalla piattaforma e dal modello. L’investitore può incontrare commissioni di transazione, costi di pagamento o spese applicate al rendimento, mentre il promotore può sostenere una commissione sulla raccolta, spesso indicata come percentuale dell’importo ottenuto. Non esiste una percentuale universale: prima di versare denaro bisogna controllare il prospetto delle commissioni e verificare se gli interessi sono espressi al lordo o al netto delle imposte.
Il crowdfunding finanziario non è un deposito bancario. Il capitale investito non beneficia automaticamente della garanzia sui depositi e può non essere coperto dai sistemi di indennizzo degli investitori. Per prudenza, io destinerei a queste operazioni solo una quota limitata del patrimonio e distribuirei il rischio su più iniziative, senza usare denaro necessario per spese correnti o emergenze.
Le regole italiane e le tutele nel 2026
In Italia, lending e investment crowdfunding rivolti alle imprese rientrano nella disciplina europea dei fornitori di servizi di crowdfunding. Il Regolamento UE 2020/1503 stabilisce requisiti comuni per autorizzazione, organizzazione, trasparenza, comunicazione commerciale e gestione dei conflitti di interesse.
Le piattaforme devono essere autorizzate e sottoposte alla vigilanza delle autorità competenti. In Italia la Consob segue soprattutto correttezza e trasparenza dei comportamenti, mentre la Banca d’Italia si occupa degli aspetti legati a solidità patrimoniale e sana gestione. Il registro dei fornitori autorizzati è mantenuto a livello europeo dall’ESMA.
Il regolamento riguarda offerte per progetti imprenditoriali fino a 5 milioni di euro calcolati su 12 mesi. Le campagne che superano questa soglia possono ricadere in altri obblighi previsti dalla normativa finanziaria. Anche il prestito a consumatori per finalità personali non va confuso con il servizio europeo pensato per il finanziamento delle imprese.
Leggi anche: Come sapere se possiedi bitcoin e controllare il saldo
La protezione non elimina il rischio
Gli investitori non sofisticati ricevono avvertenze esplicite, informazioni sui rischi e una valutazione delle conoscenze. In determinate condizioni hanno anche un periodo di riflessione di quattro giorni di calendario per revocare l’offerta senza penalità.
Questa tutela serve a evitare decisioni impulsive, ma non trasforma un investimento rischioso in un prodotto sicuro. Prima di procedere bisogna leggere la scheda informativa, controllare il tasso di insolvenza storico quando disponibile e distinguere la reputazione della piattaforma dalla qualità del singolo progetto.
La domanda decisiva prima di sostenere una campagna
Il crowdfunding è utile quando crea un incontro trasparente tra un progetto credibile e una comunità realmente interessata. Per chi raccoglie fondi, può offrire capitale, visibilità e una prima validazione commerciale; per chi contribuisce, può aprire opportunità diverse dai canali tradizionali, ma con rischi che non vanno nascosti.
La regola che seguo è semplice. Se non riesco a spiegare in pochi minuti come circola il denaro, da dove arriva il possibile rendimento e cosa perdo nello scenario peggiore, considero la campagna ancora da approfondire. La chiarezza non garantisce il successo dell’iniziativa, ma la sua assenza è già un segnale sufficiente per fermarsi.
