Il responsabile del controlling trasforma i dati finanziari in decisioni operative
- Responsabilità su budget, forecast, reporting e analisi degli scostamenti.
- Obiettivo di collegare la strategia aziendale ai risultati misurabili.
- Ruolo diverso da quello del CFO, del controller operativo e dell’auditor.
- Competenze decisive in finanza, business partnering, comunicazione e tecnologia.
- Successo misurabile attraverso dati affidabili, tempi di reporting e qualità delle decisioni.
Che cosa fa davvero il responsabile del controlling
In Italia il titolo può comparire in inglese, ma il suo equivalente più vicino è responsabile del controllo di gestione. Non si limita a produrre report: guida il sistema con cui l’impresa pianifica, misura e corregge le proprie attività economiche.
La sua responsabilità principale è creare una lettura coerente dell’azienda. Ricavi, margini, costi, liquidità e produttività devono raccontare la stessa storia, altrimenti ogni funzione prende decisioni partendo da numeri diversi. È qui che il ruolo produce il suo valore più concreto.
Le responsabilità principali
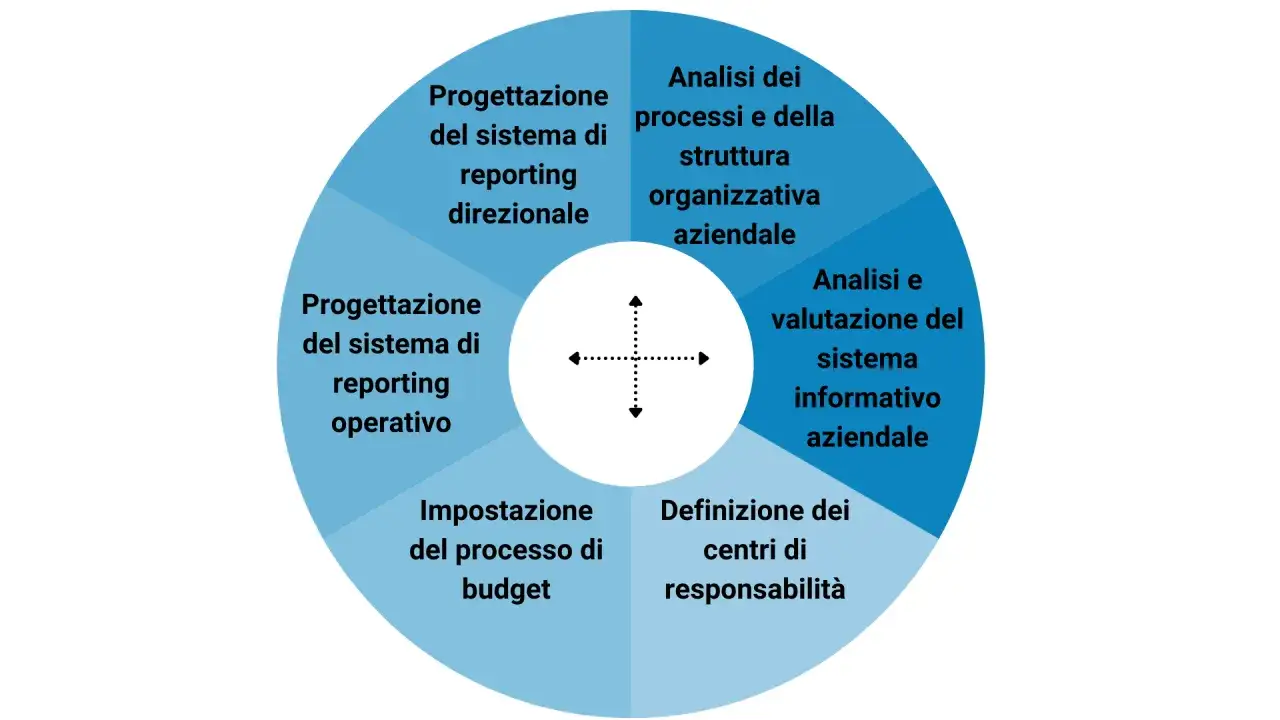
- Budget annuale, con obiettivi economici e operativi assegnati alle diverse funzioni.
- Forecast periodici, cioè stime aggiornate sui risultati attesi, basate sui dati più recenti.
- Reporting direzionale, con informazioni sintetiche per amministratore delegato, CFO e responsabili di business.
- Analisi degli scostamenti tra risultati effettivi, budget e previsioni.
- Contabilità analitica, che attribuisce ricavi e costi a prodotti, clienti, stabilimenti, progetti o centri di responsabilità.
- Supporto alle decisioni su prezzi, investimenti, assunzioni, capacità produttiva e ottimizzazione dei costi.
Un esempio semplice rende meglio l’idea. Se il margine diminuisce, il responsabile non dovrebbe fermarsi alla voce “costi più alti”. Deve capire se la causa è il prezzo delle materie prime, un mix di prodotti meno redditizio, sconti commerciali eccessivi o inefficienze produttive. La differenza sta nel trasformare uno scostamento in una possibile azione correttiva.
Dove si colloca nell’organigramma aziendale
La collocazione dipende dalle dimensioni e dal modello organizzativo, ma nelle aziende strutturate il responsabile del controlling lavora a stretto contatto con il CFO e con il vertice aziendale. In alcuni gruppi risponde direttamente al direttore finanziario; in altri ha un rapporto funzionale con la direzione centrale e coordina i controller delle diverse aree.
Non è una posizione confinata all’amministrazione. Per fare previsioni credibili, deve dialogare con vendite, operations, acquisti, risorse umane e IT. La finanza fornisce la disciplina del dato, mentre le funzioni operative spiegano che cosa sta succedendo sul campo.Le differenze rispetto ai ruoli vicini
| Ruolo | Focus principale | Contributo alle decisioni |
|---|---|---|
| Responsabile del controlling | Pianificazione, performance e analisi economico-gestionale | Coordina il sistema di controllo e orienta il management |
| CFO | Finanza, tesoreria, bilancio, rischi e rapporti con gli stakeholder | Guida le decisioni finanziarie e la governance complessiva |
| Controller operativo | Analisi di una specifica area o business unit | Fornisce dati e interpretazioni al responsabile della funzione |
| Auditor | Verifica indipendente di processi, controlli e informazioni | Valuta l’affidabilità e la conformità, senza gestire il business |
La confusione più comune riguarda il rapporto con il CFO. Il primo presidia soprattutto la qualità della pianificazione e della performance, mentre il secondo ha una responsabilità più ampia sull’intera area finanziaria. Nelle piccole imprese, però, le due funzioni possono essere riunite nella stessa persona.
Per me l’indipendenza del controlling è importante quanto la vicinanza al business. Se il team è troppo distante dalle operations, produce analisi teoriche; se dipende completamente da una sola funzione operativa, rischia di perdere obiettività.
Come il controlling sostiene la strategia aziendale
Il controllo di gestione sostiene la strategia quando traduce obiettivi generali in driver misurabili. Un driver è un fattore operativo che influenza direttamente un risultato, come il numero di ordini, il prezzo medio, il tasso di utilizzo degli impianti o il costo di acquisizione di un cliente.Dire “vogliamo crescere” non basta. Un piano strategico utile deve chiarire in quali mercati crescere, con quali prodotti, a quale margine e con quale impatto sulla liquidità. Il responsabile del controlling aiuta a verificare se queste ambizioni sono economicamente sostenibili.
Dalla pianificazione agli scenari
Il budget fotografa un obiettivo definito in anticipo, ma non può diventare una gabbia. Per questo le aziende più mature affiancano al budget un rolling forecast, una previsione aggiornata durante l’anno, e analisi di scenario che mostrano come cambiano i risultati in caso di variazioni di prezzi, volumi o costi.
Un’azienda manifatturiera, per esempio, può simulare tre ipotesi. Nello scenario base mantiene gli ordini previsti, in quello prudente affronta una riduzione dei volumi del 10%, mentre nello scenario espansivo aumenta la capacità produttiva. Il valore non è indovinare il futuro, ma preparare in anticipo le decisioni associate a ogni possibile situazione.
Gli indicatori che contano davvero
Non esiste una dashboard valida per ogni impresa. Gli indicatori devono riflettere il modello di business e il livello decisionale di chi li utilizza. Un consiglio di amministrazione ha bisogno di redditività, cassa e ritorno sugli investimenti; un direttore commerciale guarda soprattutto pipeline, conversione, prezzo medio e margine per cliente.
- Margine operativo e marginalità per prodotto, cliente o canale.
- Cash conversion cycle, cioè il tempo necessario per trasformare gli acquisti e la produzione in liquidità.
- Scostamento tra forecast e consuntivo, utile per valutare la qualità delle previsioni.
- EBITDA, indicatore della redditività operativa prima di interessi, imposte e ammortamenti.
- Capitale circolante, collegato a scorte, crediti verso clienti e debiti verso fornitori.
- Produttività, misurata con indicatori coerenti con persone, impianti o ore lavorate.
Un errore frequente è scegliere KPI facili da calcolare ma poco utili. Il numero di visite a un sito, ad esempio, dice poco se non viene collegato a conversioni, ricavi e margine. Un buon responsabile del controlling preferisce pochi indicatori azionabili a una dashboard piena di numeri che nessuno usa.
Quali competenze servono per ricoprire il ruolo
La preparazione tecnica rimane indispensabile, ma da sola non basta. Il responsabile deve saper leggere bilancio e contabilità analitica, costruire modelli previsionali e individuare le cause degli scostamenti. Allo stesso tempo deve spiegare i risultati a persone che non lavorano con numeri e formule ogni giorno.
Competenze tecniche
- Contabilità industriale e analitica per comprendere costi diretti, indiretti e driver di marginalità.
- Financial planning and analysis, cioè pianificazione, previsione e interpretazione dei risultati economici.
- Modellazione finanziaria per simulare scenari, investimenti e impatti sul cash flow.
- Business intelligence per trasformare dati provenienti da ERP, CRM e sistemi operativi in report leggibili.
- Conoscenza dei processi commerciali, produttivi e logistici, indispensabile per dare un significato ai numeri.
Competenze relazionali
La parte più difficile, secondo la mia esperienza, è spesso ottenere dati affidabili dalle persone che li generano. Per questo servono capacità di ascolto, fermezza e chiarezza nel definire responsabilità. Un report corretto ma incomprensibile non guida nessuno.
La funzione deve anche saper gestire il dissenso. Quando un forecast riduce le aspettative di una business unit, il compito non è compiacere il manager responsabile, ma costruire un confronto basato su ipotesi verificabili. La credibilità nasce dalla trasparenza delle assunzioni, non dall’apparenza di precisione.
Come costruire una funzione efficace nei primi 90 giorni
Quando il sistema di controllo è frammentato, partire da un nuovo software è quasi sempre una scelta prematura. Nei primi mesi darei priorità a dati, responsabilità e calendario, perché senza queste fondamenta anche il miglior strumento produce risultati fragili.
- Primi 30 giorni. Mappare fonti dati, centri di costo, KPI esistenti, scadenze di chiusura e principali utenti dei report.
- Tra il giorno 31 e il 60. Uniformare definizioni, responsabilità e regole di calcolo. “Margine” deve avere lo stesso significato per vendite, finanza e direzione.
- Tra il giorno 61 e il 90. Introdurre un reporting essenziale, un forecast aggiornato e un incontro periodico sulle azioni correttive.
Una buona chiusura mensile non significa soltanto chiudere i conti velocemente. Significa rendere disponibili dati abbastanza affidabili entro una finestra utile per decidere. Se il report arriva dopo sei settimane, può essere formalmente preciso ma managerialmente inutile.
Leggi anche: Criptovalute da evitare - 7 segnali di rischio
Gli errori che riducono il valore del controlling
- Misurare tutto senza distinguere gli indicatori strategici da quelli accessori.
- Automatizzare dati incoerenti prima di avere definizioni e anagrafiche condivise.
- Usare il budget come previsione immutabile anche quando il mercato è cambiato.
- Confondere controllo e sorveglianza, creando resistenza nelle funzioni operative.
- Presentare numeri senza raccomandazioni su cosa decidere o verificare.
- Ignorare la liquidità concentrandosi solo sull’utile contabile.
L’intelligenza artificiale può aiutare a individuare anomalie, preparare sintesi e accelerare analisi ricorrenti, ma non risolve dati incompleti o processi mal disegnati. La supervisione umana resta necessaria soprattutto per interpretare cause, valutare rischi e decidere se un’anomalia è un errore o un segnale reale.
Come valutare se il ruolo sta creando valore
Il successo non si misura dal numero di pagine del reporting. Preferisco osservare indicatori concreti come puntualità dei report, riduzione degli errori, accuratezza dei forecast e tempo necessario per spiegare uno scostamento significativo.
Esiste anche una misura più qualitativa. Se il management coinvolge il responsabile del controlling prima di approvare un investimento, modificare i prezzi o aprire una nuova sede, significa che la funzione è diventata un vero partner decisionale. Se viene chiamata solo a consuntivo per giustificare i risultati, il suo potenziale è ancora sottoutilizzato.
Il ruolo è particolarmente adatto a imprese in crescita, gruppi con più società, aziende manifatturiere e organizzazioni che stanno digitalizzando i processi. In una microimpresa può essere più proporzionato un controller part-time o un supporto esterno, almeno finché il volume e la complessità dei dati non giustificano una posizione manageriale dedicata.
Il punto decisivo per rendere il controllo una leva strategica
Un responsabile del controlling efficace non porta semplicemente più numeri al tavolo della direzione. Porta chiarezza sulle scelte, rende visibili i compromessi e collega ogni obiettivo a risorse, tempi e risultati attesi.
La tecnologia accelera raccolta e analisi, ma il vantaggio competitivo nasce dal modo in cui l’azienda usa quelle informazioni. Quando dati finanziari e operativi sono coerenti, il controllo di gestione smette di essere un adempimento periodico e diventa una parte concreta della strategia aziendale.
