Prima di approvare una campagna, acquistare un software o finanziare un progetto, voglio sapere una cosa semplice: quanto rende davvero ogni euro investito? In questo articolo chiarisco la formula del ROI, mostro come applicarla con numeri realistici e spiego come usarla nella strategia aziendale senza confondere redditività, ricavi e liquidità.
Il ROI trasforma un investimento in una decisione misurabile
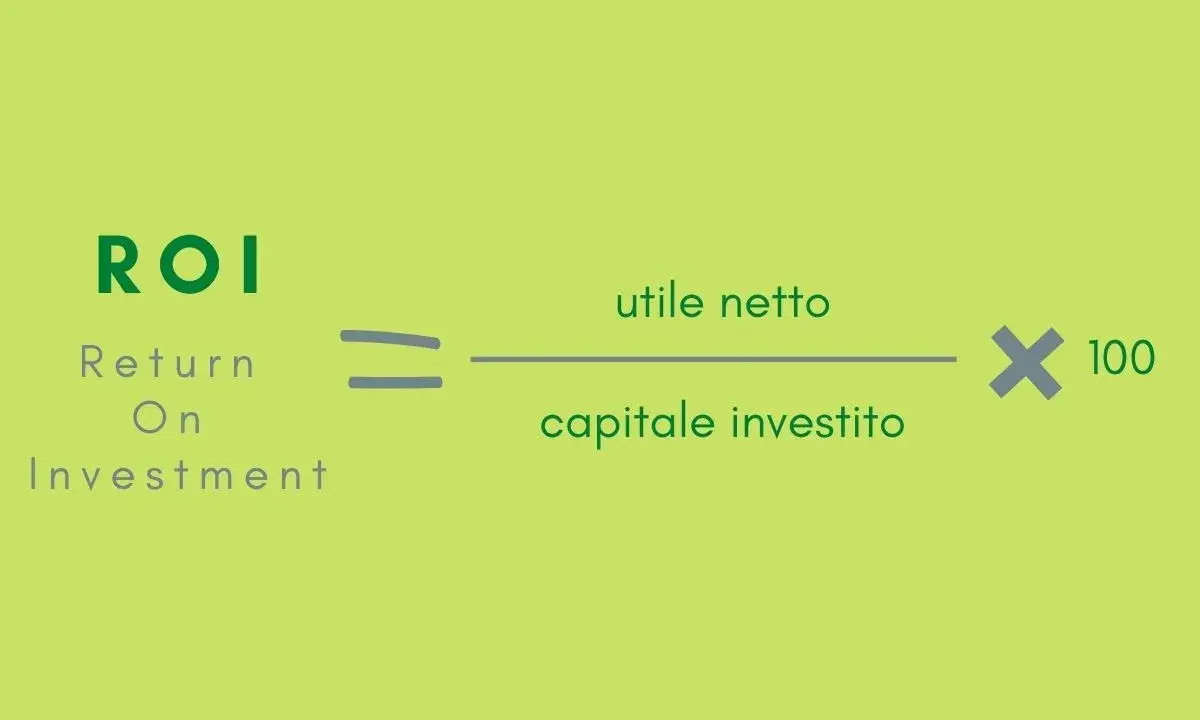
- Formula base ROI = utile netto ÷ costo dell’investimento × 100.
- ROI del 25% significa ottenere 25 euro di utile netto ogni 100 euro investiti.
- Costi completi includono personale, manutenzione, strumenti e costi operativi collegati.
- Confronto corretto richiede stesso periodo, stessa definizione di utile e rischio comparabile.
- Limite principale il ROI non considera da solo tempi, flussi di cassa e valore strategico.
La formula del ROI in una riga
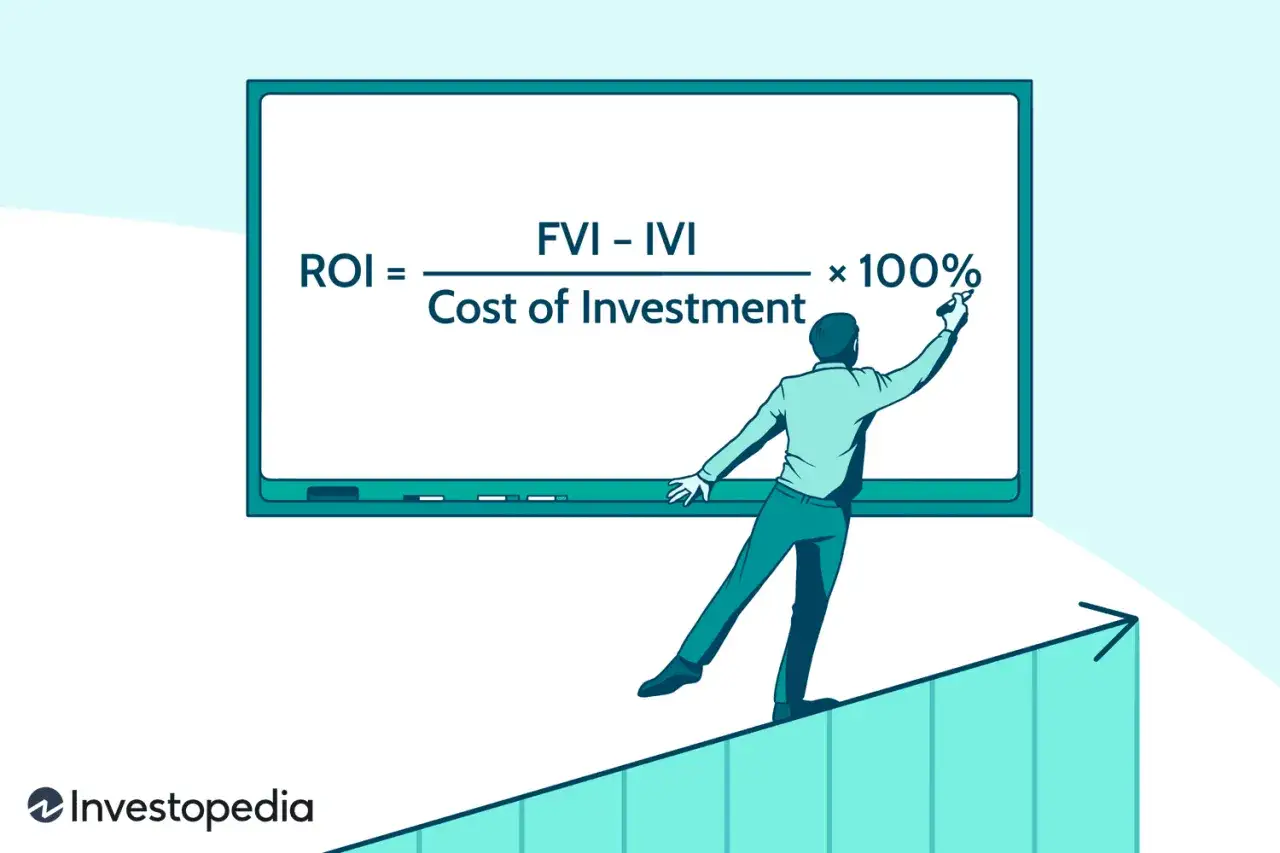
Il Return on Investment misura il rendimento ottenuto rispetto al capitale impiegato. La formula più usata è questa:
ROI (%) = [(utile netto dell’investimento) ÷ costo dell’investimento] × 100
L’utile netto dell’investimento non coincide automaticamente con il fatturato generato. È ciò che rimane dopo aver sottratto al beneficio prodotto tutti i costi direttamente collegati all’iniziativa. Questa distinzione è decisiva, perché un progetto può aumentare le vendite e avere comunque un ROI negativo.
Facciamo un esempio semplice. Un’azienda investe 20.000 euro in una campagna digitale e ottiene 32.000 euro di ricavi incrementali. Se i costi complessivi, inclusi creatività, gestione e assistenza commerciale, ammontano a 25.000 euro, l’utile netto è di 7.000 euro. Il calcolo sarà quindi:
ROI = 7.000 ÷ 20.000 × 100 = 35%
Il risultato indica che l’investimento ha prodotto 35 euro di utile netto ogni 100 euro impiegati. Non significa che l’azienda abbia incassato il 35% in più, né che il ritorno sia arrivato tutto nello stesso momento.
Come calcolarlo senza gonfiare il risultato
Il calcolo è breve, ma la qualità del risultato dipende soprattutto dai dati inseriti. Io seguo sempre quattro passaggi, perché gli errori più comuni nascono prima della formula e non nella formula stessa.
- Definire l’investimento includendo costi iniziali, personale, consulenze, formazione, licenze e risorse interne.
- Misurare il beneficio incrementale, cioè il risultato attribuibile al progetto rispetto a ciò che sarebbe successo senza di esso.
- Sottrarre i costi collegati dal beneficio economico ottenuto.
- Dividere l’utile netto per il capitale investito e moltiplicare per 100.
Supponiamo che un’impresa italiana investa 60.000 euro in un sistema di automazione. Nel primo anno risparmia 38.000 euro di personale e riduce gli errori per un valore stimato di 12.000 euro. Il beneficio totale è di 50.000 euro, quindi l’utile netto è negativo per 10.000 euro e il ROI è -16,7%.
Questo non significa necessariamente che il progetto sia sbagliato. Se il sistema dura cinque anni, il primo anno potrebbe comprendere soprattutto costi di avvio. Per evitare conclusioni affrettate bisogna indicare sempre periodo di osservazione, costi inclusi e momento in cui si manifesta il ritorno.
Quale versione usare per ogni decisione
Non esiste un unico ROI valido per ogni situazione. Il metodo più adatto dipende dalla domanda a cui si vuole rispondere. Una campagna di marketing, un macchinario e l’intera gestione aziendale non possono essere valutati con identiche grandezze senza perdere precisione.
| Applicazione | Calcolo utile | Cosa chiarisce |
|---|---|---|
| Progetto singolo | Utile netto ÷ costo del progetto | Se l’iniziativa crea valore rispetto alla spesa sostenuta |
| Marketing | Margine incrementale ÷ investimento promozionale | Se le vendite aggiuntive generano margine sufficiente |
| Divisione aziendale | Risultato operativo ÷ capitale investito | Quanto rende il capitale impiegato nell’attività caratteristica |
| Investimento pluriennale | Ritorno complessivo rapportato al capitale, con analisi annuale | Se il rendimento resta valido nel tempo |
Per una valutazione gestionale si usa spesso il risultato operativo, non l’utile netto dopo interessi e imposte. In questo modo si misura la capacità dell’attività di generare rendimento senza mescolare la performance operativa con il modo in cui l’impresa si finanzia.
Quando il progetto dura più anni, affianco al ROI anche il tempo di recupero dell’investimento. Un ROI del 40% ottenuto in sei mesi non ha lo stesso significato di un ROI del 40% distribuito su cinque anni. Per investimenti complessi conviene inoltre valutare VAN e TIR, perché tengono conto del valore del denaro nel tempo.
Come il ROI sostiene la strategia aziendale
Il ROI diventa davvero utile quando non resta un numero isolato, ma aiuta a capire perché un’attività rende o non rende. Una lettura molto pratica lo scompone in due fattori:
ROI = margine operativo sulle vendite × rotazione del capitale investito
Un’azienda può ottenere un buon risultato con margini elevati, con un uso molto efficiente degli asset oppure con una combinazione delle due cose. Per esempio, un margine del 10% moltiplicato per una rotazione del capitale pari a 1,5 produce un ROI del 15%.
Questa scomposizione cambia la decisione. Se il margine è basso, occorre lavorare su prezzi, mix di prodotti e costi. Se invece il margine è buono ma il capitale ruota lentamente, il problema potrebbe essere rappresentato da scorte eccessive, crediti incassati tardi o impianti sottoutilizzati.
Lo stesso ragionamento vale per l’innovazione. Prima di finanziare un nuovo prodotto o un’attività di ricerca, collego sempre il rendimento atteso agli obiettivi di strategia aziendale. Un progetto può avere un ROI iniziale modesto e restare sensato se apre un mercato, protegge un vantaggio competitivo o riduce una dipendenza critica.
Qui serve equilibrio. Il ROI aiuta a distribuire meglio le risorse, ma non dovrebbe diventare un filtro così rigido da eliminare ogni investimento con ritorni lenti. La scelta migliore nasce dall’incrocio tra redditività, rischio e valore strategico.
Come confrontare due investimenti in modo corretto
Il confronto funziona solo se i dati sono omogenei. Non metterei sullo stesso piano una campagna di tre mesi e un software con vita utile di cinque anni senza normalizzare il periodo e i costi.
Immaginiamo due alternative:
- La campagna A costa 10.000 euro e genera 14.000 euro di utile netto in quattro mesi. Il ROI è del 40%.
- Il software B costa 50.000 euro e produce 30.000 euro di risparmio netto nel primo anno. Il ROI annuale è del 60%.
Il software sembra migliore, ma il risultato non basta per decidere. Bisogna verificare durata del beneficio, costi di rinnovo, rischio di implementazione, capitale immobilizzato e possibilità di replicare il risultato. Un rendimento più basso ma rapido e facilmente ripetibile può essere più interessante di un rendimento elevato ma incerto.
Per arrivare a un numero credibile è indispensabile un buon controllo dei costi. Senza una rilevazione ordinata, il ROI tende a includere i ricavi con precisione e a dimenticare le spese indirette, producendo una fotografia troppo ottimistica.
Gli errori che rendono il numero poco utile
Il primo errore è confondere ricavi e profitto. Un’attività che porta 100.000 euro di vendite non ha creato 100.000 euro di valore. Se per ottenerle ha richiesto 90.000 euro di costi, il rendimento è molto più contenuto.
Il secondo è ignorare il lavoro interno. Ore del personale, formazione, gestione tecnica e assistenza post-vendita possono incidere molto, anche quando non compaiono in una fattura separata.
Altri errori frequenti sono:
- confrontare ROI calcolati su periodi diversi;
- attribuire a un solo progetto risultati prodotti da più iniziative;
- usare stime ottimistiche senza uno scenario prudente;
- ignorare inflazione, rinnovi e costi di manutenzione;
- valutare un progetto solo dal rendimento percentuale, senza considerare il rischio;
- trattare il ROI come misura della liquidità disponibile.
Il ROI non sostituisce il flusso di cassa. Un’impresa può mostrare un buon rendimento contabile e trovarsi comunque in difficoltà se incassa tardi o deve sostenere grandi esborsi iniziali. Per questo, nelle decisioni rilevanti, affianco al ROI almeno una previsione dei flussi di cassa e tre scenari, cioè prudente, realistico e favorevole.
La mia regola pratica è semplice. Se il risultato cambia completamente appena si aggiunge un costo plausibile o si sposta l’orizzonte temporale, non considero ancora il ROI abbastanza solido per guidare una scelta.
Dal numero alla decisione che regge nel tempo
La formula del ROI è essenziale, ma il suo valore dipende dalle ipotesi che la sostengono. Un calcolo corretto parte dall’utile netto, include tutti i costi pertinenti e rende espliciti periodo, rischio e tempi di recupero.
Usato così, il ROI non serve soltanto a dire se un investimento “conviene”. Aiuta a capire dove si crea valore, quali risorse sono bloccate e quale leva operativa può migliorare il risultato. È questa lettura, più del semplice numero percentuale, che rende l’indicatore utile alla strategia aziendale.
