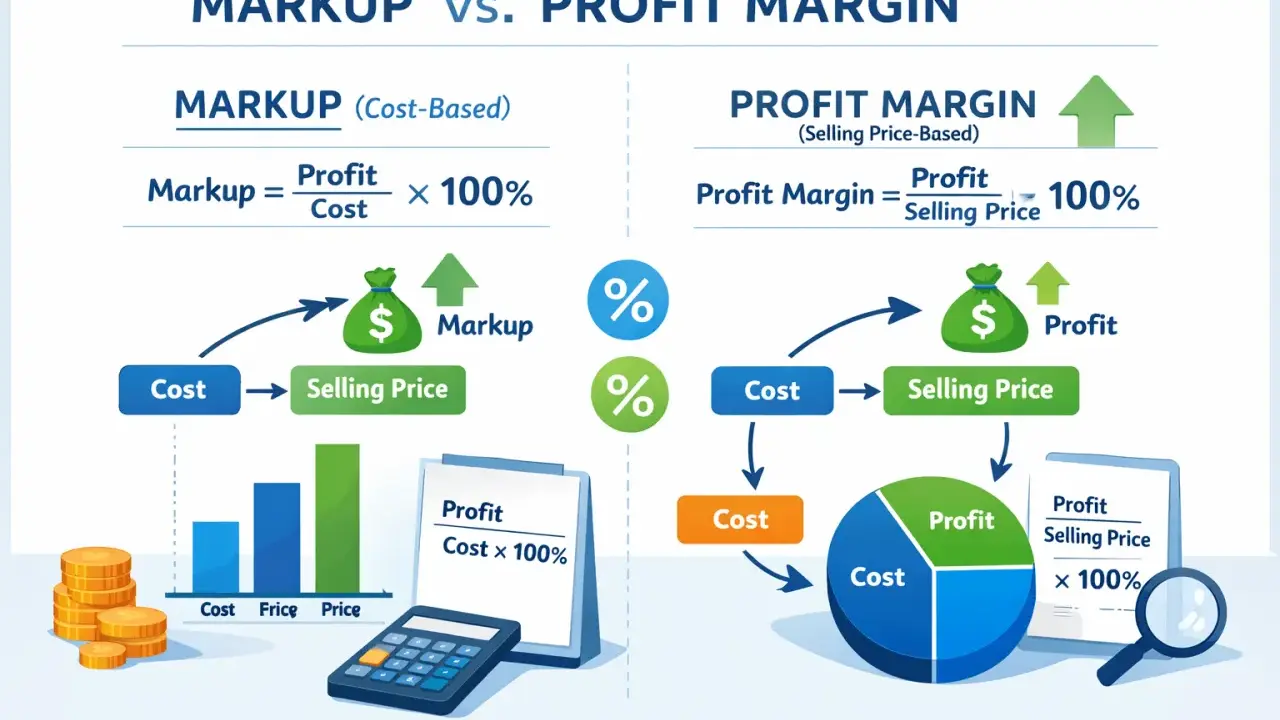
Un’azienda può fatturare molto e trattenere pochissimo: per capire se la crescita è davvero sana bisogna misurare quanto utile netto rimane rispetto ai ricavi. In questa guida mostro come calcolare il margine netto, come interpretarlo, quali errori evitare e come trasformare il dato in decisioni su prezzi, costi e investimenti.
Il margine netto trasforma il fatturato in una misura concreta di redditività
- Formula Utile netto ÷ ricavi × 100.
- Esempio 20.000 euro di utile su 250.000 euro di ricavi producono un margine dell’8%.
- Interpretazione Il risultato va confrontato con gli anni precedenti e con imprese simili.
- Attenzione Un utile positivo non significa automaticamente avere liquidità disponibile.
- Strategia Anche un miglioramento di 1 punto percentuale può incidere molto sui risultati annuali.
Che cosa misura davvero l’utile netto sul fatturato
Il rapporto tra utile netto e fatturato, chiamato anche margine netto, indica quale quota dei ricavi resta all’impresa dopo aver sostenuto tutti i costi, compresi interessi, imposte, ammortamenti e componenti non operative. Se il valore è pari all’8%, significa che per ogni 100 euro di ricavi rimangono 8 euro di risultato netto.
Il fatturato, però, non va confuso con il denaro entrato in banca. Per un’analisi coerente si utilizzano i ricavi di competenza del periodo, normalmente al netto dell’IVA, degli sconti e dei resi. Questa distinzione diventa importante quando l’azienda vende con pagamenti dilazionati o registra ricavi rilevanti ma incassi ancora lontani.
Io considero questo indicatore una buona fotografia finale, ma non una diagnosi completa. Un margine basso può dipendere da costi operativi eccessivi, da prezzi poco remunerativi, da un forte indebitamento o da una pressione fiscale elevata. Il numero dice che esiste un problema, non sempre quale sia la causa.
Come si calcola il margine netto con un esempio semplice
La formula è lineare:
Margine netto = utile netto ÷ ricavi × 100
Supponiamo che una società abbia registrato 250.000 euro di ricavi e 20.000 euro di utile netto. Il calcolo sarà:
20.000 ÷ 250.000 × 100 = 8%
L’azienda ha quindi conservato 8 euro ogni 100 euro di vendite. Se invece l’utile fosse stato di 5.000 euro, il margine sarebbe sceso al 2%. In questo secondo caso basta una perdita straordinaria, un aumento dei costi o un cliente insolvente per annullare quasi completamente il risultato.
Il calcolo inverso aiuta a fissare gli obiettivi
La formula può essere utilizzata anche per definire un obiettivo economico. Con 500.000 euro di ricavi, un margine netto del 10% richiede 50.000 euro di utile. Se l’azienda oggi produce 35.000 euro, deve recuperare 15.000 euro attraverso prezzi più efficaci, maggiore volume, costi inferiori o una combinazione di queste leve.
Un altro dato utile è la sensibilità del risultato. Su un fatturato di 1 milione di euro, 1 punto percentuale di margine vale 10.000 euro. Questo rende più concreta una discussione che spesso resta vaga, come “dobbiamo migliorare la redditività”.
Come capire se il risultato è buono oppure no
Non esiste una percentuale universalmente valida per tutte le imprese. Un’azienda commerciale con grandi volumi può lavorare con margini ridotti, mentre una società di consulenza o software può puntare a valori più elevati. Anche la fase di sviluppo cambia la lettura: una startup può accettare perdite temporanee per acquisire clienti, ma deve sapere entro quando il modello dovrebbe diventare sostenibile.
Il confronto più utile parte da tre direzioni:
- serie storica, per capire se il margine sta migliorando o peggiorando;
- concorrenti comparabili, considerando settore, dimensione e modello di business;
- budget, per misurare lo scostamento tra risultato previsto e risultato reale.
Un margine del 6% può essere eccellente in un’attività a bassa marginalità e insufficiente in un’impresa che sostiene poco capitale e ha prezzi premium. Per questo eviterei di fissare obiettivi copiati da aziende diverse. Prima guardo il modello economico, poi scelgo il benchmark.
Non confondere margine netto, margine operativo e ROE
| Indicatore | Formula semplificata | Che cosa mostra |
|---|---|---|
| Margine lordo | Utile lordo ÷ ricavi | Redditività dopo i costi direttamente legati alla vendita |
| Margine operativo | Risultato operativo ÷ ricavi | Efficienza della gestione caratteristica |
| Margine netto | Utile netto ÷ ricavi | Risultato finale dopo finanza e imposte |
| ROE | Utile netto ÷ patrimonio netto | Rendimento del capitale apportato dai soci |
Il margine operativo può essere sano mentre quello netto è debole a causa di interessi passivi, cambi sfavorevoli o imposte. Al contrario, un utile netto molto alto in un singolo anno può derivare da una plusvalenza e non dalla capacità ordinaria di vendere con profitto.
Da dove nasce un margine netto troppo basso
Quando il rapporto scende, conviene scomporre il conto economico invece di tagliare i costi alla cieca. Nella mia esperienza, le cause più frequenti sono prezzi non aggiornati, sconti concessi senza criterio e costi indiretti cresciuti più rapidamente dei ricavi.
Prezzi e mix di vendita
Aumentare il fatturato non basta se la crescita arriva dai prodotti o clienti meno redditizi. Un’analisi per linea, canale e cliente può mostrare che il 20% delle vendite genera quasi tutto il margine, mentre alcune commesse assorbono tempo e risorse senza remunerarle adeguatamente.
Prima di applicare un aumento generalizzato, valuterei il margine di contribuzione, cioè quanto ogni vendita contribuisce a coprire i costi fissi e a generare utile. Un rialzo del 5% su un servizio molto richiesto può avere più effetto di un aumento del volume del 15% ottenuto con forti sconti.
Leggi anche: Quale forma societaria scegliere per la tua impresa?
Costi operativi e finanziari
Affitti, personale, software, logistica e marketing vanno rapportati ai ricavi mese per mese. Se una voce cresce del 12% mentre il fatturato aumenta solo del 4%, il margine è destinato a comprimersi anche quando le vendite sembrano andare bene.
Gli oneri finanziari meritano una verifica separata. Un’impresa operativamente redditizia può chiudere con un utile modesto se il debito è costoso o se il capitale circolante viene finanziato male. In quel caso la soluzione non è solo vendere di più, ma migliorare incassi, scorte e struttura del debito.
Come usare il dato per prendere decisioni aziendali
Il margine netto diventa utile quando entra nel processo di gestione. Lo calcolerei almeno trimestralmente, affiancandolo a ricavi, costi variabili, risultato operativo, liquidità e crediti da incassare. Una lettura annuale è necessaria per il bilancio, ma spesso arriva troppo tardi per correggere la rotta.
Per trasformare il numero in azione, seguirei questo percorso:
- definire ricavi e costi con criteri coerenti;
- calcolare il margine del periodo e confrontarlo con budget e anno precedente;
- separare effetti ricorrenti da eventi straordinari;
- analizzare margini per prodotto, cliente o canale;
- scegliere una o due leve operative e misurarne l’effetto.
Per esempio, se il margine scende dal 9% al 6%, non registrerei semplicemente il peggioramento. Cercherei di capire se sono aumentati i costi di acquisizione, se il mix si è spostato verso offerte meno redditizie oppure se l’aumento dei ricavi ha richiesto troppo capitale circolante.
Strumenti digitali come un gestionale integrato, una dashboard di business intelligence o un semplice foglio di controllo ben strutturato aiutano a ridurre i tempi di analisi. La tecnologia, però, non corregge dati incompleti: la qualità della decisione dipende prima dalla qualità delle registrazioni.
Gli errori che falsano l’interpretazione
Il primo errore consiste nel confrontare percentuali calcolate su basi diverse. Usare il fatturato comprensivo di IVA in un periodo e i ricavi netti nell’altro produce un confronto privo di significato.
Un secondo errore è giudicare l’impresa da un solo esercizio. Imposte, ammortamenti, svalutazioni o plusvalenze possono alterare il risultato. Io guarderei almeno tre periodi consecutivi, quando i dati sono disponibili, e isolerei le componenti eccezionali.
Va evitato anche il confronto tra settori non omogenei. Un margine del 4% in una catena distributiva e lo stesso 4% in uno studio professionale non rappresentano necessariamente la stessa performance, perché cambiano capitale investito, rischi, rotazione e struttura dei costi.
Infine, utile e cassa non sono sinonimi. Un’impresa può mostrare un risultato positivo e avere poca liquidità perché vende a 90 giorni, accumula scorte o sostiene investimenti importanti. Per una valutazione seria affiancherei sempre il margine netto al cash flow operativo, ossia alla liquidità generata dalla gestione ordinaria.
Il numero da portare nella riunione di budget
Il dato più utile non è chiedersi se una percentuale sia bella in assoluto, ma capire quanti euro restano realmente per ogni 100 euro venduti e quali decisioni possono aumentare quella quota senza danneggiare il volume o la qualità.
Per il budget 2026 fisserei un obiettivo misurabile, per esempio passare dal 6% all’8%, e lo tradurrei in euro, prezzi, costi e tempi. Un margine più alto è davvero un progresso solo quando nasce da una gestione più solida e ripetibile, non da un evento straordinario che difficilmente si ripeterà.
