Un’azienda può aumentare il fatturato e ritrovarsi con meno cassa, oppure lavorare a pieno regime senza capire quali clienti e prodotti generino davvero margine. Il controlling aziendale serve proprio a collegare risultati economici, attività operative e strategia, così da decidere con dati affidabili invece di affidarsi soltanto all’intuito. Qui mostro strumenti, KPI, metodo di avvio e limiti da considerare, con indicazioni concrete per una PMI italiana.
La gestione migliora quando i numeri guidano decisioni precise
- Obiettivo: misurare risultati, cause degli scostamenti e azioni correttive.
- Strumenti: budget, forecast, contabilità analitica, reporting e KPI lavorano insieme.
- Metodo: partire da pochi dati affidabili è più efficace che costruire subito un sistema enorme.
- Cadenza: un report mensile permette di intervenire prima che un problema diventi strutturale.
- Strategia: margini, cassa e produttività devono essere letti insieme, non come numeri isolati.
Che cos’è e perché cambia le decisioni
Il controllo di gestione è un processo con cui l’impresa definisce obiettivi, misura i risultati e interpreta le differenze tra quanto previsto e quanto è realmente accaduto. Non si limita quindi a registrare il passato: aiuta a capire che cosa potrebbe succedere nei prossimi mesi e quali leve muovere per cambiare direzione.
La contabilità generale risponde soprattutto a domande fiscali e civilistiche, come il totale dei costi o il risultato d’esercizio. La contabilità analitica, invece, riclassifica i dati per cliente, prodotto, commessa, canale o centro di costo. È questa distinzione che permette di scoprire, per esempio, che un cliente con ordini elevati è poco redditizio perché richiede molte urgenze, resi o ore di assistenza.
Io considero il sistema davvero utile quando produce una decisione concreta. Se un indicatore cambia colore in una dashboard ma nessuno sa chi deve agire, entro quando e con quale obiettivo, abbiamo soltanto una bella schermata, non un controllo efficace.
Gli strumenti che trasformano i dati in segnali
Non esiste un unico software capace di risolvere ogni problema. La qualità nasce dall’integrazione tra strumenti semplici, responsabilità chiare e una frequenza di aggiornamento sostenibile.
| Strumento | A cosa serve | Frequenza consigliata | Decisioni supportate |
|---|---|---|---|
| Budget | Definisce obiettivi economici, finanziari e operativi | Annuale, con dettaglio mensile | Risorse, investimenti e obiettivi commerciali |
| Forecast | Aggiorna la previsione sulla base dei dati reali | Mensile o trimestrale | Correzioni di rotta e scenari futuri |
| Contabilità analitica | Attribuisce costi e ricavi alle aree che li generano | Mensile | Prezzi, mix di prodotto e redditività |
| Reporting | Raccoglie risultati, scostamenti e commenti gestionali | Mensile | Riunioni direzionali e responsabilità operative |
| KPI | Misura le variabili più importanti per il business | Settimanale o mensile | Priorità, performance e azioni correttive |
Budget e forecast non sono la stessa cosa
Il budget rappresenta la rotta stabilita prima dell’inizio dell’esercizio. Il forecast è invece una previsione aggiornata: prende i risultati già disponibili e ricalcola ciò che può accadere nei mesi restanti.
Un budget approvato a dicembre non dovrebbe diventare intoccabile. Se aumentano i costi delle materie prime o una commessa slitta di tre mesi, continuare a confrontare la realtà con un piano ormai superato produce numeri formalmente corretti ma poco utili.
La contabilità analitica fa emergere il margine reale
Per calcolare la redditività di una commessa non basta sottrarre al prezzo le materie prime. Bisogna considerare anche ore del personale, lavorazioni esterne, trasporti, scarti e una quota coerente dei costi indiretti.
Il margine di contribuzione misura quanto resta dopo i costi variabili e indica quanto una vendita contribuisce a coprire i costi fissi. È particolarmente utile quando si deve decidere se accettare un ordine scontato, aumentare un prezzo o interrompere una linea poco profittevole.
Leggi anche: Head of controlling - ruolo, competenze e primi 90 giorni
Il reporting deve essere leggibile in pochi minuti
Un buon report mensile dovrebbe mostrare il dato consuntivo, il budget, lo scostamento in valore e percentuale, il periodo precedente e una breve spiegazione. Io preferisco un documento di una o due pagine operative a un file di cinquanta fogli che nessuno apre dopo la prima riunione.
Una dashboard digitale è utile se riduce il tempo necessario per raccogliere e controllare i dati. Per una microimpresa può bastare un foglio di calcolo ben progettato; quando aumentano sedi, prodotti e utenti, l’integrazione tra ERP, CRM e strumenti di business intelligence diventa più conveniente.
Come costruire un sistema utile in una PMI
La difficoltà principale non è tecnica. È decidere quali domande l’azienda vuole riuscire a rispondere ogni mese. Suggerisco di procedere per gradi, evitando di misurare tutto prima ancora di aver definito le priorità.
- Parti da una decisione reale. Può essere aumentare il margine, controllare la liquidità, valutare la redditività delle commesse o ridurre i ritardi di consegna.
- Mappa ricavi e costi. Dividi l’attività per linee di prodotto, clienti, filiali, reparti o commesse, ma solo dove esistono dati abbastanza affidabili.
- Definisci il budget mensile. Usa lo storico degli ultimi 12-24 mesi, ordini già acquisiti, capacità produttiva e ipotesi esplicite sui prezzi e sui costi.
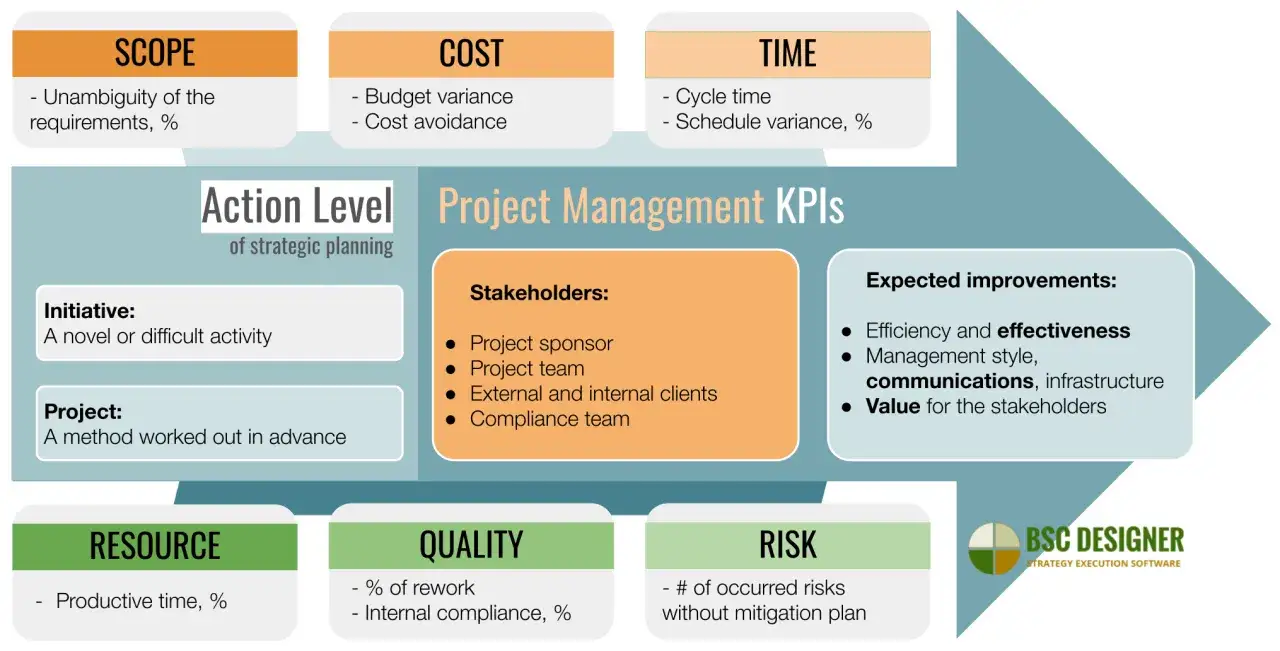
- Scegli da 5 a 8 KPI. Un numero contenuto facilita la lettura e rende più chiaro chi è responsabile di ogni risultato.
- Stabilisci una riunione ricorrente. Entro 10-15 giorni dalla chiusura del mese, i responsabili dovrebbero esaminare scostamenti, cause e azioni.
Per una PMI con 10-30 dipendenti, la prima costruzione del budget può richiedere indicativamente 2-3 settimane di lavoro distribuito tra amministrazione, responsabili operativi e direzione. Non serve attendere il sistema perfetto: il primo ciclo serve anche a scoprire quali dati mancano e dove il processo è fragile.
La responsabilità va assegnata a persone, non a reparti astratti. Un costo commerciale fuori controllo deve avere un responsabile che possa intervenire, un termine per farlo e una soglia oltre la quale la direzione viene informata.
I KPI da seguire davvero
Un KPI, cioè un indicatore chiave di performance, ha valore soltanto se è collegato a un comportamento o a una decisione. Il fatturato, preso da solo, racconta poco: può crescere mentre il margine diminuisce e la cassa peggiora.
| Area | Indicatore | Che cosa rivela |
|---|---|---|
| Redditività | Margine di contribuzione | Quanto vendite e commesse contribuiscono alla copertura dei costi fissi |
| Liquidità | DSO, giorni medi di incasso | Quanto tempo passa tra fatturazione e pagamento del cliente |
| Vendite | Tasso di conversione | Quante opportunità commerciali diventano ordini |
| Produzione | Scarti o ore improduttive | Dove si consumano risorse senza generare valore |
| Servizio | Consegne puntuali | Quanto l’operatività mantiene le promesse al cliente |
| Personale | Ricavi o margine per addetto | Come evolve la produttività rispetto alla struttura dei costi |
Io distinguo sempre tra indicatori anticipatori e indicatori di risultato. Gli ordini acquisiti, il portafoglio commerciale e i tempi di consegna aiutano a prevedere il futuro; utile operativo e risultato netto mostrano invece ciò che è già successo.
La soglia corretta dipende dal settore. Un e-commerce controllerà conversione, costo di acquisizione e valore medio del carrello; un’impresa manifatturiera guarderà soprattutto saturazione degli impianti, scarti, puntualità e margine per commessa. Copiare la dashboard di un’altra azienda è spesso il modo più rapido per ottenere indicatori irrilevanti.
Dallo scostamento alla scelta strategica
L’analisi degli scostamenti non deve fermarsi alla frase “abbiamo speso più del previsto”. Bisogna separare l’effetto prezzo, l’effetto volume, l’effetto mix e l’effetto efficienza. Solo così si capisce se il problema dipende da un fornitore più caro, da vendite inferiori, da un prodotto sbagliato o da un processo inefficiente.
Immaginiamo un’azienda che abbia previsto 1 milione di euro di ricavi e chiuda il trimestre a 900.000 euro. Il dato può sembrare negativo, ma cambia completamente se il margine è salito dal 24% al 29% grazie a una selezione migliore degli ordini. In quel caso la direzione potrebbe preferire proteggere la marginalità invece di inseguire volume a qualsiasi prezzo.
Il controllo diventa strategico quando collega numeri e ipotesi. Prima di assumere una persona, aprire una sede o acquistare un macchinario, conviene simulare almeno tre scenari: prudente, realistico e favorevole. Non predicono il futuro, ma rendono visibili il punto di pareggio, il fabbisogno di cassa e le condizioni che devono verificarsi.
Anche la liquidità merita un posto centrale. Un conto economico positivo non garantisce denaro disponibile oggi, soprattutto quando l’azienda finanzia scorte, concede dilazioni o cresce rapidamente. Per questo affianco sempre al budget economico un budget di tesoreria con entrate, uscite e scadenze previste.
Gli errori che fanno perdere valore al controllo
Il primo errore è confondere precisione con utilità. Un dato aggiornato al centesimo ma disponibile dopo due mesi può servire per analizzare il passato, non per gestire l’operatività.
- Misurare troppi KPI: l’attenzione si disperde e nessuno capisce quali numeri contino davvero.
- Usare dati non coerenti: vendite, contabilità e CRM devono adottare le stesse definizioni di ricavo, cliente e periodo.
- Considerare il budget un contratto rigido: un piano deve orientare le decisioni, non impedire di reagire a cambiamenti reali.
- Attribuire colpe invece di cause: il reporting deve aiutare a correggere i processi, non trasformarsi in una gara difensiva tra reparti.
- Ignorare la cassa: margine e liquidità sono collegati, ma non sono la stessa cosa.
- Automatizzare troppo presto: un software non corregge anagrafiche errate, costi classificati male o responsabilità confuse.
Un altro limite riguarda le allocazioni dei costi indiretti. Se distribuisco affitti e personale amministrativo in modo arbitrario, posso far apparire una linea redditizia e un’altra in perdita senza che la realtà sia davvero quella. In caso di dubbio, preferisco mostrare separatamente costi diretti, costi condivisi e criteri di attribuzione.
La tecnologia aiuta molto, soprattutto con integrazioni automatiche e dashboard aggiornate. Ma il ritorno arriva soltanto quando i responsabili usano quei dati per cambiare prezzi, priorità, scorte, turni o investimenti. La parte più difficile resta spesso creare una cultura del dato, non acquistare lo strumento.
Il primo passo concreto per rendere i numeri utilizzabili
Per iniziare non serve trasformare subito l’azienda in una struttura complessa. Scegli una decisione prioritaria, costruisci un conto economico gestionale mensile, definisci pochi KPI e verifica per tre mesi se i report producono azioni reali.
Se il sistema chiarisce dove si forma il margine, quanto capitale resta immobilizzato e quali risultati dipendono da ciascun responsabile, sta già svolgendo il suo compito. La misura del successo non è la quantità di dati raccolti, ma la qualità delle decisioni che quei dati rendono possibili.
