Quando una criptovaluta dovrebbe valere circa un dollaro o un euro, la domanda più importante non è solo quanto costa, ma perché dovrebbe mantenere quel valore. In questo articolo spiego che cosa sono le stablecoin, come funzionano, quali tipi esistono, a cosa servono davvero e quali controlli fare prima di utilizzarle o acquistarle.
Le stablecoin puntano alla stabilità, ma non sono prive di rischi
- Definizione Una stablecoin è un cripto-asset progettato per seguire il valore di una valuta o di un altro riferimento.
- Meccanismo La parità dipende da riserve, garanzie, algoritmi o una combinazione di questi elementi.
- Utilizzi Può servire per pagamenti, trasferimenti internazionali, scambi crypto e applicazioni DeFi.
- Rischi Il prezzo può allontanarsi dalla parità, mentre emittente, riserve, blockchain e smart contract possono creare ulteriori problemi.
- Europa Il regolamento MiCA distingue soprattutto tra electronic money token e asset-referenced token.
Che cosa sono le stablecoin e perché esistono
Le stablecoin sono criptovalute pensate per avere un prezzo relativamente stabile. La maggior parte segue il valore di una valuta ufficiale, come il dollaro statunitense o l’euro, ma alcune fanno riferimento a materie prime, panieri di attività o altri cripto-asset.
Il termine “stable” può però trarre in inganno. Non significa che il valore sia garantito in ogni situazione, né che il token sia equivalente a un deposito bancario. Io le considero soprattutto strumenti digitali di trasferimento e regolamento, non sostituti automatici del conto corrente.
Bitcoin ed Ether possono oscillare anche di diversi punti percentuali in una sola giornata. Una stablecoin, invece, cerca di mantenere un rapporto vicino a 1:1, per esempio 1 USDC per 1 dollaro o 1 EURC per 1 euro. Questa caratteristica rende più semplice spostare liquidità tra exchange, wallet e protocolli blockchain senza tornare ogni volta alla valuta tradizionale.
La loro importanza è cresciuta anche fuori dal trading. Possono ridurre i tempi di alcuni trasferimenti internazionali, facilitare pagamenti programmabili tramite smart contract e offrire accesso digitale a una valuta forte in Paesi dove quella locale è molto instabile. Per un’azienda, tuttavia, il vantaggio ha senso solo se costi, liquidità e conformità normativa sono adeguati al caso concreto.
Come fanno a mantenere il valore vicino alla parità
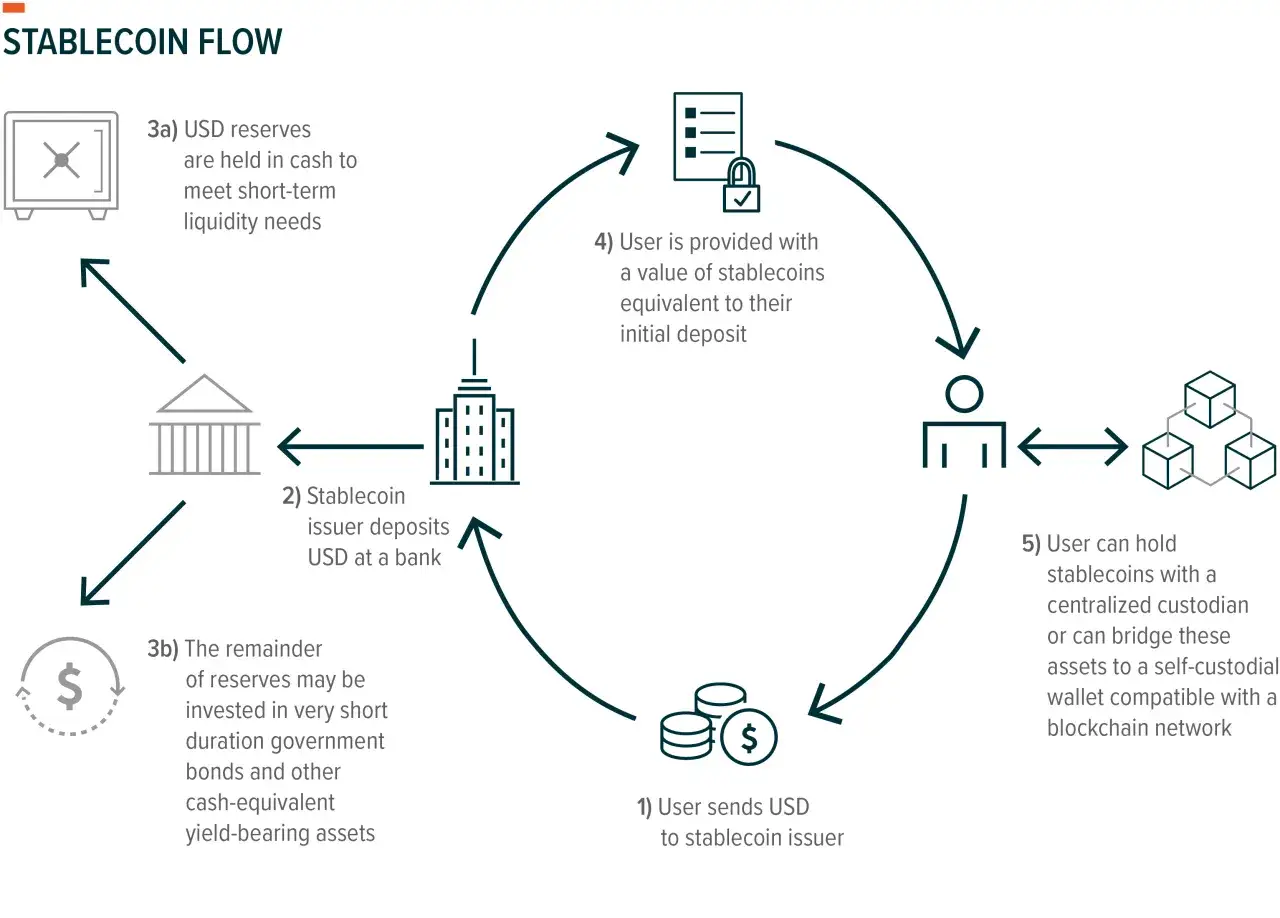
Il funzionamento dipende dal modello scelto dall’emittente. Nel caso più comune, una società crea nuovi token quando riceve denaro o attività da destinare a riserva. Quando l’utente restituisce i token, questi vengono bruciati, cioè rimossi dalla circolazione, e l’emittente rimborsa il valore previsto.
Riserve in valuta e attività liquide
Le stablecoin garantite da valuta o strumenti finanziari liquidi puntano sulla presenza di riserve a copertura dei token emessi. La qualità della riserva conta quanto la sua quantità. Un conto bancario, un titolo di Stato a breve termine e un’attività difficile da vendere non presentano lo stesso livello di rischio.
La parità può comunque rompersi. È successo a USD Coin nel marzo 2023, quando una parte delle sue riserve era depositata presso Silicon Valley Bank. Il token perse temporaneamente il rapporto con il dollaro e tornò vicino alla parità dopo gli interventi sul sistema bancario. L’episodio dimostra che anche una copertura considerata solida dipende da banche, custodi e procedure di rimborso.
Garanzie in altre criptovalute
Alcuni protocolli usano Ether o altri cripto-asset come garanzia. Poiché queste attività sono volatili, spesso richiedono una sovracollateralizzazione. Per ottenere 100 euro digitali potrebbe essere necessario depositare, per esempio, 150 o 200 euro di garanzia.
Il sistema può liquidare automaticamente la posizione quando la garanzia scende sotto una determinata soglia. È un modello più trasparente e programmabile, ma resta esposto ai crolli improvvisi del mercato, alla congestione della rete e agli errori del codice.
Modelli algoritmici
Le stablecoin algoritmiche cercano di mantenere il prezzo attraverso regole automatiche che modificano l’offerta o incentivano gli utenti a comprare e vendere il token. In questo caso la stabilità non dipende da una riserva equivalente, ma dalla fiducia nel meccanismo e nella domanda.
È il modello che personalmente valuto con maggiore cautela. Se la fiducia diminuisce, gli incentivi possono non bastare e si crea una spirale di vendite. Una promessa di stabilità basata soltanto su un algoritmo non equivale a una riserva verificabile e immediatamente liquidabile.
I principali tipi di stablecoin a confronto
Capire la categoria aiuta a evitare un errore frequente, cioè trattare tutti i token stabili come se avessero lo stesso profilo. Cambiano garanzie, rischi, trasparenza e possibilità di rimborso.
| Tipo | Riferimento | Punto di forza | Rischio principale |
|---|---|---|---|
| Garantita da valuta | Dollaro, euro o altra moneta ufficiale | Meccanismo intuitivo e ampia liquidità | Dipendenza dall’emittente, dalle banche e dalle riserve |
| Garantita da cripto-asset | Ether o altri token | Maggiore programmabilità on-chain | Liquidazioni durante forti ribassi |
| Algoritmica | Regole automatiche di offerta e domanda | Minore dipendenza da riserve tradizionali | Perdita rapida della fiducia e della parità |
| Collegata ad attività | Materie prime, panieri o altri beni | Esposizione a un riferimento diverso dalle valute | Valutazione, custodia e liquidabilità dell’attività sottostante |
In Europa, MiCA distingue in particolare gli electronic money token, collegati a una sola valuta ufficiale, dagli asset-referenced token, che possono riferirsi a più valute, attività o diritti. La classificazione giuridica non dice da sola se un token sia “sicuro”, ma chiarisce quali requisiti deve rispettare chi lo emette.
USDT, USDC ed euro digitali non sono la stessa cosa
Tra gli esempi più conosciuti ci sono USDT e USDC, token progettati per seguire il dollaro. Sono usati soprattutto per scambiare cripto-attività, spostare liquidità tra piattaforme e operare su protocolli decentralizzati. La loro diffusione rende generalmente più semplice trovare acquirenti e venditori, ma non elimina il rischio legato all’emittente.
Esistono anche stablecoin ancorate all’euro, come EURC e altri token conformi ai requisiti applicabili nell’Unione europea. Per un utente italiano, una denominazione in euro può ridurre il rischio di cambio rispetto a un token in dollari, ma non significa automaticamente che il prodotto sia più liquido o più adatto.
Una stablecoin non va confusa con l’euro digitale. Il secondo sarebbe moneta della banca centrale, mentre la stablecoin è emessa da un’impresa privata e dipende dalle sue riserve e dai suoi sistemi. Neppure va confusa con un normale saldo in euro sul conto, che rientra in un diverso quadro bancario e di tutela.
Secondo Banca d’Italia, al 31 dicembre 2024 i 166 operatori italiani iscritti come VASP gestivano cripto-attività, comprese le stablecoin, per oltre 2,6 miliardi di euro riferiti a circa 1,6 milioni di clienti. Il dato mostra un mercato già concreto, non una tecnologia confinata agli appassionati, ma non rappresenta una garanzia sulla qualità di ogni singolo token.
A cosa servono nella pratica
Il primo impiego è il trasferimento di valore. Un’operazione su blockchain può funzionare anche nei fine settimana e attraversare più Paesi senza passare dalla stessa infrastruttura bancaria. Restano però le commissioni della rete, i costi dell’exchange e i tempi necessari per convertire il token in euro.
Trading e gestione della liquidità
Molti trader usano le stablecoin come parcheggio temporaneo della liquidità. Invece di vendere ogni posizione direttamente in euro, possono spostarsi in un token stabile e attendere una nuova opportunità. Questa comodità non deve essere scambiata per assenza di rischio: il token resta esposto a eventuali blocchi, sospensioni o problemi dell’emittente.
Pagamenti e trasferimenti internazionali
Per freelance, aziende digitali e fornitori internazionali, una stablecoin può semplificare il regolamento di fatture o compensi. Prima di usarla in un’attività commerciale bisogna però chiarire contabilità, antiriciclaggio, identificazione del cliente e trattamento fiscale.
Leggi anche: Cassetto fiscale dell’imprenditore - cosa controllare e come usarlo
Finanza decentralizzata
Nei protocolli DeFi, le stablecoin possono essere depositate, prestate o usate come garanzia. Il rendimento offerto non è un interesse privo di rischio, ma il compenso per esposizioni come insolvenza del protocollo, vulnerabilità dello smart contract e variazione della liquidità.
Quali rischi controllare prima di usarle
Il rischio più evidente è il cosiddetto depeg, cioè l’allontanamento dalla parità. Un token destinato a valere 1 euro può scendere a 0,98 o 0,90 euro, oppure diventare difficile da vendere se il mercato perde fiducia.
Io controllo sempre almeno cinque elementi prima di considerare una stablecoin affidabile:
- Emittente Chi crea il token e in quale giurisdizione opera?
- Riserve Che cosa le compone, chi le custodisce e con quale frequenza vengono rendicontate?
- Rimborso Chi può convertire il token nel riferimento sottostante e con quali costi o limiti?
- Blockchain La rete è sicura, liquida e compatibile con il wallet o il servizio utilizzato?
- Contratto Lo smart contract può congelare fondi, modificare regole o bloccare determinati indirizzi?
A questi fattori si aggiungono il rischio operativo dell’exchange, la perdita delle chiavi private e gli errori nell’invio. Una transazione su blockchain verso l’indirizzo sbagliato può essere irreversibile, mentre una commissione bassa non è sempre un vantaggio se la rete è congestionata o poco affidabile.
Un altro equivoco riguarda il rendimento. Se una piattaforma promette il 10% o il 15% su una stablecoin, quel numero riflette un rischio concreto. Prima di guardare la percentuale, cerco di capire da dove nasce il rendimento e che cosa succede se il protocollo non riesce a restituire i fondi.
Che cosa cambia per chi opera in Italia con MiCA
Il regolamento europeo MiCA ha introdotto requisiti specifici per gli emittenti e per i fornitori di servizi legati alle cripto-attività. Per gli electronic money token, in linea generale, l’emissione e l’offerta al pubblico nell’Unione europea sono riservate a istituti di credito o istituti di moneta elettronica. Gli asset-referenced token seguono regole diverse e richiedono autorizzazioni proporzionate alla categoria.
Per il lettore italiano questo significa che la presenza su un exchange non è sufficiente per giudicare un token. Occorre verificare se il servizio è autorizzato, se il cripto-asset è effettivamente disponibile per i clienti europei e se esistono limitazioni alla negoziazione o al rimborso.
La regolamentazione migliora trasparenza e responsabilità, ma non trasforma una stablecoin in un deposito garantito. Non promette nemmeno che il prezzo resti sempre perfettamente uguale a 1. La protezione effettiva dipende ancora da emittente, riserve, contratto e intermediario.
Per un’impresa, la scelta dovrebbe passare da una piccola procedura interna. Definire l’uso, stabilire un limite di esposizione, scegliere un operatore conforme, documentare i movimenti e prevedere una conversione periodica in euro sono misure semplici che riducono gli errori più costosi.
La regola pratica per capire se fanno al caso tuo
Le stablecoin sono utili quando servono rapidità, programmabilità e trasferimenti digitali, soprattutto all’interno di ecosistemi crypto o in operazioni internazionali. Sono meno adatte se l’obiettivo è semplicemente conservare liquidità con la massima protezione possibile.
La domanda giusta non è soltanto quanto sia stabile il prezzo, ma che cosa sostiene quella stabilità. Se non riesci a capire chi custodisce le riserve, come funziona il rimborso e quali rischi assumi, per me è già un motivo sufficiente per fermarsi prima di acquistare.
In finanza digitale la semplicità dell’interfaccia spesso nasconde una struttura complessa. Usare una stablecoin con consapevolezza significa trattarla come uno strumento tecnologico e finanziario con vantaggi precisi, limiti reali e un livello di rischio da misurare, non come denaro privo di problemi.
