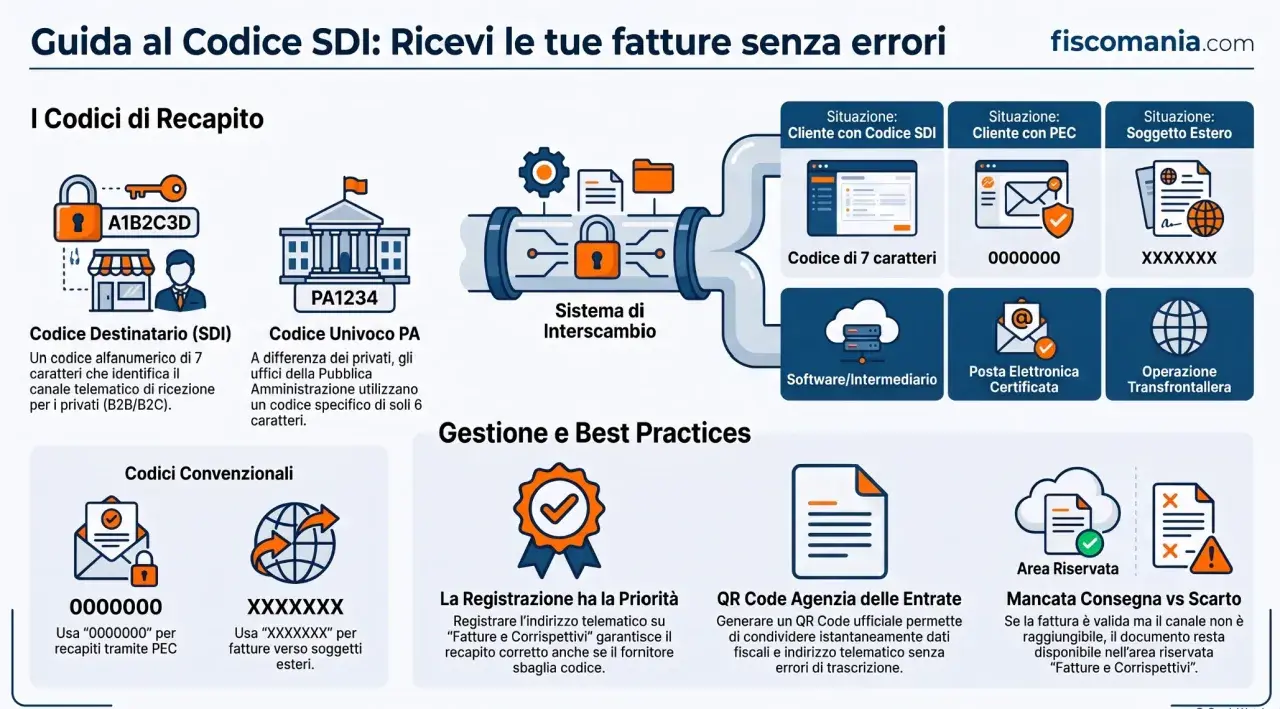
Quando devi emettere o ricevere una fattura elettronica, trovare il codice univoco corretto evita errori di recapito e documenti che finiscono nel posto sbagliato. In questa guida chiarisco dove reperirlo, come distinguere il codice destinatario dalla PEC e cosa comunicare al fornitore nei diversi casi, inclusi privati, professionisti e Pubblica Amministrazione.
Il codice giusto dipende dal destinatario della fattura
- Codice destinatario B2B: ha 7 caratteri ed è usato da imprese e professionisti con un canale telematico accreditato.
- Codice 0000000: si utilizza quando la fattura viene recapitata tramite PEC.
- Codice univoco ufficio: ha 6 caratteri e identifica l’ufficio della Pubblica Amministrazione destinatario.
- Area riservata: consente di registrare l’indirizzo telematico preferito per ricevere le fatture.
- Controllo finale: partita IVA, codice fiscale e indirizzo di recapito devono essere coerenti.
Il codice univoco e dove trovarlo davvero
Nel linguaggio quotidiano, “codice univoco” viene spesso usato per indicare il codice destinatario della fattura elettronica. Non è però sempre lo stesso dato: per un’azienda privata può essere un codice di 7 caratteri, mentre per un ente pubblico si parla di codice univoco ufficio, composto da 6 caratteri.
La funzione è simile: permettere al Sistema di Interscambio, cioè l’infrastruttura gestita dall’Agenzia delle Entrate, di recapitare la fattura elettronica al destinatario corretto. Il codice non identifica necessariamente l’impresa in modo generale, ma il canale o l’ufficio presso cui il documento deve arrivare.
Codice destinatario e codice univoco ufficio non sono la stessa cosa
| Destinatario | Codice da usare | Formato |
|---|---|---|
| Impresa o professionista con canale accreditato | Codice destinatario | 7 caratteri alfanumerici |
| Impresa o professionista che usa la PEC | 0000000 e indirizzo PEC | 7 zeri più PEC |
| Pubblica Amministrazione | Codice univoco ufficio | 6 caratteri |
| Consumatore privato | Codice fiscale | Codice fiscale del cliente |
Questa distinzione è il primo controllo da fare. Nella pratica, l’errore più comune nasce dal confondere il codice di un ufficio pubblico con quello di un’azienda privata oppure dal comunicare un codice vecchio dopo aver cambiato software di fatturazione.
Dove recuperare il codice per aziende e professionisti
Se devi trovare il codice destinatario di una società o di un professionista, la fonte più affidabile resta il cliente stesso. Di solito il dato compare nell’anagrafica fiscale, nella firma delle email, nei documenti commerciali oppure viene comunicato dal commercialista o dal provider che gestisce la fatturazione elettronica.
Un’impresa può anche aver registrato il proprio indirizzo telematico preferito nell’area Fatture e Corrispettivi. In quel caso il Sistema di Interscambio utilizza automaticamente il recapito associato alla partita IVA, anche quando il fornitore indica un codice diverso o non lo indica correttamente.
Se hai già ricevuto una fattura
Quando esiste una fattura elettronica precedente, puoi controllare i dati presenti nel file o nella copia di cortesia. Cerca la sezione relativa ai dati di trasmissione e verifica il campo “Codice Destinatario”. È un metodo utile, ma non infallibile: il destinatario potrebbe aver cambiato intermediario o canale nel frattempo.
Per questo io confronto sempre il codice trovato sulla fattura precedente con quello comunicato direttamente dal cliente. Bastano pochi secondi e si evitano invii verso un canale non più attivo, con conseguenti notifiche di mancata consegna.
Se non conosci il codice
Non è necessario inventarlo né usare un codice trovato casualmente online. Chiedi al destinatario uno dei seguenti dati:
- il codice destinatario di 7 caratteri;
- l’indirizzo PEC per la fatturazione;
- la conferma che il documento deve essere ricevuto nell’area riservata dell’Agenzia delle Entrate.
Se il cliente non risponde, puoi emettere la fattura usando il codice previsto per il caso appropriato, ma il documento potrebbe non essere recapitato direttamente. In questa situazione la fattura resta normalmente consultabile nell’area riservata del destinatario, mentre il fornitore deve conservare la ricevuta e informare il cliente.
Come trovare il codice della Pubblica Amministrazione
Quando la fattura è destinata a un Comune, un ministero, un’azienda sanitaria o un altro ente pubblico, non devi cercare un codice di 7 caratteri. Serve il codice univoco ufficio associato alla struttura che ha ordinato il bene o il servizio.
Il dato si recupera nell’IndicePA, l’archivio ufficiale delle amministrazioni pubbliche, oppure direttamente dall’ufficio che ha conferito l’incarico. Spesso è riportato nell’ordine d’acquisto, nel contratto, nella comunicazione dell’ufficio o nei documenti relativi alla fornitura.
Controlla sempre l’ufficio corretto
Una stessa amministrazione può avere diversi uffici destinatari, ciascuno con il proprio codice. Usare il codice dell’ente in generale, invece di quello indicato nell’ordine, può causare uno scarto della fattura o un recapito alla struttura sbagliata.
Prima dell’invio verifica quindi tre elementi: denominazione dell’ufficio, codice di 6 caratteri e riferimento della commessa o dell’ordine. Per le fatture verso la PA sono spesso necessari anche dati come CIG e CUP, quando previsti dall’operazione. Il codice univoco, da solo, non garantisce che la fattura sia compilata correttamente.
Come registrare il proprio indirizzo telematico
Se gestisci una partita IVA, la soluzione più ordinata è registrare nell’area riservata il canale su cui vuoi ricevere tutte le fatture. In questo modo non devi comunicare ogni volta dati diversi ai fornitori e riduci il rischio di perdere documenti.
- Accedi all’area riservata dell’Agenzia delle Entrate con SPID, CIE o CNS.
- Apri il portale Fatture e Corrispettivi.
- Seleziona la funzione per la registrazione dell’indirizzo telematico.
- Inserisci il codice destinatario del tuo intermediario oppure il canale previsto dal servizio utilizzato.
- Conferma la registrazione e conserva la ricevuta dell’operazione.
Il percorso può presentare voci leggermente diverse in base al profilo dell’utente o all’aggiornamento del portale. Il principio, però, resta lo stesso: associare un indirizzo telematico preferenziale alla propria posizione fiscale.
Se cambi gestionale o intermediario, ricordati di aggiornare la registrazione. È un passaggio spesso trascurato e può spiegare perché le fatture risultano inviate dal fornitore ma non compaiono nel programma che usi ogni giorno.
Cosa comunicare al fornitore nei diversi casi
La comunicazione più semplice contiene partita IVA, codice fiscale, codice destinatario ed eventuale PEC. Non serve inviare schermate del portale o informazioni non richieste. Un messaggio chiaro riduce gli errori e rende più facile per chi emette la fattura inserire i dati corretti.
| Situazione | Dati da comunicare | Nota pratica |
|---|---|---|
| Azienda con software o intermediario | Codice destinatario di 7 caratteri | Verifica che sia ancora attivo |
| Azienda che riceve via PEC | PEC e codice 0000000 | La PEC va inserita nel campo dedicato |
| Professionista senza canale accreditato | PEC oppure conferma dell’area riservata | Il codice non va confuso con la partita IVA |
| Cliente privato | Codice fiscale | Il recapito avviene normalmente nell’area personale |
| Pubblica Amministrazione | Codice univoco ufficio | Deve corrispondere all’ufficio indicato nell’ordine |
Quando uso una nuova anagrafica cliente, non mi fermo al solo codice. Controllo anche denominazione, partita IVA e indirizzo PEC, perché un codice corretto associato a dati fiscali incoerenti può comunque generare un errore di trasmissione.
Gli errori più frequenti e come evitarli
Confondere PEC e codice destinatario
La PEC è una casella di posta elettronica certificata, mentre il codice destinatario identifica un canale telematico. Sono strumenti diversi. Se il cliente riceve tramite PEC, il codice da indicare è normalmente 0000000, accompagnato dall’indirizzo PEC corretto.
Usare un codice trovato su un vecchio documento
Il codice può cambiare quando l’impresa passa a un altro gestionale o a un diverso intermediario. Un documento emesso mesi prima non è sempre una fonte aggiornata. Prima dell’invio, conferma il dato con il cliente o controlla l’indirizzo telematico registrato.
Inserire il codice dell’ente invece di quello dell’ufficio
Questo problema riguarda soprattutto la Pubblica Amministrazione. Il codice deve riferirsi all’ufficio destinatario della fattura, non semplicemente all’ente che ha acquistato il servizio.
Leggi anche: Cassetto fiscale dell’imprenditore - cosa controllare e come usarlo
Scrivere il codice con spazi o caratteri errati
I codici sono stringhe precise. Uno spazio, una lettera confusa con un numero o un carattere copiato male può impedire la consegna. Conviene fare copia e incolla dal documento ufficiale e controllare il numero dei caratteri prima di confermare la fattura.
Il controllo finale che evita quasi tutti gli invii sbagliati
Prima di trasmettere una fattura elettronica, dedico un minuto a una verifica essenziale. Controllo il tipo di destinatario, il numero di caratteri del codice, la corrispondenza con partita IVA o codice fiscale e l’eventuale presenza della PEC.
La regola pratica è semplice: per un’impresa privata servono 7 caratteri oppure il codice 0000000 con PEC; per una Pubblica Amministrazione servono 6 caratteri; per un consumatore finale il riferimento principale è il codice fiscale. Se il dato non è chiaro, chiedere conferma al destinatario è più sicuro che correggere una fattura già trasmessa.
In questo modo il codice univoco smette di essere un dato da cercare alla cieca e diventa quello che dovrebbe essere: un’informazione operativa da verificare, registrare e mantenere aggiornata insieme agli altri dati fiscali dell’attività.
