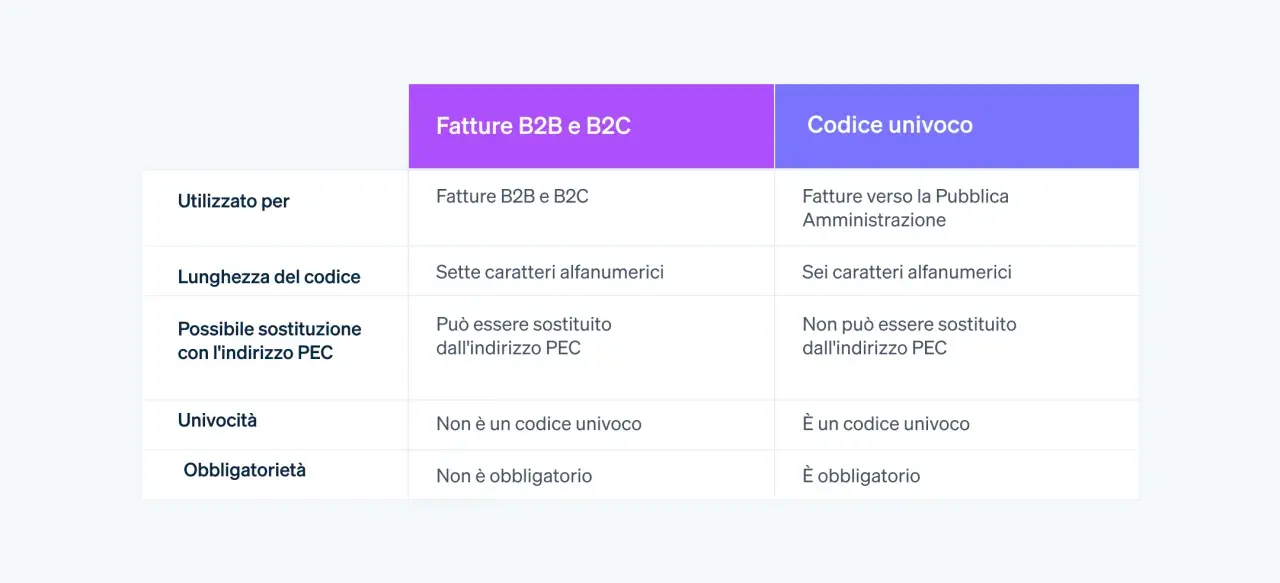
Quando si prepara una fattura elettronica, confondere il codice univoco con il codice destinatario può portare a un documento scartato o recapitato nel posto sbagliato. La distinzione dipende soprattutto dal tipo di cliente, pubblico o privato, dalla lunghezza del codice e dal canale scelto per ricevere le fatture.
La distinzione dipende dal destinatario della fattura
- Non sono sempre la stessa cosa: il codice univoco identifica normalmente un ufficio della Pubblica Amministrazione.
- Per aziende e professionisti si usa il codice destinatario di 7 caratteri.
- Il codice univoco ufficio della PA ha 6 caratteri ed è ricercabile nell’IndicePA.
- La PEC è un’alternativa al codice destinatario per ricevere le fatture elettroniche.
- Se il cliente privato non comunica alcun recapito telematico, si usa il codice 0000000.
Codice univoco e codice destinatario indicano lo stesso recapito?
La risposta breve è no, non in senso tecnico. I due codici svolgono una funzione simile, perché aiutano il Sistema di Interscambio a recapitare una fattura elettronica, ma identificano destinatari diversi e hanno caratteristiche differenti.
Con “codice univoco” si intende di solito il Codice Univoco Ufficio della Pubblica Amministrazione. Il “codice destinatario”, invece, è il codice utilizzato nelle fatture elettroniche tra soggetti privati, quindi nei rapporti B2B e, in determinati casi, B2C.
| Elemento | Destinatario | Lunghezza | Dove si trova |
|---|---|---|---|
| Codice univoco ufficio | Pubblica Amministrazione | 6 caratteri | IndicePA, ordine o contratto |
| Codice destinatario | Azienda, professionista o altro privato | 7 caratteri | Gestionale, provider o portale di fatturazione |
| PEC destinatario | Soggetto che riceve via posta elettronica certificata | Indirizzo email | Comunicata dal cliente |
Nella pratica commerciale, alcuni software chiamano il codice a 7 caratteri “codice univoco”. È un uso colloquiale abbastanza diffuso, ma nel campo della fattura bisogna controllare che tipo di codice è stato realmente comunicato, non soltanto il nome usato dal programma.
La differenza tra fatture alla PA e fatture tra privati
Quando il cliente è una Pubblica Amministrazione
Per una fattura destinata a un Comune, a un Ministero o a un ente pubblico serve il codice univoco dell’ufficio che deve ricevere il documento. Non basta inserire il codice fiscale o la partita IVA dell’ente, perché una stessa amministrazione può avere più uffici e ciascuno può avere un proprio recapito.
Il codice corretto dovrebbe arrivare dall’ufficio committente, dall’ordine di acquisto o dal contratto. Io consiglio di verificarlo sempre nell’IndicePA e di confrontarlo con i dati ricevuti dal cliente, soprattutto quando la fattura riguarda appalti pubblici o più sedi dello stesso ente.
Nel file XML della fattura PA il codice deve avere 6 caratteri. Se si inserisce per errore un codice destinatario privato di 7 caratteri, il Sistema di Interscambio può scartare il documento per incoerenza del formato.
Leggi anche: Chiusura POS, obblighi e collegamento con il registratore
Quando il cliente è un’azienda o un professionista
Nei rapporti tra privati si utilizza il codice destinatario di 7 caratteri. Il codice identifica il canale telematico, spesso collegato al gestionale o al provider che riceve le fatture per conto dell’impresa.
Questo significa che il codice non coincide necessariamente con l’identità fiscale dell’azienda. Un’impresa può utilizzare il codice del proprio intermediario, mentre un’altra può avere un canale accreditato direttamente. Il dato va quindi chiesto al cliente o recuperato attraverso gli strumenti messi a disposizione dal suo servizio di fatturazione.
Cosa inserire nella fattura elettronica nei casi più comuni
La scelta del dato corretto diventa semplice se si parte dal tipo di destinatario. La tabella seguente riassume le situazioni che incontro più spesso nella gestione della fatturazione digitale.
| Situazione | Codice destinatario | PEC | Risultato |
|---|---|---|---|
| Azienda con codice comunicato | Codice di 7 caratteri | Di norma non necessaria | Recapito sul canale collegato |
| Azienda che usa solo la PEC | 0000000 | PEC del cliente | Recapito via PEC |
| Cliente senza codice e senza PEC | 0000000 | Vuota | Disponibilità nell’area riservata dell’Agenzia delle Entrate |
| Pubblica Amministrazione | Codice univoco ufficio di 6 caratteri | Non sostituisce il codice dell’ufficio | Recapito all’ufficio indicato |
Il codice 0000000 non è un codice personale del cliente. È un valore previsto per indicare che il destinatario non ha comunicato, o non possiede, un canale accreditato. La fattura resta comunque trasmessa al Sistema di Interscambio e può essere consultata nell’area riservata.
Per un consumatore finale è spesso sufficiente indicare correttamente il codice fiscale e usare il valore previsto dal gestionale. La copia di cortesia può essere inviata via email, ma non sostituisce la fattura elettronica trasmessa tramite il Sistema di Interscambio.
Come trovare e verificare il codice corretto
Per un cliente privato, il metodo più affidabile è chiedere direttamente il codice alfanumerico di 7 caratteri oppure la PEC. Se il cliente utilizza un gestionale, di solito trova il dato nella sezione dedicata ai dati di ricezione o nella scheda anagrafica del proprio account.
Per una Pubblica Amministrazione, bisogna cercare l’ufficio destinatario specifico nell’IndicePA. Il nome dell’ente da solo non è sufficiente: occorre individuare l’ufficio che ha ordinato il bene o il servizio e verificare che il codice corrisponda a quello indicato nella documentazione contrattuale.
Un controllo utile consiste nel confrontare tre elementi prima dell’invio:
- tipo di destinatario, pubblico o privato;
- numero di caratteri, 6 per il codice univoco ufficio e 7 per il codice destinatario;
- canale di ricezione, codice telematico oppure PEC.
Se l’impresa ha registrato il proprio indirizzo telematico presso l’Agenzia delle Entrate, il recapito associato può diventare il riferimento principale per le fatture. È una scelta pratica perché riduce il rischio che un fornitore utilizzi un vecchio codice o una PEC non più monitorata.
Gli errori che causano più problemi
L’errore più comune è usare il codice fiscale o la partita IVA al posto del codice destinatario. Questi dati identificano il soggetto dal punto di vista fiscale, ma non indicano al Sistema di Interscambio dove consegnare il file XML.
Un’altra confusione riguarda il termine “codice SDI”. Tecnicamente SdI è il Sistema di Interscambio, non il codice del cliente. Nel linguaggio quotidiano, però, “codice SDI” viene spesso usato per indicare il codice destinatario a 7 caratteri.
Capita anche di copiare un codice PA nella fattura di un’azienda privata o viceversa. La lunghezza aiuta a individuare subito il problema, ma non basta da sola: bisogna verificare anche chi ha emesso il codice e quale canale rappresenta.
Se una fattura viene scartata, il documento deve essere corretto e ritrasmesso seguendo le regole previste per la nuova emissione. Prima di inviare nuovamente il file, conviene leggere il codice e la descrizione dell’errore, perché cambiare soltanto il recapito senza controllare gli altri dati può produrre un secondo scarto.
La regola pratica da ricordare nel 2026
Quando qualcuno ti chiede il “codice univoco”, chiedi subito se intende il codice univoco ufficio della PA o il codice destinatario privato. Questa semplice precisazione evita quasi tutti i fraintendimenti.
In sintesi, il codice univoco ufficio è di 6 caratteri e riguarda la Pubblica Amministrazione; il codice destinatario è normalmente di 7 caratteri e riguarda i soggetti privati. La funzione è simile, ma i due dati non sono intercambiabili: nella fattura elettronica contano il destinatario, il formato e il canale di ricezione corretto.
