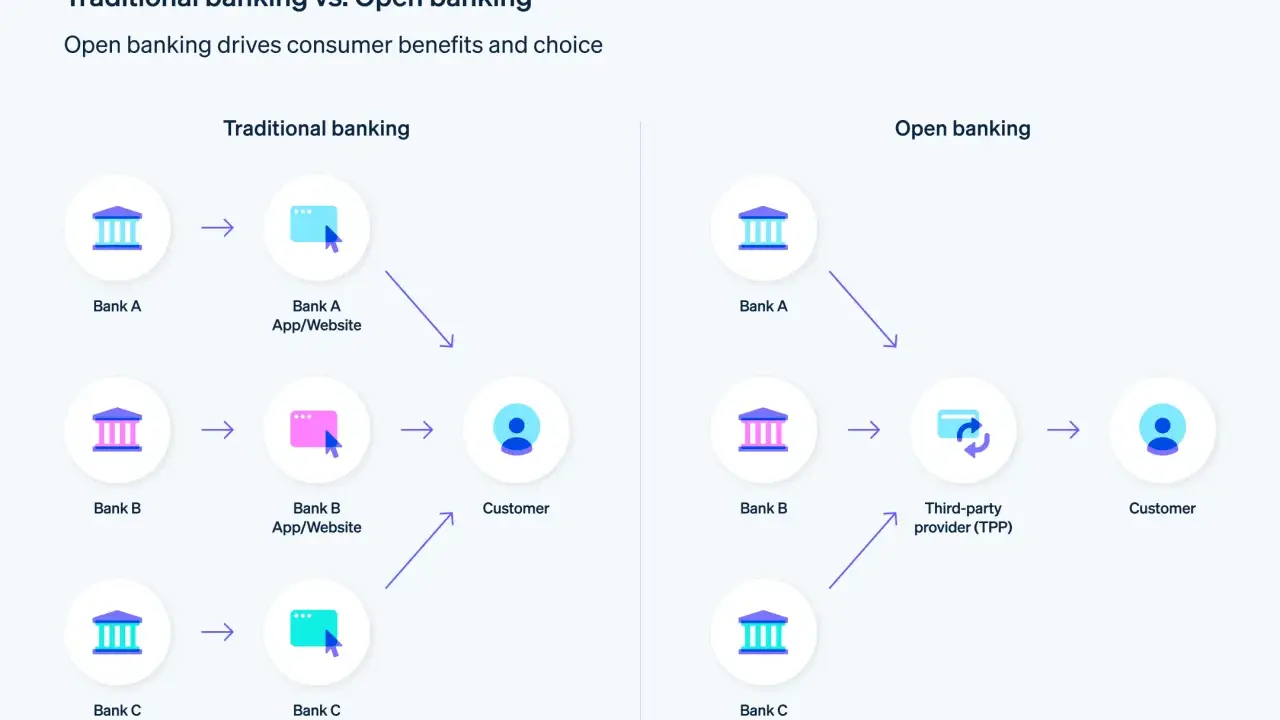
Quando un’app mostra in un’unica schermata i conti aperti presso banche diverse, non sta leggendo dati “per magia”: utilizza un accesso autorizzato e regolamentato alle informazioni finanziarie. In questo articolo chiarisco come funziona l’open banking, quali vantaggi offre a privati e imprese, quali rischi richiedono attenzione e come scegliere un servizio affidabile nel mercato italiano.
Il valore nasce dall’unione tra dati, consenso e servizi migliori
- Accesso autorizzato ai dati del conto tramite API, senza consegnare le credenziali a ogni applicazione.
- AISP e PISP permettono rispettivamente di aggregare informazioni e avviare pagamenti.
- PSD2, SCA e GDPR definiscono le principali regole di sicurezza e protezione.
- Privati e aziende possono controllare meglio le finanze, automatizzare processi e valutare il flusso di cassa.
- Il consenso è revocabile e dovrebbe essere concesso solo per lo scopo realmente necessario.
Come funziona il banking aperto nella pratica
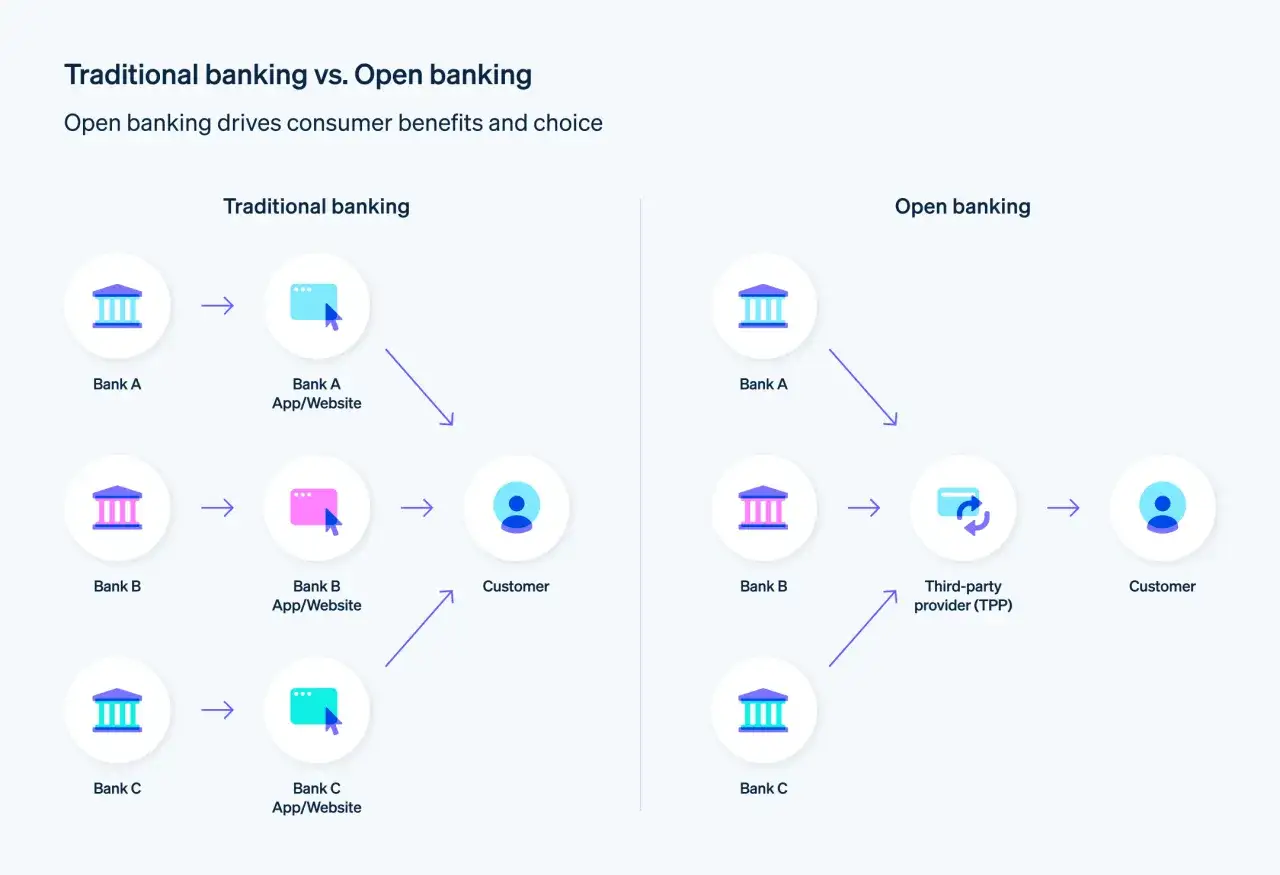
Il meccanismo coinvolge tre soggetti. La banca che gestisce il conto viene indicata come ASPSP, cioè il prestatore che mette a disposizione il conto di pagamento. L’app o la fintech che chiede i dati è un TPP, un prestatore terzo autorizzato o registrato per offrire un servizio specifico.
Il passaggio decisivo resta nelle mani dell’utente. Quando collego un conto a un’app, scelgo la banca, verifico quali informazioni verranno condivise e confermo l’operazione nell’ambiente della banca con autenticazione forte, spesso tramite app, codice o biometria.
Lo scambio avviene normalmente attraverso API, interfacce software che consentono a sistemi diversi di comunicare in modo strutturato. La Banca d’Italia descrive proprio le API PSD2 come il canale dedicato attraverso cui AISP e PISP possono accedere alle informazioni o avviare operazioni.
Due servizi da non confondere
| Servizio | Cosa permette | Esempio concreto |
|---|---|---|
| AISP | Consultare e aggregare dati del conto | Vedere saldo, movimenti e categorie di spesa in un’unica app |
| PISP | Avviare un pagamento dal conto bancario | Pagare un acquisto o una fattura senza usare una carta |
| ASPSP | Gestire il conto e autorizzare l’accesso | Banca tradizionale o istituto di pagamento presso cui è aperto il conto |
La distinzione conta perché un’app che analizza le spese non ha necessariamente il permesso di disporre pagamenti. Leggere i dati e muovere il denaro sono attività diverse, con livelli di rischio e obblighi differenti.
Che cosa cambia per privati e famiglie
Per un consumatore il vantaggio più immediato è la visione unificata. Chi possiede un conto principale, una carta prepagata e magari un conto deposito può controllare entrate e uscite senza aprire quattro applicazioni diverse.
Gli strumenti di personal financial management classificano le transazioni, mostrano l’andamento mensile e aiutano a individuare abbonamenti dimenticati o spese ricorrenti. Io trovo particolarmente utile questo livello di lettura quando non ci si limita al saldo, ma si osserva il flusso di cassa per settimane e mesi.
Un altro impiego riguarda la richiesta di credito. Con il consenso del cliente, un intermediario può analizzare dati finanziari aggiornati invece di basarsi soltanto su documenti cartacei. Questo può rendere più rapida la valutazione, ma non garantisce l’approvazione né condizioni automaticamente migliori.
Pagamenti più semplici
Nei negozi online il pagamento diretto dal conto può ridurre alcuni passaggi e offrire un’alternativa alle carte. Per l’utente il beneficio è la comodità; per l’esercente può significare una gestione più integrata dell’incasso, soprattutto quando il servizio include riconciliazione e conferma automatica.
Il costo, però, dipende dall’operatore, dal contratto e dal tipo di transazione. Non esiste un prezzo unico per tutti i servizi: alcune applicazioni sono gratuite per il consumatore, altre prevedono un abbonamento, mentre le aziende possono sostenere costi di integrazione, assistenza e gestione delle API.
Perché le imprese stanno integrando questi dati
Per una piccola impresa italiana il beneficio spesso non è appariscente, ma molto concreto. Collegare il conto a un software gestionale può ridurre l’inserimento manuale dei movimenti, velocizzare la riconciliazione bancaria e rendere più leggibile la liquidità disponibile.
Un negozio online, per esempio, può usare i pagamenti account-to-account per ricevere denaro direttamente dal conto del cliente. Un commercialista o un responsabile amministrativo può invece riunire i dati di più banche e lavorare su una base aggiornata, sempre rispettando il consenso e le regole sulla protezione dei dati.
Il vantaggio strategico è il flusso di cassa
Il dato più utile non è sempre il fatturato, ma il momento in cui il denaro entra ed esce. Una lettura più tempestiva del cash flow aiuta a programmare fornitori, stipendi, imposte e investimenti con meno approssimazioni.
Qui emerge una differenza importante tra entusiasmo commerciale e utilità reale. Un’API non risolve un processo disordinato: se le categorie contabili sono incoerenti o i dati arrivano con ritardi, l’automazione rischia di produrre report veloci ma poco affidabili.
Sicurezza, privacy e controllo del consenso
Il fatto che un servizio sia digitale non lo rende automaticamente sicuro. Prima di collegare un conto controllo sempre chi offre il servizio, per quale finalità richiede i dati, quali informazioni acquisisce e per quanto tempo intende conservarle.
Un operatore regolamentato dovrebbe spiegare con chiarezza il trattamento dei dati e offrire strumenti per gestire le autorizzazioni. Il principio corretto è la minimizzazione: condividere solo i conti e le informazioni indispensabili, non l’intero patrimonio finanziario per comodità.
Le precauzioni che fanno davvero la differenza
- Verificare che il prestatore sia presente in un registro ufficiale dell’autorità competente.
- Autenticarsi attraverso l’app o il sito della propria banca, senza comunicare password e codici via email o chat.
- Leggere la durata e l’ambito del consenso prima di confermare.
- Controllare periodicamente le autorizzazioni attive e revocare quelle non più necessarie.
- Attivare notifiche per accessi, pagamenti e modifiche alle impostazioni.
La Strong Customer Authentication, o SCA, è l’autenticazione basata su almeno due elementi indipendenti, come conoscenza, possesso e inerenza biometrica. Aumenta la protezione, ma può rendere il percorso meno fluido in alcuni casi. La sicurezza migliore è quella che l’utente riesce a usare senza aggirarla.
Cosa può andare storto e come valutare un servizio
Il problema più comune è pensare che l’accesso ai dati sia completo, uniforme e sempre aggiornato. In realtà le banche possono adottare interfacce diverse, avere tempi di risposta differenti o restituire descrizioni dei movimenti non perfettamente omogenee.
Per questo, prima di adottare una soluzione verifico almeno quattro aspetti: copertura delle banche italiane, frequenza di aggiornamento, qualità dell’assistenza e modalità di esportazione dei dati. Per un’azienda conta anche la continuità operativa, perché un collegamento interrotto nel giorno degli incassi può creare un problema concreto.
Leggi anche: Fattura semplificata - limiti, dati e invio elettronico
Una griglia semplice per scegliere
| Criterio | Domanda da porsi |
|---|---|
| Finalità | Mi serve analizzare i dati, avviare pagamenti o entrambe le cose? |
| Autorizzazione | Il fornitore è autorizzato per il servizio che propone? |
| Dati | Raccoglie solo le informazioni necessarie? |
| Operatività | Come gestisce errori, ritardi, revoche e disconnessioni? |
| Costi | Esistono abbonamenti, commissioni o costi di integrazione? |
Un errore frequente consiste nel valutare soltanto l’interfaccia grafica. Io darei più peso alla qualità del collegamento bancario e alla trasparenza delle autorizzazioni, perché sono gli elementi che determinano l’affidabilità nel tempo.
Il quadro italiano ed europeo nel 2026
La PSD2 resta il riferimento operativo per l’accesso ai conti di pagamento e per i servizi di informazione e disposizione del pagamento. Il GDPR continua a disciplinare il trattamento dei dati personali, mentre gli obblighi di sicurezza richiedono controlli proporzionati al rischio.
Nel novembre 2025 Parlamento europeo e Consiglio hanno raggiunto un accordo politico provvisorio sulla revisione delle regole dei pagamenti, con PSD3 e un nuovo regolamento europeo sui servizi di pagamento. Nel 2026 il punto pratico è distinguere tra accordo politico e norma già applicabile: le imprese devono verificare tempi, testi definitivi e disposizioni transitorie prima di modificare contratti o architetture.
La direzione è comunque chiara. Le nuove regole puntano a migliorare l’accesso ai dati, la prevenzione delle frodi, la trasparenza e il controllo delle autorizzazioni. L’open finance, invece, guarda a un perimetro più ampio, includendo dati relativi a investimenti, assicurazioni e pensioni, non soltanto conti e pagamenti.
La decisione giusta parte dallo scopo, non dalla tecnologia
Il banking aperto funziona quando crea un vantaggio misurabile: meno inserimenti manuali, una fotografia più chiara della liquidità, pagamenti più semplici o una valutazione finanziaria più rapida. Se non riesco a indicare quale processo migliorerà, collegare un altro conto a un’app aggiunge soprattutto complessità.
La mia regola è essenziale: consenso limitato, fornitore verificato e controllo periodico. Con queste tre attenzioni, la condivisione dei dati può diventare uno strumento concreto di innovazione digitale, senza trasformarsi in una rinuncia inconsapevole alla privacy.
