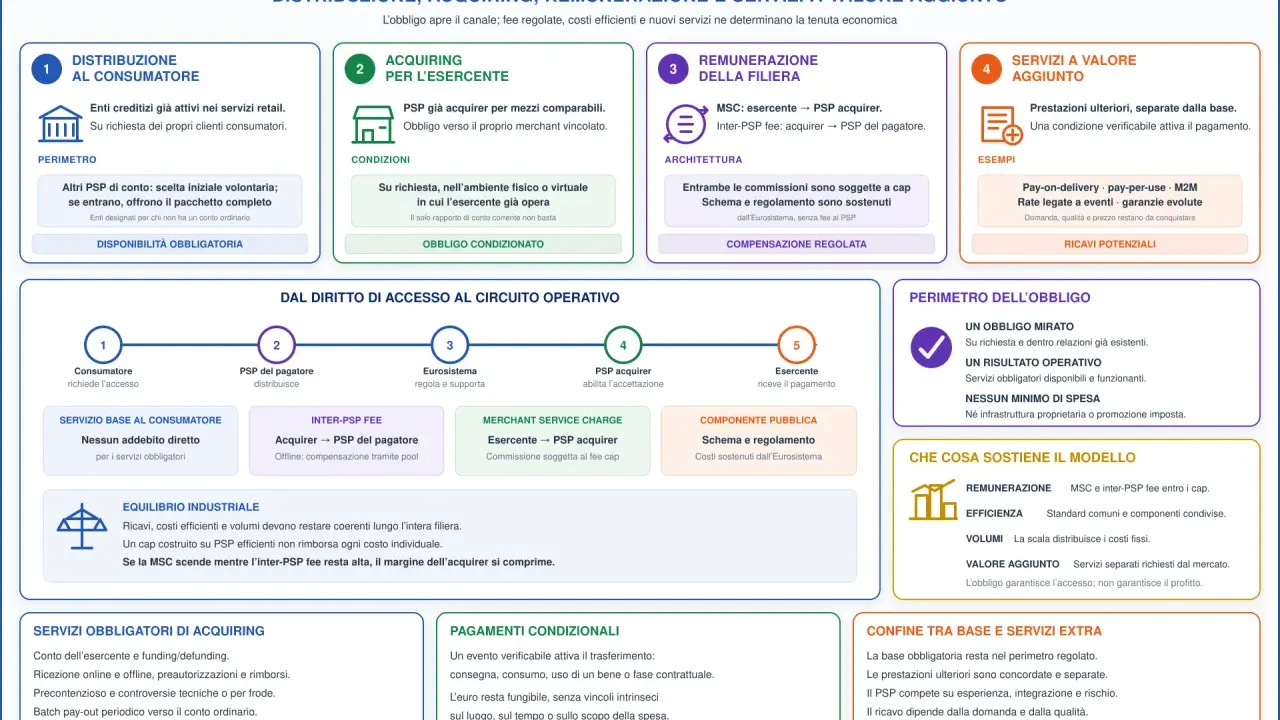
La domanda decisiva non è soltanto quando arriverà l’euro digitale, ma quali passaggi dovranno essere completati prima di poterlo usare davvero. In questo articolo chiarisco il calendario previsto per l’Italia, la differenza tra fase pilota ed emissione ufficiale, oltre alle conseguenze pratiche per cittadini, banche e imprese.
Il 2029 è l’obiettivo, ma l’emissione dipende dalla legge europea
- 2026 è l’anno atteso per l’approvazione del regolamento europeo.
- Seconda metà del 2027 è prevista per il progetto pilota di 12 mesi.
- 2029 è la possibile data della prima emissione, non una certezza già definitiva.
- Il sistema dovrebbe funzionare online e offline, tramite banche, prestatori di pagamento e app dedicata.
- L’euro digitale non sostituirà il contante e non sarà una criptovaluta.
Quando arriverà davvero l’euro digitale
La risposta più corretta, nel 2026, è questa: la prima emissione potrebbe avvenire nel 2029, se il regolamento europeo necessario sarà approvato entro la fine dell’anno. Non si tratta quindi di una data già garantita, ma dell’obiettivo operativo indicato dall’Eurosistema.
Il percorso legislativo ha compiuto passi importanti. Il Consiglio dell’Unione europea ha definito la propria posizione nel dicembre 2025, mentre il Parlamento europeo ha approvato il mandato negoziale nel luglio 2026 con 416 voti favorevoli, 169 contrari e 22 astensioni. Sono quindi iniziati i negoziati tra Parlamento, Consiglio e Commissione.
| Fase | Tempistica prevista | Cosa significa |
|---|---|---|
| Approvazione del regolamento | Entro la fine del 2026 | Creazione della base giuridica per l’emissione |
| Progetto pilota | Seconda metà del 2027 | Test in situazioni reali per circa 12 mesi |
| Prima emissione possibile | 2029 | Avvio ufficiale, se le condizioni legislative e tecniche saranno rispettate |
Io terrei distinta soprattutto una parola da molte notizie online: “pilota” non significa “lancio per tutti”. Nel test parteciperanno soggetti selezionati, prestatori di servizi di pagamento e commercianti, mentre l’uso generalizzato dipenderà dalla decisione finale della BCE e dall’attuazione del regolamento.
Cosa deve succedere prima dell’emissione
La legge europea deve essere approvata
La BCE può preparare infrastruttura, regole tecniche e strumenti digitali, ma non deciderà l’emissione prima dell’adozione del regolamento. Questo è il principale punto da controllare quando si legge una nuova previsione sul calendario.
Il regolamento dovrà stabilire aspetti essenziali come i diritti degli utenti, gli obblighi dei prestatori di pagamento, la tutela dei dati, l’accettazione da parte degli esercenti e i limiti alle somme detenibili. Finché il testo non sarà definitivo, alcuni dettagli potranno ancora cambiare.
Il progetto pilota dovrà verificare il funzionamento reale
La fase pilota dovrebbe iniziare nella seconda metà del 2027 e durare 12 mesi. Servirà a testare pagamenti nei negozi, acquisti online e trasferimenti tra privati, sia con connessione Internet sia in modalità offline.
Per il progetto sono stati selezionati 36 prestatori di servizi di pagamento in tutta l’area dell’euro. Il test dovrà misurare non soltanto la velocità delle transazioni, ma anche la sicurezza, l’accessibilità dell’app, la gestione dei rimborsi e la capacità del sistema di funzionare su larga scala.
Le banche dovranno preparare i propri canali
Per il pubblico, l’accesso dovrebbe avvenire attraverso la propria banca o un altro prestatore autorizzato. Potrebbe essere disponibile anche un’app dell’euro digitale, ma la banca resterà probabilmente il principale interlocutore per apertura del conto, assistenza e trasferimento dei fondi.
Chi oggi utilizza già il mobile banking non dovrebbe affrontare un cambiamento radicale. La differenza sarebbe che il saldo in euro digitali rappresenterebbe una forma di moneta di banca centrale, non un semplice deposito presso una banca commerciale.
Cosa cambierà per cittadini e imprese in Italia
Per un cittadino italiano, l’uso quotidiano sarebbe simile a quello di un portafoglio digitale. Si potrebbe pagare avvicinando lo smartphone al terminale, acquistare online oppure trasferire denaro a un’altra persona. La caratteristica più interessante, a mio avviso, è la possibilità di effettuare pagamenti istantanei e interoperabili in tutta l’area euro.
| Situazione | Possibile utilizzo | Vantaggio concreto |
|---|---|---|
| Acquisto in negozio | Pagamento tramite telefono o portafoglio digitale | Transazione immediata |
| Acquisto online | Selezione dell’euro digitale al checkout | Standard europeo comune |
| Connessione assente | Pagamento offline con saldo previamente caricato | Utilità anche in caso di rete instabile |
| Pagamento tra privati | Trasferimento diretto tra due portafogli | Invio rapido del denaro |
Costi, privacy e limiti
I servizi di base dovrebbero essere gratuiti per i consumatori. Alcuni servizi aggiuntivi offerti dalle banche, come strumenti avanzati o pagamenti condizionati, potrebbero invece prevedere un costo. Per gli esercenti sono previste commissioni soggette a limiti, ma il quadro definitivo dipenderà dall’accordo legislativo.
La privacy sarà diversa tra modalità online e offline. Il pagamento offline dovrebbe offrire un livello di riservatezza più vicino a quello del contante, mentre online i prestatori dovranno comunque applicare i controlli antiriciclaggio. L’Eurosistema, secondo la BCE, non dovrebbe poter collegare direttamente ogni transazione a una persona specifica.
Non sarebbe però possibile accumulare somme illimitate. Sono previsti limiti di detenzione per evitare che l’euro digitale diventi un deposito alternativo alle banche e provochi trasferimenti troppo consistenti durante una crisi finanziaria. Le disponibilità non produrrebbero interessi.
Leggi anche: 5.000 euro in criptovalute vanno dichiarati?
Il contante resterà disponibile
L’euro digitale non cancellerà banconote e monete. Il progetto europeo procede insieme alle misure per garantire accesso e accettazione del contante, lasciando agli utenti la scelta dello strumento di pagamento più adatto.
Per le imprese italiane, il tema principale sarà l’adeguamento dei terminali e dei sistemi di incasso. Chi accetta già pagamenti contactless e istantanei potrebbe avere un percorso più semplice, mentre attività con software datati dovranno considerare tempi e costi di aggiornamento.
Perché il calendario può ancora cambiare
Il 2029 è una previsione condizionata, non una promessa commerciale. Un ritardo nell’approvazione del regolamento potrebbe spostare il progetto pilota e, di conseguenza, anche la prima emissione. Lo stesso vale se i test evidenziassero problemi tecnici, di sicurezza o di coordinamento tra i diversi prestatori.
Quando leggo titoli che annunciano l’euro digitale “in arrivo”, controllo sempre tre elementi. La legge deve essere approvata, il pilota deve concludersi con risultati affidabili e la BCE deve adottare la decisione finale sull’emissione.
- Regolamento europeo significa autorizzazione giuridica, non disponibilità immediata al pubblico.
- Progetto pilota significa sperimentazione limitata, non apertura automatica dei conti per tutti.
- Prima emissione indica l’avvio possibile del sistema, che potrebbe comunque essere introdotto gradualmente.
Per chi gestisce un’attività, il 2026 non è ancora il momento di acquistare strumenti specifici solo per questo progetto. È più sensato verificare se il proprio fornitore POS e il software gestionale supportano già pagamenti contactless, istantanei e interoperabili. Questa preparazione riduce il rischio di costi improvvisi quando il quadro sarà definitivo.
La data da segnare e il modo più prudente di prepararsi
Oggi la sintesi è semplice: possibile emissione nel 2029, progetto pilota dalla seconda metà del 2027 e passaggio legislativo ancora decisivo nel 2026. Non esiste ancora una data certa per l’utilizzo generalizzato in Italia.
Io seguirei il calendario attraverso comunicati della BCE, aggiornamenti delle istituzioni europee e informazioni della propria banca. Nel frattempo non serve modificare le abitudini di pagamento né confondere l’euro digitale con una criptovaluta: sarà, se introdotto, una nuova forma dell’euro ufficiale, pensata per affiancare contante, carte e strumenti già esistenti.
