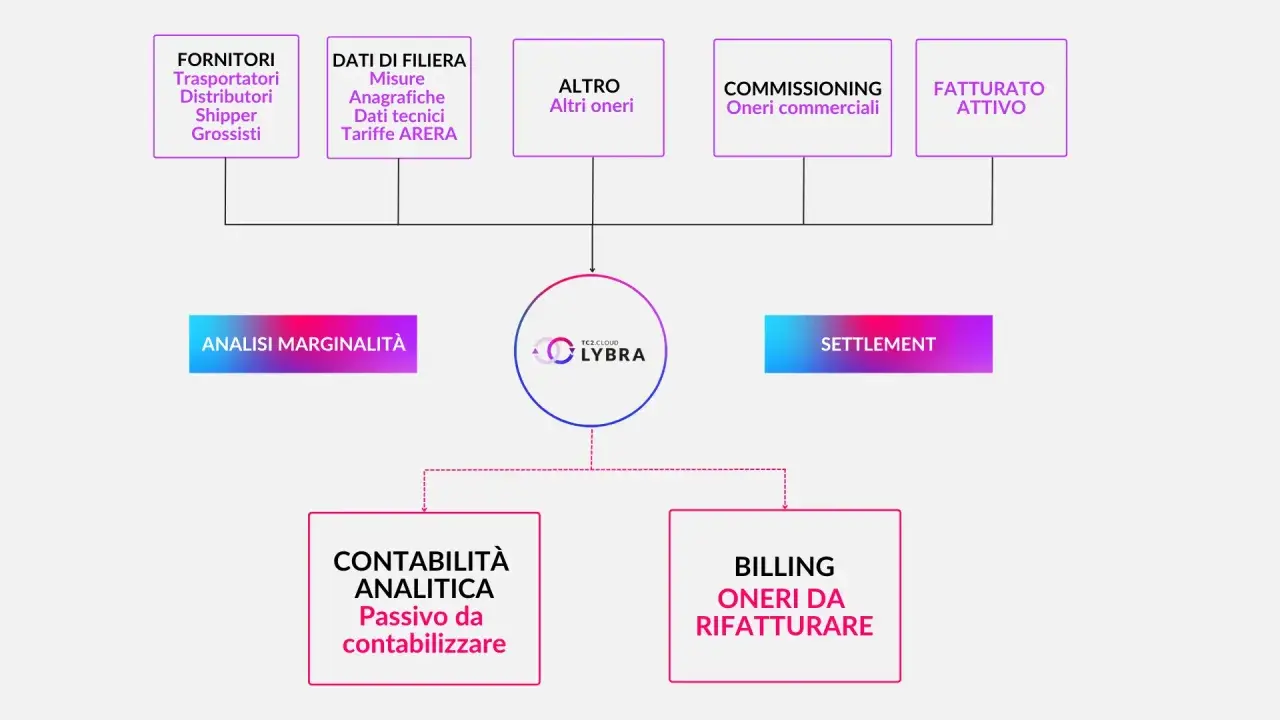
Quando una fattura arriva tardi, viene registrata due volte o finisce pagata oltre la scadenza, il problema non resta confinato all’ufficio amministrativo: incide su liquidità, rapporti commerciali e qualità dei dati finanziari. La contabilità fornitori serve proprio a governare il ciclo passivo, dalla ricezione del documento fino alla riconciliazione del pagamento, con controlli chiari e strumenti digitali. In questa guida mostro il processo, gli errori più frequenti, le automazioni utili e gli indicatori da monitorare.
Un processo ordinato trasforma le fatture passive in controllo finanziario
- Ciclo completo dalla richiesta d’acquisto alla registrazione e al pagamento.
- Controllo a tre vie tra ordine, documento di trasporto e fattura.
- Fatturazione elettronica gestita tramite XML, Sistema di Interscambio e conservazione digitale.
- Automazione utile per ridurre inserimenti manuali, duplicati e ritardi nelle approvazioni.
- Indicatori pratici per misurare tempi, scaduti, errori e puntualità dei pagamenti.
Che cosa comprende davvero la gestione dei fornitori
Il lavoro non consiste soltanto nel registrare una fattura ricevuta. Comprende la verifica del fornitore, il controllo dei dati fiscali, l’imputazione del costo, la gestione dell’IVA, l’aggiornamento dello scadenzario e la chiusura del debito dopo il pagamento.
Io considero questo processo come una catena. Se un anello è debole, per esempio un ordine senza responsabile o una fattura priva di centro di costo, l’errore riappare più avanti sotto forma di pagamento duplicato, costo attribuito male o liquidità difficile da prevedere.
| Fase | Obiettivo | Rischio se manca |
|---|---|---|
| Richiesta e ordine | Autorizzare la spesa prima dell’acquisto | Acquisti non approvati |
| Ricezione di beni o servizi | Verificare che la prestazione sia stata eseguita | Fatture per attività non ricevute |
| Registrazione | Rilevare correttamente costo, IVA e debito | Dati contabili e fiscali errati |
| Pagamento | Rispettare scadenze e condizioni contrattuali | Interessi, solleciti e tensioni con i fornitori |
La distinzione più importante è tra controllo contabile e controllo gestionale. Il primo verifica che la scrittura sia corretta; il secondo chiarisce quanto si sta spendendo, per quale progetto e con quale impatto sul margine.
Il ciclo passivo dalla fattura al pagamento
Un flusso efficace segue passaggi riconoscibili, anche quando l’azienda è piccola. La tecnologia può velocizzarli, ma prima bisogna stabilire chi approva, quali documenti servono e quando una fattura può entrare nello scadenzario.
1. Ricezione e classificazione
Per la maggior parte delle operazioni nazionali, la fattura elettronica arriva in formato XML attraverso il Sistema di Interscambio. Il gestionale dovrebbe acquisire il documento, identificarne il fornitore e segnalare subito scarti, anomalie o documenti già presenti.
Non conviene affidarsi soltanto al PDF visualizzato dall’utente. Il file XML contiene i dati strutturati da usare per registrazione, ricerca e controlli. Il PDF può essere comodo da leggere, ma non sostituisce l’archivio digitale previsto dal processo aziendale.
2. Verifica della spesa
Il controllo migliore confronta tre elementi: ordine d’acquisto, documento di trasporto o prova dell’erogazione e fattura. È il cosiddetto three-way match, cioè il confronto tra ciò che è stato ordinato, ciò che è arrivato e ciò che viene addebitato.
Per esempio, se l’ordine prevede 100 pezzi a 10 euro e la fattura ne indica 110, il sistema dovrebbe bloccare il documento o chiedere un’approvazione motivata. Per i servizi senza DDT, la conferma può arrivare dal responsabile che attesta l’avvenuta prestazione.
3. Registrazione contabile
La registrazione attribuisce la spesa al conto corretto, al periodo di competenza, al centro di costo e al trattamento IVA applicabile. In un esempio semplice, una fattura di 1.000 euro più IVA ordinaria del 22% genera un totale di 1.220 euro, ma l’aliquota non va mai scelta automaticamente senza verificare la natura dell’operazione.
Qui si commette spesso un errore concettuale. La data della fattura, la data di ricezione e la data di scadenza possono avere ruoli diversi, quindi il gestionale deve conservarle separatamente e usarle per gli adempimenti corretti.
4. Scadenzario e pagamento
Dopo l’approvazione, la fattura entra nello scadenzario con importo, condizioni concordate e data prevista di pagamento. I termini possono essere, ad esempio, 30, 60 o 90 giorni, ma dipendono dal contratto e dalle regole applicabili al rapporto, non da un’impostazione generica valida per tutti.
Prima di predisporre il bonifico o la distinta bancaria, controllo sempre IBAN, intestazione, eventuali variazioni recenti e presenza di note di credito. Una modifica improvvisa delle coordinate bancarie merita una verifica indipendente, perché è uno dei punti sfruttati più spesso nelle frodi via e-mail.
I controlli che riducono errori e frodi
La velocità non deve eliminare le responsabilità. Un processo digitale ben progettato crea una traccia verificabile di chi ha ricevuto, controllato, approvato e pagato ogni documento.
Anagrafica e autorizzazioni
L’anagrafica del fornitore dovrebbe contenere partita IVA, codice fiscale, condizioni di pagamento, coordinate bancarie e referente. L’accesso alla modifica dei dati sensibili va limitato a poche persone, con registrazione dello storico delle variazioni.
Per le spese ricorrenti, consiglio una matrice di approvazione basata su importo e centro di responsabilità. Una soglia interna di 500 euro può richiedere l’autorizzazione del responsabile di funzione, mentre importi superiori possono passare anche dal direttore finanziario. Le cifre vanno adattate alla struttura aziendale, ma le regole devono essere scritte.
Duplicati, anomalie e documenti incompleti
- Confrontare numero, data, fornitore e totale per intercettare duplicati.
- Segnalare fatture senza ordine o senza conferma della prestazione.
- Controllare imponibile, IVA, totale e modalità di pagamento.
- Separare le note di credito dalle fatture ordinarie per evitare compensazioni errate.
- Verificare le fatture rifiutate o scartate e conservarne l’esito.
Un controllo automatico non è una prova definitiva. Un algoritmo può riconoscere due documenti simili, ma non sa sempre se un servizio è stato realmente svolto o se una variazione di prezzo è stata autorizzata. Per questo preferisco un modello misto, con automazione per i controlli ripetitivi e giudizio umano sulle eccezioni.
Come la finanza digitale cambia il lavoro quotidiano
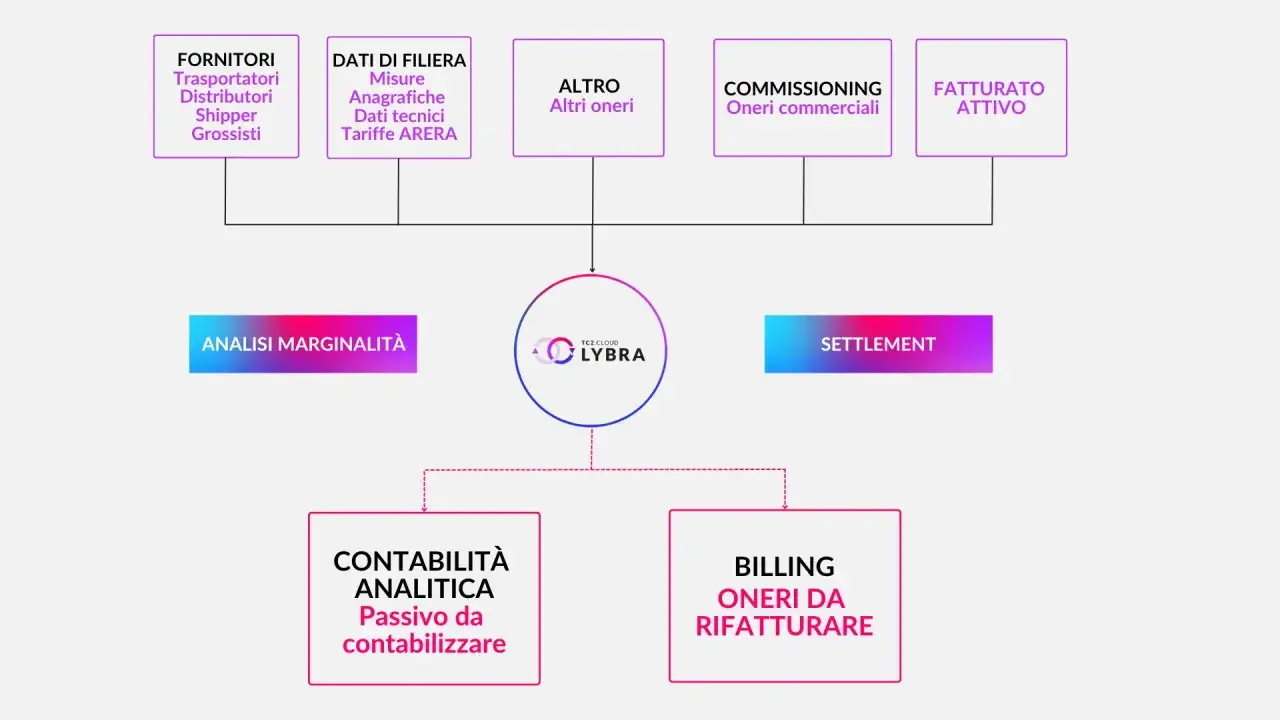
Il salto di qualità arriva quando fattura, ordine, approvazione, banca e contabilità condividono gli stessi dati. Un gestionale integrato evita di copiare più volte importi e scadenze, mentre un workflow digitale invia il documento alla persona giusta senza affidarsi a e-mail disperse.
Leggi anche: Nota di credito per errata fatturazione - come usarla
Le automazioni che portano più valore
- Importazione XML delle fatture ricevute e compilazione automatica dei dati.
- Riconoscimento intelligente di fornitore, conto, centro di costo e condizioni abituali.
- Matching automatico tra ordine, ricezione e fattura.
- Workflow approvativi con notifiche, scadenze e responsabili definiti.
- Riconciliazione bancaria per collegare il pagamento alla fattura chiusa.
- Dashboard su debiti, scadenze, fornitori principali e anomalie.
Secondo le indicazioni dell’Agenzia delle Entrate, la fattura elettronica va gestita insieme agli obblighi di conservazione digitale. Un backup su un computer o su un servizio cloud non equivale automaticamente alla conservazione a norma, perché servono integrità, reperibilità e procedure documentate.
L’intelligenza artificiale può suggerire una classificazione o evidenziare una fattura insolita, ma non dovrebbe decidere da sola su IVA, competenza economica o autorizzazione al pagamento. Il vero vantaggio non è “fare tutto senza persone”, bensì spostare il tempo delle persone dai dati ripetitivi alle eccezioni importanti.
Quale organizzazione funziona per una PMI
Non esiste un unico livello di digitalizzazione adatto a tutti. Una microimpresa con poche decine di fatture al mese ha esigenze diverse da una società che riceve migliaia di documenti, gestisce magazzino e lavora con più sedi.
| Scenario | Impostazione consigliata | Priorità |
|---|---|---|
| Volumi ridotti | Gestionale cloud e procedure semplici | Scadenzario e ordine documentale |
| PMI in crescita | ERP integrato con approvazioni digitali | Controllo dei costi e riduzione degli inserimenti |
| Struttura complessa | Automazione del ciclo passivo e integrazione bancaria | Eccezioni, segregazione dei compiti e analisi dei dati |
Per scegliere uno strumento, io partirei da cinque domande concrete. Quante fatture arrivano ogni mese? Quante richiedono approvazioni? Quanti documenti vengono inseriti manualmente? Quanto tempo passa dalla ricezione alla registrazione? Quanti pagamenti risultano scaduti?
Come obiettivi interni, una PMI può puntare a registrare almeno il 90% delle fatture entro cinque giorni lavorativi, mantenere i documenti privi di abbinamento sotto il 5-10% e tenere sotto controllo il valore delle fatture scadute. Non sono norme universali, ma soglie utili per capire se il processo sta migliorando.
Il costo del software conta, ma non è il solo criterio. Una soluzione economica che non dialoga con banca, magazzino o sistema fiscale può creare più lavoro di quello che elimina; una piattaforma sofisticata, invece, rischia di essere sovradimensionata se nessuno aggiorna anagrafiche e regole.
La decisione più utile è rendere misurabile il ciclo passivo
Una gestione solida parte da responsabilità definite, documenti collegati e scadenze affidabili. La digitalizzazione diventa davvero utile quando riduce gli errori, rende visibili gli impegni futuri e permette di intervenire prima che un’anomalia diventi un problema di cassa.
Il primo passo può essere molto pratico: mappare per una settimana ogni fattura ricevuta, segnare dove si blocca e misurare il tempo impiegato. Da lì emergono spesso le priorità reali, che possono essere un’anagrafica più pulita, un’approvazione più rapida o una migliore riconciliazione bancaria.
Non serve automatizzare tutto subito. Serve costruire un processo coerente, controllabile e proporzionato alla propria azienda, facendolo evolvere insieme ai volumi e alle esigenze della finanza digitale.
