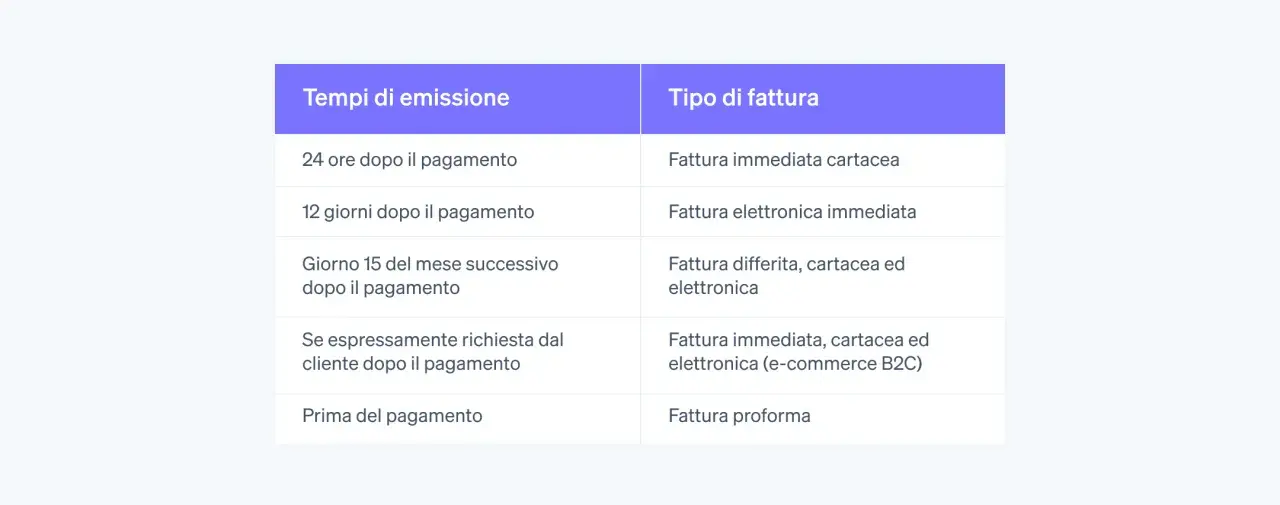
Quando un cliente paga subito, oppure chiede di saldare dopo la consegna, la data della fattura può creare qualche dubbio operativo. La questione, spesso formulata come «la fattura va emessa prima o dopo il pagamento», non ha una risposta unica: dipende dal tipo di operazione, dall’eventuale acconto e dal momento in cui la prestazione o la cessione si considera effettuata. Capire questa distinzione aiuta a evitare errori IVA, ritardi nello SdI e disallineamenti tra contabilità e incassi.
La regola dipende dal momento in cui l’operazione si considera effettuata
- Prestazioni di servizi normalmente rilevano al pagamento del corrispettivo, salvo fattura emessa in precedenza.
- Cessioni di beni mobili rilevano di regola alla consegna o alla spedizione.
- Acconti e pagamenti parziali fanno scattare l’obbligo di fatturazione limitatamente all’importo incassato.
- Fattura immediata entro 12 giorni dal momento di effettuazione dell’operazione.
- Fattura differita entro il giorno 15 del mese successivo, quando esistono i documenti necessari.
- Pro forma non sostituisce la fattura fiscale elettronica.
Prima o dopo il pagamento cambia in base a ciò che vendi
Il modo più semplice per orientarsi è separare beni e servizi. Gli articoli 6 e 21 del DPR 633/1972 collegano infatti l’obbligo IVA a un momento preciso, chiamato momento di effettuazione dell’operazione.
| Situazione | Momento rilevante | Conseguenza pratica |
|---|---|---|
| Vendita di un bene mobile | Consegna o spedizione | La fattura si emette anche se il cliente non ha ancora pagato. |
| Prestazione di servizio | Pagamento del corrispettivo | In genere la fattura segue l’incasso, salvo emissione anticipata. |
| Acconto ricevuto prima della consegna o del servizio | Data dell’incasso | Si fattura l’importo pagato entro i termini previsti. |
| Fattura emessa prima dell’incasso | Data della fattura | L’operazione si considera effettuata per l’importo fatturato. |
La vendita di beni
Per un bene mobile, il riferimento principale è la consegna o spedizione. Se invio un computer il 10 del mese e concordo il pagamento a 30 giorni, non devo aspettare l’accredito bancario per fatturare.
Il pagamento posticipato è una condizione commerciale, non il momento che determina automaticamente l’emissione. Questo è uno degli errori che riscontro più spesso nei piccoli negozi online, soprattutto quando il gestionale viene collegato solo al conto corrente e non alla logistica.
La prestazione di servizi
Per una prestazione professionale ordinaria, come una consulenza o un progetto digitale, l’operazione si considera generalmente effettuata al momento del pagamento. Se il cliente paga il 5 maggio, la fattura deve essere emessa entro il termine ordinario calcolato da quella data.
È comunque possibile emettere la fattura prima di ricevere il denaro. In quel caso, però, l’IVA diventa rilevante per l’importo fatturato già alla data di emissione. Non conviene quindi anticipare automaticamente la fattura solo per assecondare una richiesta amministrativa del cliente.
Che cosa succede quando ricevi un acconto
Un acconto non è un semplice movimento bancario da annotare e dimenticare. Se ricevo una parte del prezzo prima della consegna del bene o della conclusione del servizio, l’operazione si considera effettuata limitatamente alla somma incassata.
Supponiamo che un progetto valga 4.000 euro e che il cliente versi un acconto di 1.000 euro. Occorre emettere una fattura per l’acconto, mentre i restanti 3.000 euro saranno fatturati quando si verificherà il momento rilevante per il saldo, oppure quando il saldo verrà incassato nel caso di una prestazione di servizi.
Un pagamento parziale non equivale al saldo
Se il cliente paga soltanto una parte, la fattura deve riflettere l’importo effettivamente ricevuto, salvo che io scelga di fatturare anticipatamente l’intero corrispettivo. Fatturare tutto al primo acconto è possibile, ma anticipa anche gli effetti fiscali sull’importo complessivo.
Nel documento è utile indicare chiaramente la causale, per esempio “acconto per sviluppo sito web”, il riferimento al preventivo e l’eventuale saldo previsto. Questa precisione riduce le contestazioni e rende più semplice collegare fatture, pagamenti e attività nel gestionale.
La scadenza non è la data del pagamento
La data entro cui il cliente dovrebbe pagare non coincide con la data in cui ha realmente pagato. Una fattura con scadenza il 30 giugno non produce un incasso il 30 giugno se il bonifico arriva il 4 luglio.
Per i servizi, la differenza è importante. Io separo sempre nel sistema data di emissione, data di scadenza e data di incasso. Confonderle può portare a emettere documenti in ritardo o a imputare l’IVA al periodo sbagliato.
Quali sono i termini per la fattura elettronica
La fattura immediata deve essere emessa, in via ordinaria, entro 12 giorni dal momento in cui l’operazione si considera effettuata. Per la fattura elettronica, questo significa predisporre il file e trasmetterlo correttamente al Sistema di Interscambio, verificando anche l’esito dell’invio.Il termine non decorre dalla data scelta liberamente dal cliente, ma dall’evento fiscalmente rilevante. Per una vendita sarà di solito la consegna o la spedizione; per un servizio sarà spesso il pagamento; per un acconto sarà la data dell’incasso dell’acconto.
Quando si può usare la fattura differita
La fattura differita consente di riepilogare più operazioni effettuate nello stesso mese nei confronti dello stesso cliente, quando sono supportate da documenti idonei. Per le cessioni di beni, il riferimento tipico è il documento di trasporto.
In questi casi la fattura può essere emessa entro il giorno 15 del mese successivo. Non è però una soluzione da usare senza documentazione: se manca il DDT o un documento equivalente, torna a valere il termine ordinario della fattura immediata.
La data della fattura e quella del pagamento
Nella fattura elettronica è importante riportare la data coerente con l’operazione e conservare la prova dell’evento che l’ha fatta scattare. Un pagamento tracciato tramite bonifico, carta o piattaforma digitale dovrebbe essere riconciliato con numero fattura, importo e data valuta.Nel caso di pagamenti online, io considero decisiva la conferma dell’incasso, non la semplice autorizzazione della carta. Un pagamento rifiutato, annullato o ancora “in sospeso” non dovrebbe attivare lo stesso flusso di un pagamento concluso.
Pro forma, acconto e saldo hanno funzioni diverse
La fattura pro forma viene spesso usata per chiedere il pagamento prima dell’emissione del documento fiscale. È utile come riepilogo commerciale, ma non sostituisce la fattura elettronica e non deve essere trattata come una fattura già emessa.
| Documento | Funzione | Errore da evitare |
|---|---|---|
| Pro forma | Richiedere il pagamento e anticipare i dettagli dell’operazione | Considerarla sufficiente ai fini fiscali. |
| Fattura di acconto | Documentare una somma ricevuta prima del saldo | Ignorare l’acconto perché il servizio non è ancora terminato. |
| Fattura a saldo | Fatturare la parte residua del corrispettivo | Non sottrarre gli acconti già fatturati. |
| Fattura anticipata integrale | Fatturare l’intero importo prima della consegna o del pagamento | Dimenticare che anticipa il momento fiscale sull’intera somma. |
Se ho inviato una pro forma per 2.000 euro e il cliente paga, devo poi emettere la fattura fiscale per l’importo corretto entro il termine applicabile. La pro forma può aiutare il processo commerciale, ma non elimina l’adempimento.
Nel saldo è buona pratica richiamare le fatture di acconto già emesse e indicare l’importo residuo. Questo rende trasparente la formazione del totale e impedisce di fatturare due volte la stessa somma, un problema più comune di quanto sembri quando i dati arrivano da sistemi diversi.
Un flusso digitale riduce gli errori di emissione
La tecnologia aiuta davvero solo se parte dall’evento corretto. Collegare la fatturazione al semplice ordine ricevuto o alla scadenza contrattuale può essere comodo, ma non sempre rispetta il momento di effettuazione dell’operazione.
- Classifico l’operazione come vendita di bene, servizio, acconto o saldo.
- Registro l’evento fiscale, come consegna, spedizione o incasso confermato.
- Calcolo il termine di 12 giorni oppure verifico se esistono i requisiti per la fattura differita.
- Invio la fattura allo SdI e controllo ricevute, scarti o mancata consegna.
- Riconcilio il pagamento con il documento emesso, mantenendo separati incassi, scadenze e storni.
Leggi anche: DeFi, come funziona e quali rischi comporta
Gli errori che conviene intercettare subito
- Emettere la fattura di un bene solo quando arriva il bonifico, anche se la merce è già stata spedita.
- Usare una pro forma come se fosse il documento fiscale definitivo.
- Fatturare l’intero progetto dopo un piccolo acconto senza chiarire l’anticipo fiscale.
- Confondere la data di scadenza con la data di incasso effettivo.
- Non verificare l’esito della trasmissione elettronica allo SdI.
Quando emerge un errore, non lo correggo modificando informalmente il PDF già inviato. Valuto con il commercialista se servono una nuova emissione, una nota di credito o un’integrazione, in base alla natura dell’errore e al momento in cui viene rilevato.
La data da segnare non è sempre quella dell’accredito
La regola pratica è questa: per i beni guardo prima a consegna o spedizione; per i servizi guardo al pagamento, salvo fattura anticipata; per gli acconti considero l’importo incassato e non l’intero contratto. Da lì applico il termine ordinario di 12 giorni oppure, quando la documentazione lo consente, la fattura differita entro il 15 del mese successivo.
Se il processo di vendita è digitale, la scelta più sicura è costruire il flusso intorno all’evento fiscale e non soltanto intorno al movimento bancario. È una distinzione semplice, ma fa la differenza tra una fatturazione automatizzata affidabile e un sistema che produce documenti puntuali solo in apparenza.
