La scelta del codice determina il canale di consegna della fattura
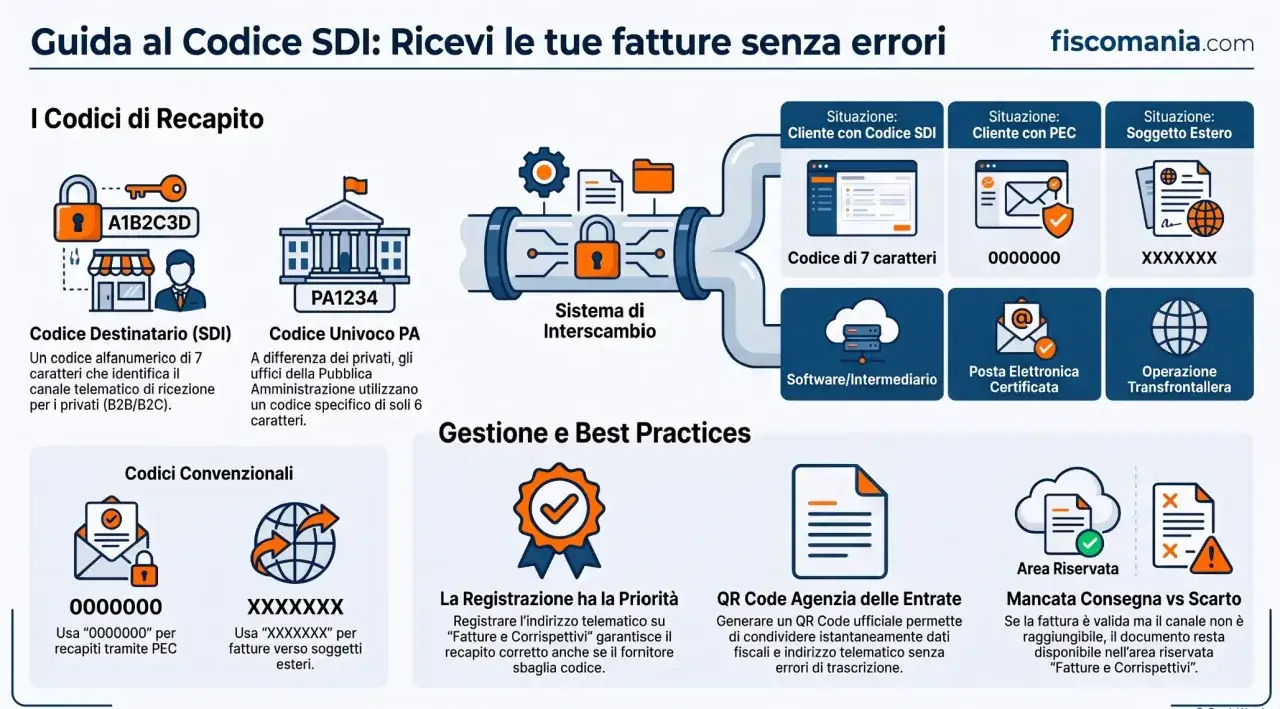
- Codice destinatario privati composto da 7 caratteri alfanumerici e collegato a un software o intermediario.
- PEC alternativa da indicare insieme al valore 0000000 nel campo del codice.
- Consumatori finali senza partita IVA che ricevono il documento nell’area riservata dell’Agenzia delle Entrate.
- Pubblica amministrazione identificata da un codice univoco ufficio di 6 caratteri.
- Clienti esteri per i quali, nei casi previsti, si usa il valore XXXXXXX.
Che cos’è il codice destinatario della fattura elettronica
Il codice destinatario è una stringa che permette al Sistema di Interscambio, o SdI, di instradare una fattura elettronica verso il canale digitale scelto dal cliente. Non identifica necessariamente l’impresa in modo esclusivo: spesso identifica il canale tecnico gestito dal provider di fatturazione.Per i soggetti privati il codice contiene normalmente 7 caratteri alfanumerici. Più aziende possono quindi comunicare lo stesso codice quando utilizzano il medesimo intermediario. Il gestionale riconosce il destinatario attraverso gli altri dati presenti nel file XML, soprattutto partita IVA o codice fiscale.
Questo punto genera spesso confusione. Il codice non si calcola partendo dalla partita IVA, non coincide con il codice fiscale e non è automaticamente assegnato a ogni titolare di partita IVA. Di solito viene fornito dal software, dal commercialista o dal servizio che gestisce la ricezione delle fatture.
Dove si trova e come comunicarlo al fornitore
Se utilizzo un programma di fatturazione elettronica, cerco il dato nella sezione dedicata alla ricezione delle fatture, nell’anagrafica dell’impresa o nei documenti contrattuali del servizio. In caso di dubbio, il provider può confermare quale codice inserire e a quale partita IVA è associato.Chi vuole ricevere automaticamente i documenti può anche registrare il proprio indirizzo telematico nell’area Fatture e Corrispettivi dell’Agenzia delle Entrate. Questa impostazione è utile perché consente di indirizzare le fatture verso il canale scelto anche quando un fornitore utilizza un dato errato o non aggiornato.
Quando comunico il codice a un fornitore, invio insieme anche la denominazione corretta, la partita IVA e il codice fiscale. La combinazione dei dati è importante: un codice valido associato a un cliente sbagliato può creare ritardi, scarti o riconciliazioni manuali.
Codice destinatario e PEC non sono la stessa cosa
Il codice indirizza la fattura verso un canale accreditato, mentre la PEC la consegna a una casella di posta elettronica certificata. Sono quindi due modalità alternative di recapito, non due codici da sommare nella compilazione ordinaria.
Se il cliente preferisce la PEC, nel campo del codice destinatario si inserisce 0000000 e si compila il campo dedicato alla PEC del destinatario. Se invece comunica un codice di 7 caratteri, quello va riportato esattamente, evitando di aggiungere una PEC non richiesta o non coerente.
Quale valore usare nei casi più frequenti
| Destinatario | Valore da inserire | Dove arriva la fattura |
|---|---|---|
| Impresa o professionista con software di ricezione | Codice alfanumerico di 7 caratteri | Gestionale o intermediario collegato |
| Impresa o professionista con PEC | 0000000 | Casella PEC indicata nel relativo campo |
| Consumatore finale senza partita IVA | 0000000 | Area riservata dell’Agenzia delle Entrate |
| Pubblica amministrazione | Codice univoco ufficio di 6 caratteri | Ufficio pubblico indicato nell’IPA |
| Soggetto non stabilito in Italia | XXXXXXX nei casi previsti | Secondo le regole della fatturazione transfrontaliera |
Per una vendita a un privato, non ha senso chiedere un codice che il consumatore potrebbe non possedere. Inserisco i dati anagrafici e fiscali corretti, uso 0000000 e, se il cliente lo desidera, aggiungo la sua PEC. Il documento resta disponibile nell’area riservata, mentre una copia PDF può essere consegnata come semplice cortesia.
Con la Pubblica amministrazione la situazione cambia. Il codice univoco ufficio deve essere ricavato dall’IndicePA o comunicato direttamente dall’ente, perché identifica l’ufficio che deve ricevere la fattura. In base alla commessa possono servire anche CIG, CUP e altri riferimenti amministrativi.
Per i clienti esteri non bisogna copiare automaticamente le regole dei destinatari italiani. Il valore XXXXXXX è previsto per i soggetti non stabiliti in Italia nei flussi appropriati, ma la compilazione deve essere coerente con il Paese indicato nei dati del cliente e con la tipologia dell’operazione.
Come compilare correttamente il campo nel gestionale
Il modo più sicuro è trattare il codice come un dato dell’anagrafica cliente, non come un’informazione da digitare ogni volta. Prima dell’invio controllo sempre che partita IVA, codice fiscale e codice destinatario appartengano allo stesso soggetto.
- Chiedo al cliente il codice del suo canale di ricezione oppure la PEC.
- Verifico il numero dei caratteri e copio il codice senza spazi.
- Se uso la PEC, inserisco 0000000 nel campo del codice e la casella nel campo dedicato.
- Controllo i dati fiscali del destinatario e il tipo di documento.
- Invio la fattura e verifico l’esito restituito dal SdI.
La verifica dell’esito è un passaggio che molti saltano. Una fattura non è davvero gestita solo perché il software mostra “inviata”: bisogna controllare se è stata recapitata o scartata. In caso di scarto, il file va corretto e ritrasmesso secondo le regole applicabili.
Un errore frequente nasce dalla confusione tra lo zero e la lettera O, oppure tra il codice del proprio gestionale e quello del cliente. Copiare il dato direttamente dalla comunicazione ricevuta riduce il rischio di errore più di qualsiasi controllo fatto a memoria.
Cosa succede se il codice è sbagliato o manca
Un codice errato non rende automaticamente inesistente la fattura, ma può impedire il recapito diretto al gestionale del cliente. In quel caso il documento può essere messo a disposizione nell’area riservata dell’Agenzia delle Entrate e il destinatario deve recuperarlo manualmente.
Dal punto di vista operativo, la conseguenza più fastidiosa è la perdita di automazione. La fattura non entra nel flusso contabile, può non essere abbinata all’ordine e rischia di restare invisibile fino a un controllo del cassetto fiscale.
Se il SdI scarta il documento per un errore formale, bisogna leggere il codice e la descrizione della notifica. Non conviene modificare casualmente la fattura o emetterne una seconda, perché si rischiano duplicazioni e disallineamenti contabili.
Quando il cliente comunica un nuovo codice, aggiorno subito l’anagrafica e conservo la comunicazione ricevuta. Se il problema riguarda una fattura già trasmessa, valuto con il commercialista se sia sufficiente informare il cliente o se occorra intervenire sul documento secondo la specifica situazione fiscale.
Come organizzare la ricezione per lavorare meglio
Per una microimpresa con poche fatture, la PEC può essere sufficiente. Quando però i documenti diventano numerosi, un canale integrato con il gestionale offre un vantaggio concreto perché consente di importare, registrare e archiviare i file con meno attività manuali.
Il codice destinatario non è quindi una scelta puramente fiscale. Fa parte dell’architettura digitale dell’azienda e incide sui tempi di registrazione, sulla riconciliazione dei pagamenti e sulla qualità dei dati amministrativi.
Leggi anche: Orientamenti EBA sulle esternalizzazioni - cosa cambia con DORA
PEC o software integrato
| Soluzione | Vantaggio principale | Limite da considerare |
|---|---|---|
| PEC | Costi contenuti e gestione semplice | Importazione e controllo spesso manuali |
| Software di fatturazione | Automazione di ricezione e registrazione | Canone e configurazione iniziale |
| Intermediario o commercialista | Supporto nella gestione fiscale | Dipendenza da procedure e tempi esterni |
La mia esperienza con i piccoli team è abbastanza netta: il problema non nasce quasi mai dal prezzo del servizio, ma dalle anagrafiche trascurate. Un controllo mensile dei clienti, dei fornitori e dell’indirizzo telematico evita più inconvenienti di una piattaforma sofisticata usata senza ordine.
Conviene inoltre stabilire una procedura interna. Chi riceve una fattura deve sapere dove trovarla, chi verifica le notifiche e chi aggiorna il codice quando cambia il gestionale. Sono dettagli semplici, ma fanno la differenza quando aumenta il volume documentale.
Le verifiche da fare prima di inviare una fattura
Prima dell’invio, uso una checklist breve ma sempre uguale. Serve soprattutto quando il cliente è nuovo o quando emetto la fattura da un dispositivo diverso dal solito.
- Identità del cliente verificata tramite denominazione, partita IVA o codice fiscale.
- Codice di 7 caratteri copiato senza modifiche, se il destinatario usa un canale accreditato.
- 0000000 e PEC compilati insieme solo quando la consegna avviene tramite posta certificata.
- Codice ufficio controllato con l’ente, nel caso di fattura alla Pubblica amministrazione.
- Notifica SdI monitorata fino alla consegna o alla segnalazione di un problema.
Se il destinatario non risponde, non invento mai un codice. Uso la modalità prevista per il caso concreto e informo il cliente che potrà consultare il documento nell’area riservata. È una soluzione meno comoda, ma molto più sicura di un dato costruito a caso.
Il controllo che evita quasi tutti i problemi di recapito
La regola pratica è semplice: il codice destinatario deve arrivare dal destinatario o dal suo intermediario, mentre la partita IVA deve essere verificata separatamente. Non basta che il codice abbia sette caratteri, perché la sua validità dipende dal canale a cui è collegato.
Nel 2026 considero essenziale mantenere aggiornate le anagrafiche e controllare periodicamente l’indirizzo telematico registrato. Una fattura elettronica ben compilata non è solo un adempimento fiscale: è un documento che deve entrare nel processo amministrativo giusto, nel posto giusto e senza costringere qualcuno a cercarlo manualmente.
