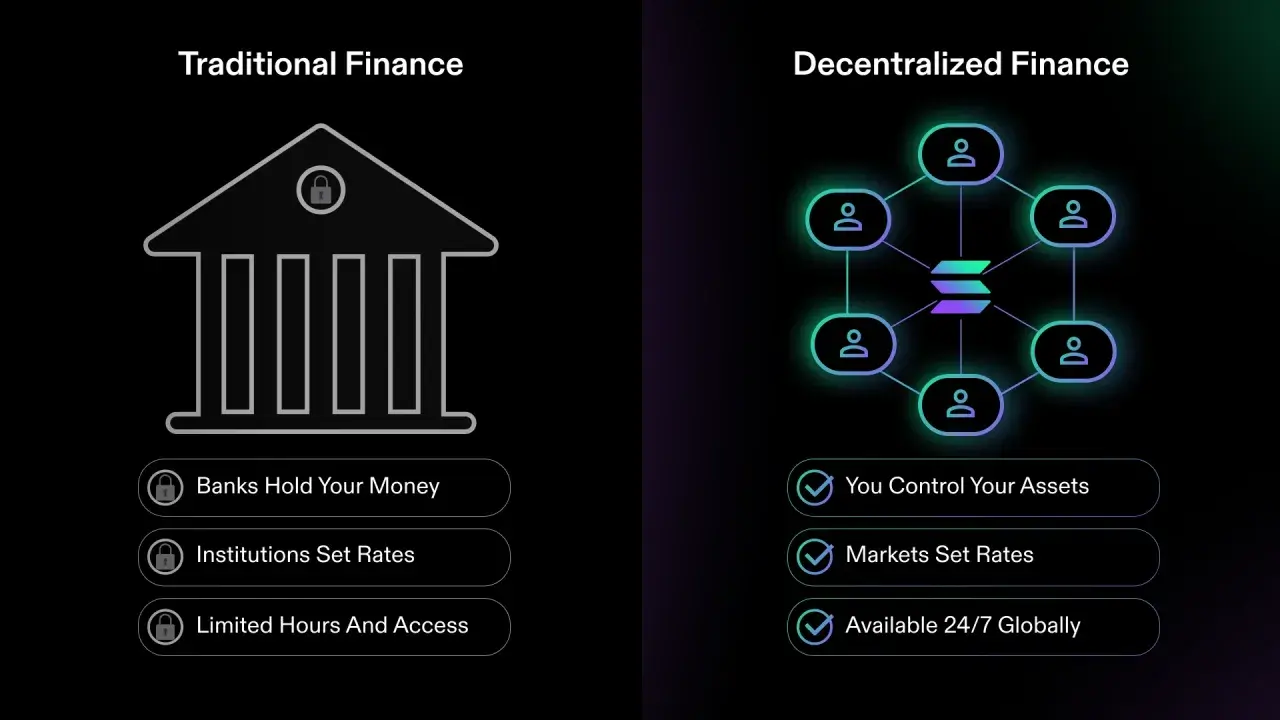
Quando un trasferimento bancario richiede giorni, verifiche e intermediari, l’idea di spostare valore direttamente tra utenti attraverso il codice può sembrare rivoluzionaria. La finanza decentralizzata, spesso abbreviata in DeFi, porta prestiti, scambi e rendimenti su blockchain, ma trasferisce anche molte responsabilità dall’intermediario al singolo utente. Vediamo come funziona davvero, quali servizi offre, quanto costa, quali rischi comporta e come orientarsi in Italia nel 2026.
La DeFi funziona senza banca, ma non senza regole e rischi
- Smart contract e blockchain sostituiscono parte delle funzioni svolte dagli intermediari tradizionali.
- Gli strumenti più diffusi sono DEX, prestiti, staking e stablecoin.
- I rendimenti elevati non sono interessi garantiti, ma compensi legati a rischio, liquidità e volatilità.
- Le operazioni sono spesso irreversibili e la perdita della chiave privata può significare perdere i fondi.
- In Europa il regolamento MiCA disciplina molti operatori, mentre i protocolli pienamente decentralizzati restano un’area più complessa.
Che cosa cambia quando il servizio diventa un protocollo
Nel sistema finanziario tradizionale apro un conto, affido il denaro a una banca e accetto che sia l’istituto a registrare, autorizzare e contabilizzare le operazioni. Nella DeFi queste funzioni vengono svolte, almeno in parte, da una blockchain pubblica e da programmi automatici chiamati smart contract.
Uno smart contract è un software che esegue istruzioni predefinite quando si verificano determinate condizioni. Se deposito una criptovaluta come garanzia, il protocollo può concedermi un prestito seguendo regole già scritte nel codice, senza che un dipendente debba approvare la richiesta.
Il termine “decentralizzata” non significa però che non esista alcun centro di controllo. Alcuni protocolli hanno sviluppatori, società, fondazioni, amministratori di interfacce web o possessori di token di governance capaci di influenzare le decisioni. Io considero più utile chiedersi chi può modificare il sistema, invece di fermarsi all’etichetta DeFi.
Gli elementi che fanno funzionare l’ecosistema
- Blockchain, il registro condiviso dove vengono memorizzate le transazioni.
- Wallet non custodial, portafogli in cui l’utente controlla direttamente le chiavi private.
- Smart contract, programmi che gestiscono scambi, depositi, prestiti e liquidazioni.
- Token, rappresentazioni digitali di valore, diritti o garanzie.
- Oracoli, servizi che portano nel protocollo dati esterni, come il prezzo di un asset.
- Governance, il sistema con cui una comunità può proporre o votare modifiche.
Il punto delicato è l’interdipendenza. Un’applicazione può usare una stablecoin emessa da un altro progetto, un oracolo di terzi e una blockchain sottostante. Un problema in uno di questi livelli può propagarsi rapidamente anche a servizi apparentemente diversi.
Come si svolge una normale operazione DeFi
Immaginiamo di voler scambiare ether con una stablecoin senza passare da un exchange centralizzato. Collego il wallet a un DEX, scelgo la coppia di token, controllo prezzo, slippage e commissione della rete, poi firmo la transazione. Il contratto automatico esegue lo scambio e invia i nuovi token al mio indirizzo.
Un DEX, cioè un exchange decentralizzato, non utilizza necessariamente un registro ordini tradizionale. Molti impiegano un automated market maker, un meccanismo che sfrutta pool di liquidità alimentate dagli utenti per determinare il prezzo in base alla quantità disponibile.
Se invece deposito token in una piattaforma di lending, il protocollo li rende disponibili ad altri utenti. Chi prende in prestito deve normalmente versare una garanzia superiore al valore ricevuto, perché il sistema non valuta il reddito o la storia creditizia come farebbe una banca.
Un esempio numerico di prestito
Supponiamo di depositare criptoattività per un valore di 10.000 euro e di ottenere un prestito da 5.000 euro. Se il valore della garanzia scende rapidamente, il protocollo può vendere automaticamente una parte degli asset per rimborsare il debito.
Questa è la liquidazione. Non è una penale applicata da un operatore, ma una regola codificata per proteggere il pool. Il rischio aumenta quando si usa leva finanziaria o quando la garanzia è molto volatile.
Le commissioni non si limitano all’interesse del prestito. Bisogna considerare il costo della transazione sulla blockchain, l’eventuale commissione del protocollo, lo slippage, il costo di trasferimento tra reti e il rischio di cambio tra token. Un rendimento apparente del 12% può ridursi molto dopo questi elementi.
Quali servizi offre la finanza on-chain
La DeFi non è un singolo prodotto, ma un insieme di applicazioni con profili molto diversi. Per me la distinzione più importante riguarda la provenienza del rendimento: se nasce da commissioni e domanda reale, è diverso da un incentivo pagato con token appena creati.
| Servizio | Come funziona | Rischio principale |
|---|---|---|
| DEX | Permette di scambiare token tramite smart contract e pool di liquidità. | Slippage, manipolazione del prezzo e bug nel codice. |
| Lending | Gli utenti depositano fondi e altri utenti prendono prestiti con garanzia. | Liquidazione, insolvenza del protocollo e perdita di valore della garanzia. |
| Staking | I token vengono vincolati per contribuire alla sicurezza di una rete o di un servizio. | Periodo di blocco, penalità e variazione del valore del token. |
| Liquid staking | Si riceve un token rappresentativo mentre l’asset originale resta in staking. | Rischio aggiuntivo legato al token rappresentativo e al protocollo. |
| Stablecoin | Token progettati per mantenere un valore vicino a una valuta o a un riferimento. | Perdita dell’ancoraggio, riserve insufficienti o rischio dell’emittente. |
| Yield farming | Si spostano fondi tra pool e protocolli per ottenere commissioni o incentivi. | Rendimento variabile, impermanent loss e incentivi insostenibili. |
Lo staking viene spesso presentato come una forma semplice di reddito passivo, ma il rendimento è denominato in un asset che può perdere valore. Un 6% annuo in token non protegge da una perdita del 30% del token stesso.
Nel liquidity providing esiste anche l’impermanent loss, cioè la perdita relativa che può emergere quando i prezzi dei due token depositati cambiano rispetto al momento dell’ingresso. Le commissioni incassate possono compensarla, ma non lo fanno automaticamente.
I protocolli di derivati e le strategie con leva sono ancora più complessi. Possono servire a coprire un rischio, ma nelle mani di un principiante diventano facilmente strumenti speculativi con liquidazioni rapide.
Perché può essere utile e dove resta indietro
Il vantaggio più evidente è l’accesso continuo. Un wallet può interagire con un protocollo 24 ore su 24, senza orari di sportello e senza autorizzazioni individuali per ogni operazione. Il codice è spesso consultabile pubblicamente e le transazioni sono verificabili sulla blockchain.
La programmabilità consente di combinare più servizi in un’unica transazione. Posso usare un token come garanzia, prendere un prestito e scambiarlo attraverso un altro protocollo, creando una composizione finanziaria che in banca richiederebbe diversi intermediari.
Il rovescio della medaglia è che l’utente deve capire ciò che firma. Non c’è sempre un call center, una procedura di chargeback o un responsabile facilmente raggiungibile. Una transazione inviata all’indirizzo sbagliato è normalmente impossibile da annullare.
| Aspetto | Modello tradizionale | Modello decentralizzato |
|---|---|---|
| Accesso | Dipende da intermediario, requisiti e giurisdizione. | Richiede soprattutto un wallet e una connessione alla rete. |
| Orari | Possono esistere orari e tempi di regolamento. | Operatività generalmente continua, salvo problemi della rete. |
| Controllo | Gestito da banca, exchange o altro intermediario. | Distribuito tra codice, validatori e meccanismi di governance. |
| Assistenza | Prevede procedure di reclamo e supporto. | Può essere limitata o assente. |
| Trasparenza | Dipende dai dati pubblicati dall’istituto. | Le operazioni on-chain sono visibili, ma non sempre facili da interpretare. |
| Responsabilità | Una parte del rischio operativo ricade sull’intermediario. | Molte responsabilità ricadono direttamente sull’utente. |
I dati raccolti da ESMA ed EBA mostrano bene la dimensione e i limiti del settore. A settembre 2024 il valore bloccato nei protocolli DeFi era stimato in 77 miliardi di euro, circa il 4% della capitalizzazione complessiva delle criptoattività, mentre prestiti, borrowing e staking rappresentavano oltre il 50% del valore bloccato.
Questi numeri descrivono un settore significativo, ma ancora di nicchia. Non dimostrano che i protocolli siano più sicuri delle banche né che la decentralizzazione elimini il rischio. Dimostrano piuttosto che esiste una nuova infrastruttura finanziaria con logiche proprie.
I rischi che controllo prima di depositare un euro
Il primo controllo riguarda lo smart contract. Un audit esterno è un segnale utile, ma non è una garanzia: può non coprire l’intero codice, può essere superato da un aggiornamento o non individuare un errore economico nella logica del protocollo.
Il secondo riguarda l’oracolo, cioè la fonte dei prezzi usati per calcolare garanzie e liquidazioni. Se il dato è manipolato o arriva in ritardo, un protocollo può liquidare posizioni corrette oppure concedere prestiti eccessivi.
- Rischio tecnico, dovuto a bug, exploit e aggiornamenti del contratto.
- Rischio di mercato, legato alla volatilità degli asset e alla perdita dell’ancoraggio delle stablecoin.
- Rischio di liquidità, quando non ci sono abbastanza fondi per uscire dalla posizione al prezzo previsto.
- Rischio di bridge, se i token vengono trasferiti tra blockchain attraverso infrastrutture aggiuntive.
- Rischio di governance, quando pochi possessori possono modificare parametri o indirizzare fondi.
- Rischio operativo, causato da errori nel wallet, phishing o perdita della chiave privata.
Gli attacchi recenti hanno mostrato un cambiamento importante. Secondo ESMA ed EBA, tra il 2023 e ottobre 2024 le compromissioni delle chiavi private hanno rappresentato poco più del 50% dei furti di criptoattività osservati nella DeFi. La sicurezza, quindi, non dipende soltanto dal codice del protocollo, ma anche dal dispositivo e dalle abitudini dell’utente.
Leggi anche: Criptovalute da evitare - 7 segnali di rischio
Una verifica pratica in sei passaggi
- Controllo la blockchain utilizzata e il costo stimato delle transazioni.
- Leggo la documentazione e verifico chi può aggiornare o sospendere il contratto.
- Confronto il valore bloccato, la liquidità e la durata del protocollo.
- Capisco da dove arriva il rendimento e quale token riceverò realmente.
- Provo prima con un importo minimo e imposto limiti di spesa nel wallet.
- Conservo lo storico delle operazioni, utile anche per la rendicontazione fiscale.
Evito inoltre di concedere autorizzazioni illimitate a token che non conosco. Quando possibile, uso un wallet separato per la sperimentazione e una somma che posso permettermi di perdere integralmente. In questo settore la prudenza non riduce soltanto il rendimento potenziale, spesso evita l’errore irreversibile.
Cosa cambia in Italia nel 2026
Il regolamento europeo MiCA disciplina l’emissione di alcune criptoattività e i servizi offerti dai crypto-asset service provider. La distinzione decisiva è tra un protocollo realmente pienamente decentralizzato, senza intermediario identificabile, e un servizio che mantiene sviluppatori, gestione, promozione o controllo operativo riconoscibile.
MiCA non significa quindi che ogni applicazione con un’interfaccia web sia automaticamente autorizzata o esclusa. La stessa normativa prevede che i servizi forniti in modo decentralizzato possano rientrare nel perimetro quando non sono davvero privi di intermediari.
In Italia il periodo transitorio per gli operatori già attivi è terminato il 1° luglio 2026. Per acquistare o custodire criptoattività tramite un intermediario, verifico che il soggetto sia autorizzato come CASP oppure che rientri tra gli intermediari vigilati abilitati, controllando il registro europeo e le comunicazioni di Consob e Banca d’Italia.
La presenza di MiCA non protegge però da ogni protocollo decentralizzato accessibile online. Non elimina volatilità, truffe, attacchi informatici o responsabilità fiscali. Il trattamento fiscale dipende dal tipo di operazione e dalla qualificazione dell’attività, perciò con importi rilevanti mi affido a un professionista e mantengo una documentazione completa.
Come iniziare con un approccio proporzionato
Per un principiante, partire da strategie con leva o da rendimenti a tre cifre è il modo più rapido per confondere complessità e opportunità. Io inizierei osservando una transazione su una rete, comprendendo le commissioni e usando un DEX con una coppia liquida prima di valutare prestiti o farming.
Il percorso più ragionevole è graduale. Prima si impara a proteggere il wallet, poi si verifica il funzionamento di un contratto, infine si decide se il possibile rendimento compensa davvero il rischio assunto.
- Usare una somma di prova molto piccola.
- Non condividere mai seed phrase o chiavi private.
- Controllare ogni autorizzazione prima della firma.
- Diffidare di rendimenti fissi molto superiori al mercato.
- Separare il rischio della blockchain da quello del protocollo.
- Non investire in un token soltanto perché è definito “governance token”.
La domanda utile non è soltanto “quanto posso guadagnare?”. Chiedo anche quanto posso perdere, in quanto tempo posso uscire, chi controlla il codice, da dove arriva la liquidità e cosa succede se il prezzo scende del 20% o del 50%. Se non riesco a rispondere con parole semplici, per me l’operazione non è ancora pronta.
La decentralizzazione vale solo quanto la consapevolezza di chi la usa
La DeFi offre una nuova modalità per scambiare, prestare e programmare valore digitale senza affidare ogni passaggio a un intermediario. Il suo vantaggio reale è la combinazione di accesso aperto, automazione e verificabilità, non la promessa di guadagni facili.
Nel 2026 la scelta più solida consiste nel trattarla come un’infrastruttura finanziaria sperimentale, non come un conto deposito. Capire il codice, il wallet, la liquidità, la regolamentazione e la provenienza del rendimento conta più dell’ultimo tasso pubblicizzato.
