La regola che ogni forfettario deve applicare nel 2026
- Obbligo generalizzato dal 1° gennaio 2024, senza più una soglia di ricavi di 25.000 euro.
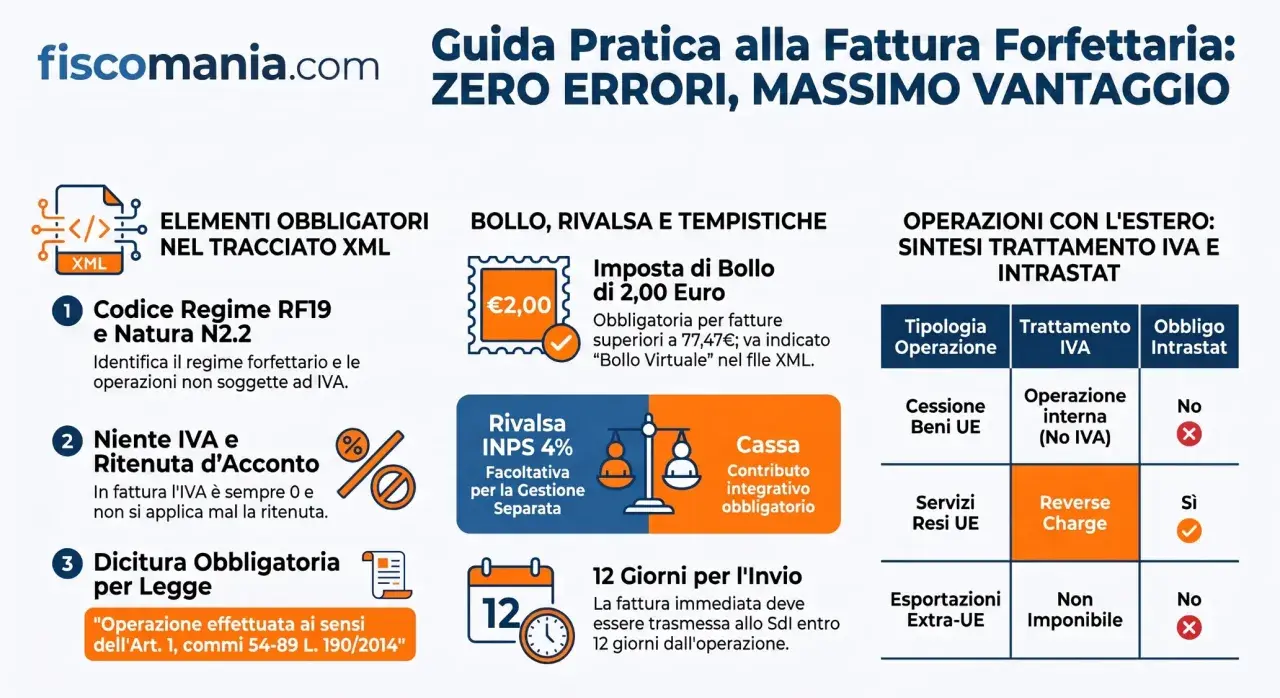
- La fattura deve essere inviata in formato XML allo SdI, non soltanto spedita come PDF.
- Per una fattura immediata il termine ordinario è di 12 giorni dall’operazione.
- Di norma si applicano imposta di bollo da 2 euro e codice natura N2.2.
- Una fattura scartata dallo SdI è considerata non emessa e va corretta e ritrasmessa.
Dal 2024 la fattura elettronica riguarda tutti i forfetari
Il passaggio è avvenuto in due fasi. Dal 1° luglio 2022 l’obbligo riguardava i contribuenti che nell’anno precedente avevano superato, ragguagliati ad anno, 25.000 euro di ricavi o compensi. Dal 1° gennaio 2024 la regola è stata estesa anche a chi si trovava sotto quella soglia.
Nel 2026, quindi, i 25.000 euro non determinano più l’obbligo. Il regime forfetario continua ad avere proprie condizioni di accesso e permanenza, tra cui il limite ordinario di 85.000 euro di ricavi o compensi dell’anno precedente e l’uscita immediata dal regime in caso di superamento di 100.000 euro, ma queste soglie sono separate dalla fatturazione elettronica.
Il fatto di non applicare l’IVA non significa essere esonerati dalla procedura digitale. La fattura resta senza addebito IVA, ma deve essere compilata nel formato previsto e passare dallo Sistema di Interscambio, la piattaforma che controlla e recapita le fatture elettroniche.Quando non serve emettere una fattura
L’obbligo riguarda le operazioni per le quali la fattura deve essere emessa o viene richiesta dal cliente. Un commerciante al minuto può, in determinate situazioni, documentare la vendita tramite corrispettivo telematico invece di una fattura. Se il cliente chiede la fattura, però, il documento deve rispettare le regole elettroniche.
Esistono anche eccezioni specifiche. Nel 2026 gli operatori sanitari che effettuano prestazioni sanitarie verso persone fisiche devono verificare il divieto di invio tramite SdI legato alla tutela dei dati sanitari. Non si tratta di un esonero generale per i forfetari, ma di una disciplina speciale che dipende dal tipo di prestazione e dal destinatario.
Come si emette correttamente una fattura elettronica
Io consiglio di impostare una procedura semplice e ripetibile. Prima si raccolgono i dati del cliente, poi si compila il documento, si controllano natura dell’operazione e bollo, infine si trasmette la fattura e si verifica l’esito dello SdI.
- Inserisci i dati del cedente e del cliente, compresi codice fiscale o partita IVA.
- Indica numero progressivo, data, descrizione del servizio o del bene e importo.
- Seleziona il codice natura corretto, normalmente N2.2 per un’operazione non soggetta a IVA del regime forfetario.
- Inserisci la dicitura relativa al regime, ad esempio il riferimento all’articolo 1, commi da 54 a 89, della legge n. 190/2014.
- Indica il bollo virtuale quando dovuto.
- Trasmetti il file XML tramite il gestionale, il servizio dell’Agenzia delle Entrate o un intermediario.
- Controlla la ricevuta di consegna o di scarto e archivia il documento.
Il servizio dell’Agenzia delle Entrate consente di predisporre e inviare le fatture senza un abbonamento software. Le soluzioni commerciali possono essere più comode quando si gestiscono molti documenti, ma per un professionista con poche fatture mensili il costo di un programma a pagamento non è sempre giustificato.
Codice destinatario e recapito
| Destinatario | Dati da utilizzare | Attenzione pratica |
|---|---|---|
| Impresa o professionista italiano | Codice destinatario di 7 caratteri o PEC | Il PDF può essere una copia, ma non sostituisce l’XML |
| Consumatore finale | Codice destinatario 0000000 | È opportuno consegnare anche una copia leggibile al cliente |
| Pubblica amministrazione | Codice univoco ufficio di 6 caratteri | Possono servire anche CIG, CUP e altri dati dell’ordine |
| Cliente estero | Codice convenzionale XXXXXXX | Restano da verificare le regole dell’operazione internazionale |
Un errore frequente consiste nel confondere l’invio della copia al cliente con l’emissione fiscale. La fattura si considera trasmessa solo quando il file è stato accettato dal sistema. In caso di scarto, occorre correggere l’errore e rinviare il documento, perché la fattura scartata non produce gli effetti di una fattura emessa.
Quali diciture e importi inserire nel documento
La struttura è più semplice rispetto a quella di una fattura ordinaria con IVA, ma proprio per questo gli errori si concentrano sempre negli stessi campi. Una fattura forfetaria non deve riportare l’IVA a debito e deve spiegare chiaramente il motivo della mancata applicazione.
- IVA non esposta, con il codice natura coerente con l’operazione.
- Dicitura del regime forfetario prevista dalla normativa.
- Indicazione che il compenso non è soggetto a ritenuta d’acconto, quando applicabile.
- Imposta di bollo virtuale se la fattura supera la soglia prevista.
- Eventuale rivalsa previdenziale, se prevista dalla posizione professionale e dalla cassa di appartenenza.
Per le prestazioni professionali, la rivalsa previdenziale non va trattata come una voce automatica. Dipende dall’ente previdenziale, dal tipo di attività e dalle regole applicabili al professionista. Su questo punto preferisco sempre una verifica puntuale, perché una percentuale inserita per abitudine può alterare sia il totale richiesto al cliente sia la corretta contabilizzazione.
Il bollo da 2 euro
In linea generale, sulle fatture senza IVA di importo superiore a 77,47 euro si applica l’imposta di bollo di 2 euro. Nel file XML si valorizza il campo relativo al bollo virtuale e il relativo importo può essere addebitato al cliente, se previsto dall’accordo commerciale.
Il pagamento non avviene normalmente fattura per fattura. L’Agenzia calcola l’importo trimestrale nel portale “Fatture e Corrispettivi”, dove il contribuente può controllare l’elenco dei documenti e procedere al versamento. Non bisogna quindi limitarsi a inserire la dicitura in fattura e dimenticare la scadenza del pagamento.
Termini di emissione e casi con clienti esteri
La fattura immediata deve essere trasmessa entro 12 giorni dalla data di effettuazione dell’operazione. Per esempio, se una prestazione viene effettuata il 10 maggio, il file deve essere inviato entro il 22 maggio, salvo regole particolari legate alla natura dell’operazione.
La fattura differita può essere utilizzata in presenza dei requisiti previsti, come un documento di trasporto o un’adeguata documentazione delle prestazioni effettuate nello stesso mese verso lo stesso cliente. In questi casi la trasmissione può avvenire entro il 15° giorno del mese successivo.
La data della fattura non va confusa con il momento dell’incasso. Il regime forfetario segue il principio di cassa per la determinazione del reddito, quindi una fattura emessa a dicembre e incassata a gennaio può avere effetti fiscali nell’anno dell’incasso. Il documento elettronico resta comunque da emettere nei termini ordinari.
Leggi anche: Orientamenti EBA sulle esternalizzazioni - cosa cambia con DORA
Operazioni con l’estero
Per una fattura attiva verso un cliente estero, l’invio tramite SdI può essere richiesto con il codice convenzionale XXXXXXX e con i dati del destinatario non residente. L’obbligo di fatturazione elettronica non elimina le verifiche sulla territorialità del servizio, sulla natura dell’operazione e sugli eventuali adempimenti transfrontalieri.
Il punto più delicato riguarda spesso gli acquisti da fornitori esteri. Anche un forfetario può dover integrare o regolarizzare determinate operazioni tramite documenti elettronici specifici, soprattutto quando entrano in gioco acquisti intracomunitari o meccanismi di inversione contabile. Qui un controllo del commercialista è prudente, perché l’assenza di IVA in fattura non significa automaticamente assenza di ogni obbligo IVA.
Errori, sanzioni e scelta del software
Gli errori più comuni sono pratici, non teorici. Si invia un PDF pensando che basti, si dimentica il bollo, si usa un codice natura errato oppure non si controlla la ricevuta di scarto. Io considero il controllo dell’esito SdI parte integrante della fatturazione, non un passaggio facoltativo.
- PDF senza XML, documento utile al cliente ma non sufficiente per l’emissione.
- Fattura inviata oltre i 12 giorni senza una motivazione valida.
- Codice natura o dicitura del regime non coerenti.
- Bollo non valorizzato o non versato.
- Dati del cliente errati, soprattutto codice fiscale, partita IVA o codice destinatario.
- Fattura scartata lasciata senza correzione.
| Soluzione | Costo diretto | Quando ha senso |
|---|---|---|
| Portale dell’Agenzia delle Entrate | Gratuito | Poche fatture e gestione autonoma |
| Software privato | Variabile in base al fornitore | Molti documenti, automatismi e gestione collaborativa |
| Commercialista o intermediario | Incluso o aggiuntivo rispetto all’incarico | Operazioni estere, casi complessi e controllo periodico |
Nel 2026 non considererei più la fatturazione elettronica come un modo per ottenere automaticamente la riduzione di un anno dei termini di accertamento. La modifica normativa ha eliminato quel beneficio per il periodo d’imposta 2026, perché l’uso dello SdI non è più una scelta volontaria per i forfetari.
La checklist finale per lavorare senza sorprese
Prima di inviare ogni documento controllo cinque elementi: dati del cliente, data e numero progressivo, codice natura, bollo e ricevuta SdI. Se una fattura viene scartata, la correggo subito; se riguarda l’estero o una prestazione sanitaria, verifico anche la regola speciale applicabile.
La tecnologia riduce il lavoro manuale, ma non sostituisce il controllo fiscale. Una procedura mensile di pochi minuti, con archivio ordinato delle fatture e calendario del bollo, evita gli errori più costosi e rende il regime forfetario molto più semplice da gestire.
