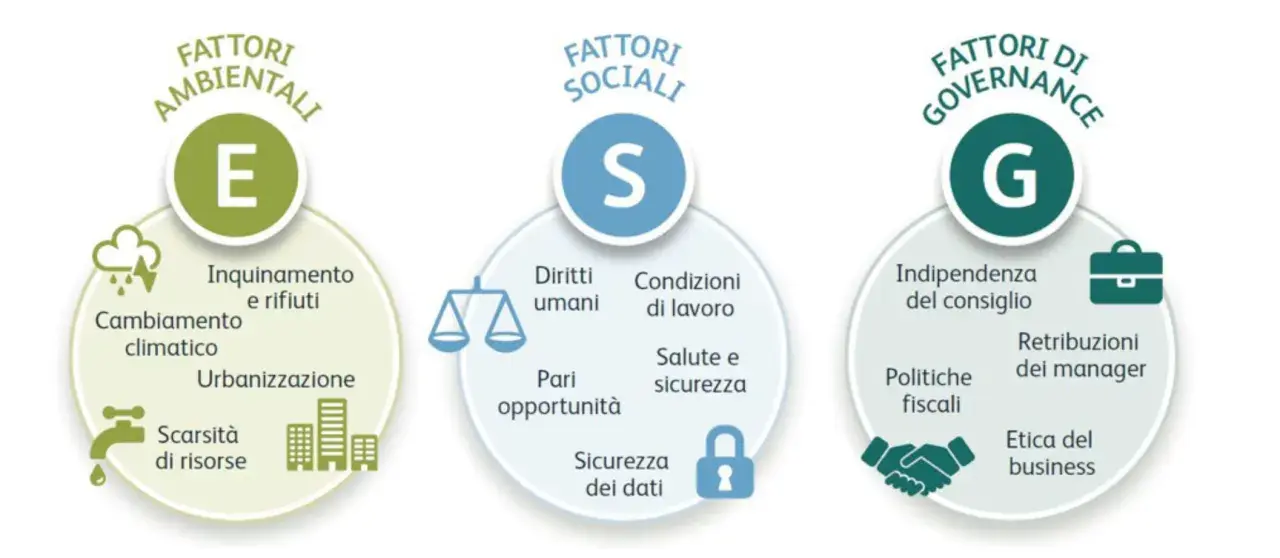
Un buon bilancio di sostenibilità non è una brochure piena di buone intenzioni, ma un documento che mostra come l’azienda crea valore e quali effetti produce su ambiente, persone e territorio. In questo articolo propongo un esempio di bilancio di sostenibilità per una PMI manifatturiera, con numeri simulati, indicatori, obiettivi e collegamenti concreti alla strategia aziendale.
La struttura che rende utile un bilancio di sostenibilità
- Partire dalla materialità per scegliere i temi davvero rilevanti per l’impresa.
- Presentare dati di partenza, obiettivi e risultati, non soltanto iniziative generiche.
- Collegare ogni KPI a una decisione aziendale, a un responsabile e a una scadenza.
- Per una PMI, iniziare con un modello proporzionato e verificabile, anche su base volontaria.
- Distinguere chiaramente tra dati misurati, stime e informazioni ancora da migliorare.
Che cosa deve dimostrare e perché serve alla strategia
Il bilancio di sostenibilità racconta le conseguenze economiche, ambientali e sociali delle attività aziendali. Io lo considero utile quando risponde a tre domande semplici: quali sono gli impatti principali, come vengono gestiti e che cosa cambierà nei prossimi anni.
Non basta dichiarare di usare energia rinnovabile o di rispettare i dipendenti. Un documento credibile indica il perimetro analizzato, il periodo di riferimento, il metodo di calcolo e la variazione rispetto all’anno precedente. Se il consumo energetico è aumentato del 12%, il dato va spiegato, non nascosto dietro una pagina di iniziative positive.
La selezione dei temi parte dall’analisi di doppia materialità. Questo termine indica una valutazione condotta da due punti di vista. Da una parte si misura l’impatto dell’impresa su persone e ambiente, dall’altra si considerano i rischi e le opportunità finanziarie legati alla sostenibilità.
| Area | Domanda da porsi | Indicatori possibili | Ricaduta strategica |
|---|---|---|---|
| Ambiente | Quanto incidono energia, emissioni e materiali? | tCO2e, kWh, rifiuti, acqua | Investimenti, costi operativi, resilienza |
| Persone | Come vengono tutelati lavoratori e comunità? | Infortuni, formazione, turnover, diversità | Produttività, attrattività, continuità operativa |
| Governance | Come vengono prese e controllate le decisioni? | Formazione, segnalazioni, audit, rischi | Affidabilità, compliance, accesso al credito |
Per questo motivo il documento non dovrebbe essere affidato soltanto alla comunicazione o alle risorse umane. Servono almeno amministrazione, operations, acquisti e direzione. Nella mia esperienza, il salto di qualità arriva quando il bilancio smette di essere un progetto parallelo e diventa una dashboard per decidere meglio.
Un esempio concreto per una PMI manifatturiera
Immaginiamo FuturaPack S.r.l., azienda italiana che produce imballaggi per il settore alimentare. I numeri sono simulati e servono a mostrare come può essere costruito un documento leggibile, con una situazione iniziale, obiettivi misurabili e azioni associate.
- 135 dipendenti;
- 2 stabilimenti produttivi;
- fatturato annuo di circa 38 milioni di euro;
- vendite principalmente in Italia e nell’Unione europea;
- produzione basata su plastica riciclata, carta e materiali compositi.
Profilo e priorità dell’azienda
L’analisi di materialità individua cinque temi prioritari. La scelta è coerente con il settore, perché materiali, consumi energetici, sicurezza e catena di fornitura influenzano sia l’impatto ambientale sia la competitività dell’impresa.
| Tema materiale | Dato iniziale 2025 | Obiettivo 2028 | Azione prevista |
|---|---|---|---|
| Energia ed emissioni | 3,2 GWh consumati; 1.850 tCO2e di Scope 1 e 2 | -25% di emissioni | Fotovoltaico, illuminazione LED e recupero del calore |
| Economia circolare | 22% di materiale riciclato in ingresso | 40% di materiale riciclato | Nuovi design e accordi con fornitori certificati |
| Sicurezza sul lavoro | 2,8 infortuni ogni milione di ore lavorate | 1,5 infortuni | Formazione pratica e revisione delle procedure |
| Filiera | 55% degli acquisti coperti da screening ESG | 90% degli acquisti coperti | Questionario fornitori e audit sui partner critici |
| Integrità aziendale | 68% del personale formato sul codice etico | 100% del personale formato | Sessioni annuali e canale di segnalazione monitorato |
La tabella funziona perché ogni obiettivo ha un numero e una data. Dire “ridurremo i consumi” non consente di valutare il risultato. Dire “ridurremo del 15% i kWh per tonnellata di prodotto entro il 2028” rende l’impegno controllabile e lo collega direttamente all’efficienza produttiva.
Come apparirebbe il testo del report
Energia ed emissioni. Nel 2025 FuturaPack ha consumato 3,2 GWh di energia, con una diminuzione del 4% rispetto all’esercizio precedente grazie all’ottimizzazione dei turni produttivi. Le emissioni dirette e quelle associate all’energia acquistata sono state stimate in 1.850 tonnellate di CO2 equivalente. Nel triennio successivo l’azienda prevede di installare 900 kW di impianto fotovoltaico e di ridurre del 25% le emissioni operative.
Persone e sicurezza. L’organico medio è stato di 135 persone, con 14 ore di formazione pro capite. Il tasso infortunistico è risultato pari a 2,8 eventi ogni milione di ore lavorate. Il piano 2026-2028 prevede più addestramento sulle macchine, osservazioni comportamentali mensili e un obiettivo di 24 ore di formazione media per dipendente.
Filiera e materiali. Il 55% della spesa verso fornitori è stato sottoposto a una prima valutazione ambientale e sociale. L’azienda ha inoltre aumentato dal 18% al 22% la quota media di materiale riciclato. La priorità per il prossimo esercizio è intervenire sui dieci fornitori che rappresentano il 60% del valore degli acquisti.
Questo livello di dettaglio è sufficiente per un primo modello, ma non per fingere una conformità normativa automatica. Un report completo deve aggiungere fonti dei dati, criteri di calcolo, responsabilità interne e, quando richiesto, le verifiche di soggetti indipendenti.
Come trasformare l’esempio in un documento credibile
Partire da un modello già pronto aiuta, purché non si copino indicatori irrilevanti. Io seguirei un percorso in cinque passaggi, con un calendario di circa 4-8 settimane per una PMI che dispone già dei dati di base.
- Definire il perimetro. Stabilire quali società, stabilimenti, lavoratori e attività sono inclusi.
- Mappare gli stakeholder. Considerare dipendenti, clienti, fornitori, banche, comunità locali e autorità.
- Selezionare i temi materiali. Incrociare impatti, rischi, opportunità e aspettative degli interlocutori.
- Raccogliere i dati. Usare bollette, registri rifiuti, paghe, audit, acquisti e sistemi di produzione.
- Validare e pubblicare. Controllare coerenza, unità di misura, comparabilità e approvazione della direzione.
Ogni KPI dovrebbe avere una scheda tecnica interna con definizione, formula, fonte, responsabile e frequenza di aggiornamento. Per esempio, “emissioni Scope 2” indica le emissioni indirette legate all’energia acquistata, mentre “Scope 3” comprende altre emissioni della catena del valore, come trasporti, acquisti e uso dei prodotti.
La qualità della raccolta dati conta più della grafica. Un PDF elegante con numeri non riconciliabili con le fatture crea diffidenza; una tabella semplice, accompagnata da una nota metodologica onesta, comunica molto più controllo.
Leggi anche: Controlling aziendale per PMI - KPI e cassa per decidere meglio
La struttura consigliata
| Sezione | Contenuto |
|---|---|
| Lettera della direzione | Priorità, risultati principali e impegni futuri |
| Profilo aziendale | Modello di business, sedi, mercati e catena del valore |
| Governance | Ruoli, responsabilità, controlli, etica e gestione dei rischi |
| Temi ambientali | Clima, energia, risorse, rifiuti, acqua e biodiversità se rilevante |
| Temi sociali | Personale, sicurezza, diritti umani, clienti e comunità |
| Obiettivi e KPI | Risultati dell’anno, confronto storico, target e responsabili |
| Indice degli indicatori | Collegamento tra informazioni pubblicate e standard utilizzati |
Gli ESRS organizzano la rendicontazione europea intorno a informazioni generali e temi ambientali, sociali e di governance. Per una PMI non obbligata, però, ha senso iniziare da un documento più breve e leggibile, invece di produrre decine di pagine che nessuno in azienda sa aggiornare.
Dai dati alle decisioni di strategia aziendale
Il valore del bilancio emerge quando i risultati cambiano il piano industriale. Nel caso di FuturaPack, il dato sui consumi non resta nel capitolo ambientale: diventa una base per decidere se investire nel fotovoltaico, rinnovare i macchinari o rivedere i turni di produzione.
Un’analisi ben costruita può sostenere almeno quattro decisioni concrete.
- Investimenti. Se il costo energetico cresce e l’intensità per tonnellata resta alta, l’efficienza può diventare una priorità di capital allocation.
- Acquisti. Lo screening dei fornitori aiuta a ridurre interruzioni, rischi reputazionali e dipendenza da partner poco trasparenti.
- Innovazione di prodotto. La quota di materiale riciclato può guidare ricerca, progettazione e posizionamento commerciale.
- Gestione delle persone. Infortuni, turnover e ore di formazione mostrano dove intervenire per proteggere produttività e competenze.
Io preferisco una scheda strategica in cui ogni obiettivo ESG abbia un responsabile, una risorsa assegnata e una verifica trimestrale. Un target senza budget è spesso soltanto una promessa; un target collegato a un investimento da 250.000 euro, a un responsabile di stabilimento e a tre milestone annuali può invece guidare davvero l’esecuzione.
Il documento può anche migliorare il dialogo con banche e clienti, ma non va costruito per ottenere un punteggio apparente. Gli interlocutori professionali tendono a chiedere dati coerenti, trend pluriennali e spiegazioni delle anomalie. La trasparenza su un risultato negativo è spesso più convincente di un elenco di successi non misurati.
Il formato giusto per grandi imprese e PMI nel 2026
Nel 2026 il quadro europeo della rendicontazione è ancora interessato da semplificazioni e aggiornamenti. La Commissione europea ha adottato nuovi ESRS rivisti e uno standard volontario per le imprese più piccole, ma l’applicazione concreta dipende dal perimetro societario, dalla normativa italiana recepita e dalla fase di entrata in vigore delle singole misure.
Per le imprese soggette alla CSRD, la rendicontazione segue gli European Sustainability Reporting Standards e viene integrata nella relazione sulla gestione come sezione dedicata. Per le PMI fuori dall’obbligo, il modello volontario VSME può offrire una base più proporzionata per rispondere alle richieste di clienti, banche e grandi committenti.
| Situazione | Approccio consigliato | Livello di dettaglio |
|---|---|---|
| Grande impresa nel perimetro normativo | Applicare gli ESRS in vigore e documentare la doppia materialità | Elevato, con controlli e indice degli obblighi informativi |
| PMI non obbligata ma inserita in una filiera strutturata | Usare il VSME o un modello equivalente proporzionato | Medio, concentrato sui dati richiesti dai partner |
| Microimpresa all’inizio del percorso | Creare una dashboard interna con pochi KPI affidabili | Essenziale, con obiettivi progressivi |
Non consiglierei di dichiarare “conforme agli ESRS” solo perché il documento contiene le parole clima, persone e governance. La conformità richiede criteri, perimetro e disclosure applicabili. Quando l’obbligo non c’è, è più corretto parlare di rendicontazione volontaria e spiegare il riferimento metodologico adottato.
Gli errori che indeboliscono il bilancio
Gli errori più frequenti non riguardano la scelta del font, ma la distanza tra ciò che l’azienda dichiara e ciò che riesce a dimostrare. Questi sono i problemi che controllerei per primi.
- Obiettivi vaghi. “Diventare più sostenibili” non è un target. Servono valore iniziale, scadenza e metrica.
- Dati senza confronto. Un consumo isolato dice poco. Meglio mostrare almeno due esercizi o un’intensità rapportata a ricavi, addetti o prodotto.
- Perimetro confuso. Mescolare dati della capogruppo, delle controllate e dei soli stabilimenti italiani rende il risultato poco leggibile.
- Scope 3 ignorato senza spiegazione. Se la catena del valore è rilevante ma non ancora misurata, bisogna dirlo e indicare un piano di miglioramento.
- Greenwashing involontario. Un progetto pilota non va presentato come trasformazione già completata.
- Nessun responsabile. Ogni indicatore deve avere un proprietario interno, altrimenti l’aggiornamento si blocca dopo la prima pubblicazione.
Un’altra debolezza comune è confondere attività e risultati. Aver installato un impianto fotovoltaico è un’attività; aver ridotto del 18% i kWh acquistati per unità di prodotto è un risultato. Nel report devono comparire entrambi, ma senza trattarli come se avessero lo stesso significato.
Infine, non nasconderei le aree incomplete. Scrivere “il dato Scope 3 sarà disponibile dal 2027, perché nel 2026 manca una base omogenea dei fornitori” è più professionale che pubblicare una stima fragile senza spiegazioni.
Il modello migliore è quello che l’azienda riesce ad aggiornare
Un esempio di bilancio di sostenibilità serve davvero quando diventa una traccia operativa, non quando viene copiato pagina per pagina. Per una PMI suggerisco di partire da 5-10 temi materiali, 10-20 KPI affidabili e un piano di obiettivi su tre anni.
La prima edizione può essere breve, magari di 15-25 pagine, purché spieghi dati, limiti e responsabilità. Negli anni successivi si potranno aggiungere Scope 3, indicatori di filiera, analisi economiche e verifiche indipendenti.
La regola che seguo è semplice: ogni pagina dovrebbe aiutare qualcuno a capire un rischio, valutare un risultato o prendere una decisione. Se il documento riesce a fare questo, la sostenibilità smette di essere un capitolo isolato e diventa parte concreta della strategia aziendale.
