Quando una decisione aziendale incide su consumi, persone, fornitori o trasparenza, il risultato non si misura soltanto in euro. I criteri ESG aiutano a valutare questi effetti in modo strutturato e a trasformarli in scelte concrete di strategia, gestione del rischio e crescita. In questa guida chiarisco cosa comprendono, quali indicatori usare, come integrarli nel piano aziendale e quali errori evitare.
I tre pilastri ESG collegano sostenibilità, rischio e risultati aziendali
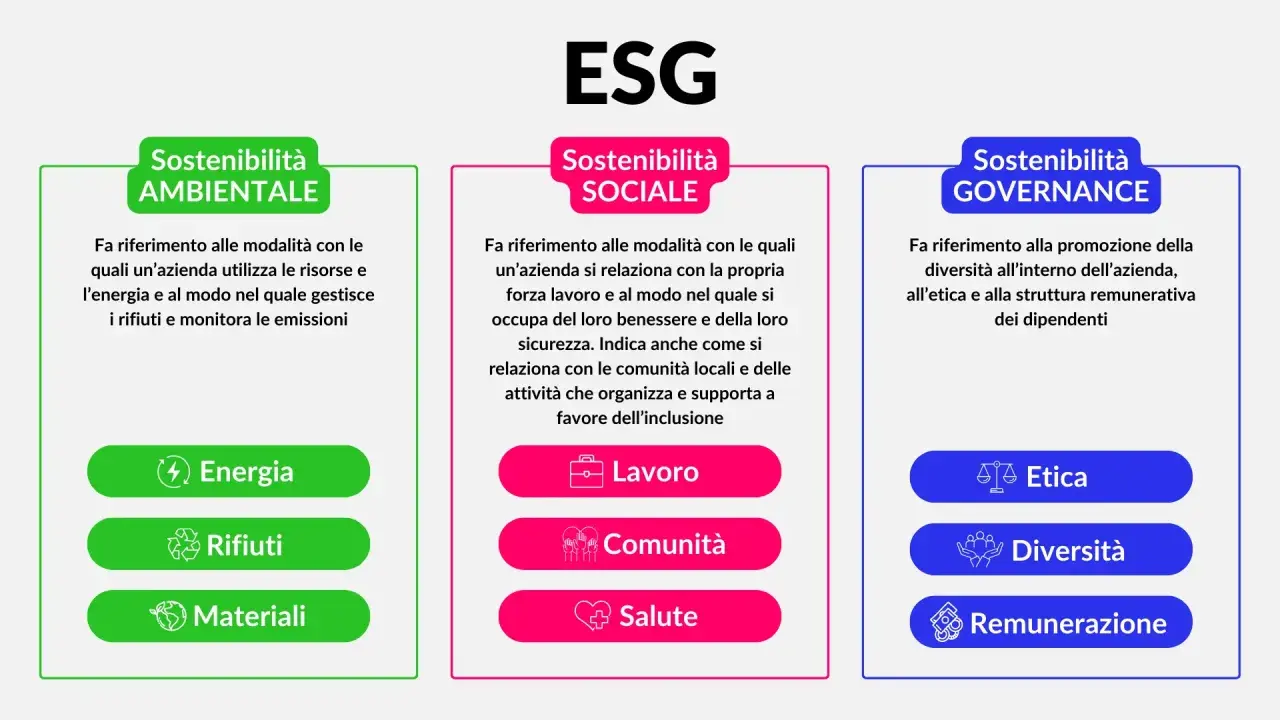
- Environment riguarda emissioni, energia, risorse, rifiuti e impatti sulla natura.
- Social comprende lavoro, sicurezza, diritti umani, clienti e comunità.
- Governance misura integrità, controlli, composizione degli organi e gestione dei rischi.
- La materialità doppia considera sia l’impatto dell’impresa sia gli effetti finanziari dei rischi ESG.
- Una strategia credibile richiede obiettivi misurabili, responsabilità precise e dati verificabili.
Cosa misurano davvero i tre pilastri ESG
ESG è l’acronimo di Environmental, Social and Governance. Non indica una certificazione unica né un voto universale assegnato a ogni impresa. Descrive invece un insieme di fattori non finanziari che possono influenzare competitività, reputazione, accesso al credito e continuità operativa.
La dimensione ambientale
Il pilastro ambientale analizza il rapporto tra attività economica e ambiente. Gli indicatori più comuni riguardano emissioni di gas serra, consumi energetici, uso dell’acqua, gestione dei rifiuti, materie prime, inquinamento, biodiversità ed economia circolare.
Per un’azienda manifatturiera, ad esempio, può essere decisivo ridurre l’energia utilizzata per ogni unità prodotta. Per una società digitale, invece, pesano maggiormente infrastrutture cloud, consumi dei data center, durata delle apparecchiature e smaltimento degli hardware. Il punto non è inseguire ogni possibile metrica, ma individuare quelle legate al modello di business reale.
La dimensione sociale
La componente sociale riguarda il modo in cui l’impresa tratta lavoratori, collaboratori, clienti, fornitori e comunità locali. Si osservano temi come salute e sicurezza, inclusione, formazione, salari, turnover, diritti umani nella catena di fornitura, protezione dei dati e sicurezza dei prodotti.
Un alto tasso di assenteismo o di dimissioni non è soltanto un problema del personale. Può segnalare costi operativi crescenti, perdita di competenze e difficoltà nel mantenere la qualità. Per questo considero gli indicatori sociali utili anche quando l’obiettivo principale è migliorare produttività e retention.
La dimensione della governance
La governance descrive come vengono prese e controllate le decisioni. Rientrano in questo pilastro anticorruzione, conflitti di interesse, composizione del consiglio di amministrazione, remunerazione dei dirigenti, sistemi di controllo interno, whistleblowing e gestione dei rischi.
Una governance solida non significa avere più procedure possibile. Significa sapere chi decide, chi controlla e con quali dati. Nella pratica, una politica anticorruzione senza formazione, canali di segnalazione e controlli sui fornitori resta una dichiarazione, non una protezione concreta.
Perché i fattori ESG contano nella strategia aziendale
Integrare la sostenibilità nella strategia non vuol dire aggiungere un progetto parallelo al piano industriale. Vuol dire capire come rischi ambientali, sociali e di governance modificano costi, ricavi, investimenti e resilienza dell’impresa.
Un aumento del prezzo dell’energia può rendere urgente l’efficientamento degli impianti. Una nuova richiesta di tracciabilità da parte di un grande cliente può obbligare i fornitori a raccogliere dati più precisi. Una violazione dei dati può danneggiare fiducia e margini molto più di quanto suggerisca il costo immediato dell’incidente.
| Area ESG | Rischio possibile | Opportunità strategica |
|---|---|---|
| Ambientale | Costi energetici, limiti normativi, interruzioni nella fornitura di materie prime | Efficienza, prodotti a minore impatto, accesso a nuovi mercati |
| Sociale | Infortuni, turnover, controversie nella filiera | Attrazione dei talenti, qualità del lavoro, maggiore fiducia dei clienti |
| Governance | Frodi, sanzioni, decisioni poco controllate | Maggiore affidabilità, migliori controlli, accesso più semplice al capitale |
Il beneficio più sottovalutato è la qualità delle decisioni. Quando la direzione collega KPI finanziari e KPI ESG, può confrontare meglio alternative che prima sembravano equivalenti. Un investimento più costoso all’inizio, per esempio, può avere senso se riduce consumi, manutenzione e rischio di fermo per diversi anni.
Non considero però ESG una garanzia automatica di performance. Il risultato dipende dal settore, dalla qualità dei dati e dalla capacità di trasformare gli obiettivi in processi. Un’azienda può comunicare buoni propositi e continuare a prendere decisioni incoerenti: è proprio questa frattura tra comunicazione e gestione a generare diffidenza.
Come trasformare gli obiettivi ESG in un piano operativo
Il passaggio dalla dichiarazione alla strategia richiede un metodo semplice, ma rigoroso. Io partirei da cinque passaggi, evitando di acquistare subito piattaforme o di produrre un report pieno di numeri che nessuno usa.
- Mappare attività e catena del valore. Identificare impianti, dipendenti, fornitori, clienti, trasporti e processi che possono generare impatti o rischi.
- Valutare la materialità doppia. Considerare sia l’impatto dell’impresa su ambiente e società, sia il modo in cui i fattori ESG possono incidere sui risultati economici.
- Stabilire una baseline. Misurare la situazione di partenza con dati dell’ultimo esercizio disponibile e indicare chiaramente perimetro e metodo di calcolo.
- Definire obiettivi con scadenza. Un obiettivo utile specifica valore iniziale, traguardo, responsabile, risorse e tempi.
- Integrare gli indicatori nella gestione. I risultati devono entrare in budget, acquisti, valutazione dei fornitori, remunerazione variabile e riunioni direzionali.
Un obiettivo come “ridurre l’impatto ambientale” è troppo vago. “Ridurre del 15% il consumo energetico per unità prodotta entro il 2028 rispetto alla baseline” è già gestibile, perché permette di assegnare responsabilità e verificare l’avanzamento.
La materialità doppia evita le priorità arbitrarie
La materialità doppia è uno dei concetti più importanti degli standard europei ESRS. Un tema può essere rilevante perché l’impresa produce un impatto significativo su persone o ambiente, oppure perché quel tema crea rischi e opportunità finanziarie, anche quando l’effetto economico non è ancora evidente.
Per esempio, la sicurezza dei lavoratori può essere materialmente importante per l’impatto sociale e, allo stesso tempo, per i costi assicurativi, la continuità produttiva e la reputazione. Limitarsi a ciò che è già presente nel bilancio porta spesso a scoprire i rischi troppo tardi.
Quali indicatori ESG scegliere senza perdersi nei dati
Non serve misurare tutto. Serve misurare ciò che può orientare una decisione. Gli indicatori vanno scelti in base a settore, dimensione, sede operativa, catena di fornitura e aspettative degli stakeholder, cioè dei soggetti influenzati dall’attività o interessati ai suoi risultati.
| Pilastro | Indicatori pratici | Decisione che possono supportare |
|---|---|---|
| Environment | Emissioni Scope 1 e 2, energia per unità prodotta, quota di energia rinnovabile, acqua consumata, rifiuti recuperati | Investimenti in impianti, acquisti energetici e progettazione del prodotto |
| Social | Infortuni, ore di formazione, turnover, divario retributivo, percentuale di fornitori valutati | Politiche del personale, audit di filiera e programmi di sicurezza |
| Governance | Formazione anticorruzione, segnalazioni gestite, indipendenza degli organi, controlli sui fornitori, incidenti informatici | Controlli interni, gestione della compliance e protezione del patrimonio informativo |
Le emissioni Scope 1 sono quelle direttamente generate dall’impresa, mentre le Scope 2 derivano dall’energia acquistata. Le Scope 3 coprono invece molte emissioni indirette della catena del valore e sono spesso le più difficili da calcolare, soprattutto per le PMI con fornitori numerosi.
Qui la precisione deve essere proporzionata alla maturità dell’organizzazione. Se il dato non è ancora disponibile, è meglio dichiarare il limite, definire un piano di raccolta e usare una stima documentata piuttosto che presentare un numero apparentemente preciso ma poco affidabile.
Reporting, ESRS e rischio di greenwashing
Gli European Sustainability Reporting Standards, conosciuti come ESRS, definiscono le informazioni di sostenibilità che determinate imprese devono rendicontare secondo il quadro europeo. Il sistema comprende due standard trasversali, cinque ambientali, quattro sociali e uno dedicato alla governance, ma non tutti i temi sono automaticamente rilevanti per ogni azienda.
Nel 2026 il perimetro degli obblighi e le modalità applicative possono dipendere da dimensione, quotazione, appartenenza a un gruppo e aggiornamenti normativi europei. Una PMI non dovrebbe quindi adottare meccanicamente il modello di una grande società quotata. Conviene verificare l’obbligo concreto con il proprio consulente e, in ogni caso, costruire dati utili alla gestione.
Il greenwashing nasce quando la comunicazione presenta un’immagine ambientale o sociale migliore dei risultati effettivi. Frasi come “azienda sostenibile” hanno poco valore senza perimetro, periodo, metrica e prova. È molto più credibile dichiarare una riduzione del 12% dei consumi su una determinata sede, spiegando come è stata calcolata, che usare promesse generiche.
Leggi anche: Business impact analysis per proteggere i processi critici
Il controllo dei dati è parte della strategia
Ogni indicatore dovrebbe avere un proprietario interno, una fonte, una frequenza di aggiornamento e una regola di controllo. Per un’impresa media può bastare inizialmente un sistema condiviso ben progettato; quando aumentano sedi, fornitori e obblighi di assurance, cioè di verifica indipendente, diventano utili strumenti software dedicati.
L’errore più frequente che vedo è delegare tutto al consulente o al reparto comunicazione. Il report può essere redatto da un supporto esterno, ma la responsabilità dei dati resta dentro l’azienda. Se acquisti e amministrazione non collaborano, la rendicontazione non rifletterà davvero il modo in cui l’impresa opera.
Come affrontare il tema nelle PMI e nella filiera italiana
Per una piccola impresa il primo passo non è creare un documento di cento pagine. È scegliere da 8 a 15 indicatori prioritari, collegati ai rischi più concreti, e raccoglierli con una procedura ripetibile. In molti casi le priorità iniziali sono energia, sicurezza, gestione dei rifiuti, condizioni di lavoro, privacy e affidabilità dei fornitori.
La filiera merita attenzione perché una parte rilevante degli impatti può trovarsi fuori dai confini diretti dell’azienda. Un produttore può avere stabilimenti efficienti e acquistare comunque componenti da fornitori privi di controlli sul lavoro o sulla provenienza delle materie prime.
Chiedere subito un dossier complesso a ogni fornitore è spesso controproducente. Preferisco un approccio progressivo con un questionario breve, documenti essenziali, criteri di rischio e audit mirati sui partner più critici. Così la richiesta diventa sostenibile anche per i fornitori più piccoli e produce dati realmente confrontabili.
La strategia funziona quando la sostenibilità entra nelle scelte quotidiane. Se il responsabile acquisti viene valutato solo sul prezzo, difficilmente darà peso a durata, riparabilità, condizioni di lavoro o tracciabilità. Inserire almeno alcuni criteri ESG nelle gare e nei contratti rende la direzione dichiarata coerente con gli incentivi.
La prova dei numeri distingue una strategia credibile
Un buon approccio parte dai rischi specifici dell’impresa, seleziona pochi indicatori affidabili e assegna a ogni obiettivo una responsabilità chiara. Non serve inseguire il punteggio più alto in una classifica: serve dimostrare che le decisioni su investimenti, persone e fornitori tengono conto degli effetti ESG.
La domanda che consiglio di porsi ogni trimestre è semplice: quale decisione aziendale è cambiata grazie a questi dati? Se la risposta è nessuna, il sistema sta producendo documenti, non strategia. Quando invece gli indicatori guidano priorità, budget e controlli, la sostenibilità smette di essere una promessa e diventa una capacità organizzativa concreta.
