Un rendimento molto alto può nascondere una perdita altrettanto rapida. Quando valuto le criptovalute, considero insieme volatilità, sicurezza, affidabilità della piattaforma, regole fiscali e rischio di truffa, perché concentrarsi soltanto sul prezzo porta spesso a decisioni sbagliate.
Il rischio crypto non dipende solo dall’oscillazione del prezzo
- Volatilità: il valore può cambiare drasticamente anche in poche ore.
- Custodia: perdere la chiave privata o autorizzare una transazione fraudolenta può rendere i fondi irrecuperabili.
- Piattaforme: una società autorizzata riduce alcuni rischi, ma non protegge da ogni perdita.
- Truffe: promesse di rendimento garantito, falsi supporti e phishing restano molto comuni.
- Fiscalità: in Italia la documentazione delle operazioni e degli asset detenuti è essenziale.
Perché le criptovalute concentrano più rischi
Una criptovaluta non è semplicemente una valuta digitale. È un’attività il cui valore dipende dall’incontro tra domanda e offerta, spesso scambiata su mercati aperti 24 ore su 24 e 7 giorni su 7. Non esiste quindi una pausa che limiti automaticamente le perdite o un intermediario che corregga ogni errore.
La blockchain può rendere le transazioni verificabili, ma non elimina i rischi economici. Un progetto può perdere interesse, un token può diventare illiquido, un exchange può subire un attacco e una transazione inviata all’indirizzo sbagliato può non essere annullabile. Nel mio modo di analizzare questo mercato, la domanda corretta non è soltanto “quanto posso guadagnare?”, ma che cosa può andare storto e chi sostiene la perdita.
| Tipo di rischio | Che cosa può accadere | Segnale da controllare |
|---|---|---|
| Mercato | Il prezzo scende rapidamente o il mercato diventa illiquido. | Oscillazioni elevate, volumi ridotti, forte uso della leva. |
| Controparte | La piattaforma blocca prelievi o non restituisce gli asset. | Problemi finanziari, condizioni poco chiare, assistenza inefficace. |
| Tecnologia | Un bug, un attacco o un errore operativo provoca una perdita. | Smart contract non verificato, seed phrase condivisa, wallet non protetto. |
| Normativo e fiscale | Cambiano i servizi disponibili o aumentano gli obblighi dichiarativi. | Operatore non autorizzato, documentazione incompleta, residenza fiscale ignorata. |
Il prezzo è solo il primo dei rischi
Il rischio più evidente è la volatilità. Bitcoin ed Ethereum hanno una capitalizzazione e una liquidità superiori a quelle di molti token minori, ma non sono investimenti a capitale garantito. Le altcoin con piccoli volumi possono perdere gran parte del loro valore quando gli investitori cercano di uscire contemporaneamente.
Un pericolo spesso sottovalutato è la liquidità. Se un token viene scambiato poco, il prezzo mostrato sullo schermo può non essere quello ottenibile con un ordine reale da 5.000 o 10.000 euro. Lo slippage, cioè la differenza tra il prezzo atteso e quello effettivo, può diventare significativo proprio nel momento peggiore.
Leva finanziaria e operatività continua
Con futures, margin trading e prodotti a leva, una variazione relativamente piccola può azzerare il margine depositato. Io considero la leva una delle aree più pericolose per chi inizia, perché trasforma una perdita di mercato in una liquidazione automatica, spesso senza lasciare tempo per reagire.
Il mercato sempre aperto crea inoltre una pressione psicologica particolare. Controllare il prezzo di notte, inseguire una candela positiva o aumentare la posizione dopo una perdita sono comportamenti che possono trasformare una scelta finanziaria in una forma di gioco d’azzardo.
Bitcoin, altcoin e stablecoin non hanno lo stesso profilo
| Categoria | Rischio principale | Che cosa verificare |
|---|---|---|
| Bitcoin | Elevata volatilità e dipendenza dal sentiment di mercato. | Orizzonte temporale, dimensione della posizione e capacità di sopportare perdite. |
| Altcoin e meme coin | Liquidità ridotta, concentrazione dei token e manipolazione del prezzo. | Distribuzione dei token, volumi reali, utilità e trasparenza del team. |
| Stablecoin | Perdita temporanea o permanente dell’ancoraggio alla valuta di riferimento. | Riserve, emittente, meccanismo di rimborso e conformità normativa. |
| DeFi | Bug negli smart contract, attacchi e perdita di liquidità. | Codice verificato, audit, rischi del protocollo e condizioni di prelievo. |
Una stablecoin non è automaticamente equivalente a un euro o a un dollaro depositato in banca. Anche un token apparentemente stabile può essere vulnerabile a problemi nelle riserve, nell’emittente o nelle piattaforme che lo utilizzano. L’episodio di USD Coin nel 2023, quando perse temporaneamente il riferimento al dollaro dopo le difficoltà di una banca che custodiva parte delle riserve, mostra perché “stabile” non significa “privo di rischio”.
Wallet, exchange e truffe possono causare perdite irreversibili
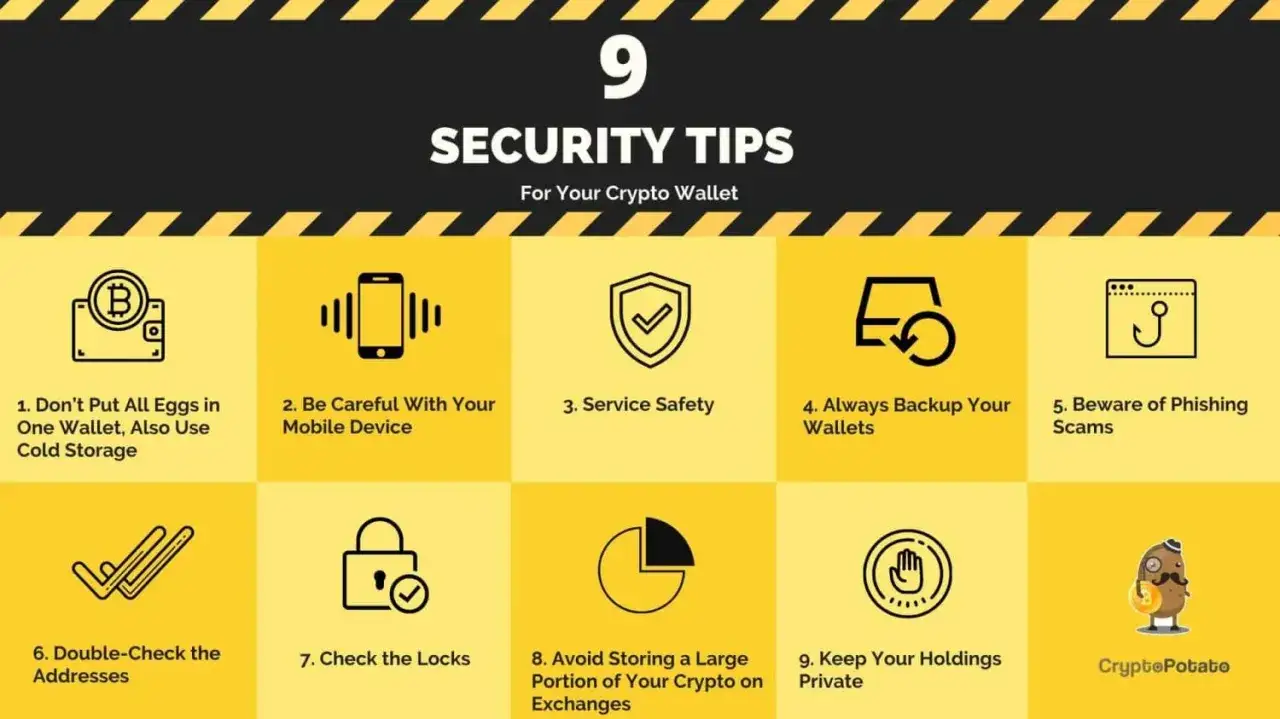
La custodia è il punto in cui la tecnologia incontra la responsabilità personale. In un wallet non custodial la seed phrase, cioè la sequenza di parole che permette di recuperare i fondi, deve restare segreta e offline. Chiunque la possieda può controllare gli asset, mentre nessun servizio clienti può normalmente annullare il trasferimento.
Per questo separo sempre il rischio di investimento dal rischio operativo. Un buon progetto può comunque produrre una perdita se si usa un wallet contraffatto, si installa un’estensione malevola o si firma una transazione senza leggerne i dettagli.
I segnali che considero più pericolosi
- Promesse di rendimento garantito o di guadagni giornalieri.
- Richieste di inviare crypto per “sbloccare” un prelievo o pagare una tassa.
- Messaggi urgenti da falsi operatori, influencer o presunti funzionari.
- Link ricevuti via social che chiedono di collegare il wallet.
- Progetti senza white paper comprensibile, identità verificabile o informazioni sulle riserve.
- Pressioni a investire subito per non perdere un’opportunità.
Il phishing non punta soltanto alla password. Spesso cerca di ottenere la seed phrase, far approvare un contratto dannoso o convincere la vittima a trasferire volontariamente i fondi. Una volta effettuata la transazione, la rapidità dell’intervento è decisiva: bisogna revocare le autorizzazioni quando possibile, contattare la piattaforma, mettere in sicurezza gli account e conservare ogni prova.
Come ridurre il rischio tecnico
- Attivare l’autenticazione a due fattori con un’app, preferibilmente non tramite SMS.
- Usare password uniche e un gestore affidabile.
- Conservare la seed phrase su supporto fisico, mai in cloud o nelle fotografie del telefono.
- Fare un primo trasferimento di prova con un importo minimo.
- Controllare rete, indirizzo e commissione prima di confermare.
- Tenere separate le somme operative da quelle destinate alla conservazione.
La regolamentazione aiuta, ma non rende sicuro ogni acquisto
Il regolamento europeo MiCA ha introdotto requisiti per diverse attività legate alle cripto-attività e ha rafforzato gli obblighi degli operatori. In Italia, il periodo transitorio per i prestatori di servizi si è concluso il 1° luglio 2026. Da quella data è ancora più importante verificare che il servizio utilizzato sia autorizzato nell’Unione europea e compaia nei registri ufficiali.
Banca d’Italia e Consob hanno chiarito che la supervisione dell’operatore non protegge l’investitore dalle oscillazioni del valore. MiCA può migliorare trasparenza, condotta e procedure, ma non equivale alla garanzia sui depositi bancari e non elimina il rischio di perdere denaro.
Il controllo dell’autorizzazione deve riguardare il soggetto giuridico preciso, non soltanto il nome commerciale dell’app. Un sito che usa il logo di un’autorità, dichiara di avere una licenza o opera da un Paese estero non offre, da solo, una prova sufficiente.
Gli obblighi fiscali non vanno lasciati alla fine
Per chi è fiscalmente residente in Italia, il problema non è soltanto calcolare il guadagno finale. Occorre conservare date, quantità, costi, commissioni, trasferimenti tra wallet e documentazione degli exchange. L’Agenzia delle Entrate prevede inoltre gli adempimenti di monitoraggio per le cripto-attività detenute attraverso portafogli, conti digitali o altri sistemi di conservazione.
Nel 2026 la tassazione ordinaria delle plusvalenze e degli altri proventi da cripto-attività è, in linea generale, del 33%. Esistono regole specifiche per alcune tipologie di token di moneta elettronica denominati in euro, per i quali può applicarsi il 26%, oltre a differenze legate alla natura dell’operazione. Prima di vendere, fare staking, prestare asset o convertire token, io farei verificare il caso da un commercialista esperto.
Il rischio fiscale nasce spesso dalla cattiva organizzazione. Un foglio di calcolo aggiornato o un software di tracciamento non sostituisce la consulenza, ma evita di arrivare alla dichiarazione con transazioni impossibili da ricostruire.
Un metodo pratico per contenere i rischi
Non cerco una sicurezza assoluta, perché nel mercato crypto non esiste. Cerco invece di limitare la perdita potenziale e di eliminare gli errori evitabili con una procedura semplice.
- Stabilisco una cifra massima: investo soltanto capitale che posso perdere senza compromettere spese, risparmi di emergenza o debiti.
- Evito la leva: per la maggior parte dei principianti aggiunge complessità e rischio di liquidazione.
- Studio l’asset: verifico utilità, tokenomics, liquidità, concentrazione dei possessori e rischi tecnologici.
- Controllo l’intermediario: verifico autorizzazione, commissioni, regole sui prelievi e modalità di gestione degli asset dei clienti.
- Scelgo la custodia: per importi rilevanti considero un hardware wallet, sapendo però che la responsabilità della seed phrase resta mia.
- Registro ogni operazione: conservo ricevute, movimenti e valori in euro utili anche per gli obblighi fiscali.
- Definisco prima l’uscita: stabilisco quanto sono disposto a perdere e quando ridurre la posizione, senza decidere tutto durante il panico.
Leggi anche: Fattura elettronica per forfetari - regole, bollo e scadenze
Il caso delle imprese
Per un’azienda il rischio non riguarda soltanto l’investimento. Accettare pagamenti in crypto introduce esposizione al cambio, costi di conversione, rischi contabili, controlli antiriciclaggio e dipendenza dal fornitore del wallet o del servizio di pagamento.
Una politica prudente può prevedere la conversione automatica in euro, limiti per singola transazione, autorizzazioni a più livelli e riconciliazioni giornaliere. In questo scenario, la gestione del rischio operativo conta più della scelta del token.
La decisione migliore parte dalla perdita che puoi sostenere
Le criptovalute possono avere applicazioni interessanti nella finanza digitale, ma la tecnologia non trasforma un’attività volatile in un investimento sicuro. La mia regola è semplice: prima verifico custodia, controparte, liquidità, fiscalità e scenario di perdita, poi considero il possibile rendimento.
Se non so spiegare in modo chiaro dove sono custoditi i fondi, chi può modificarne le regole e come uscire dalla posizione, per me il rischio è già troppo alto. La prudenza non elimina le opportunità, ma impedisce che una singola scelta comprometta l’intero patrimonio.
