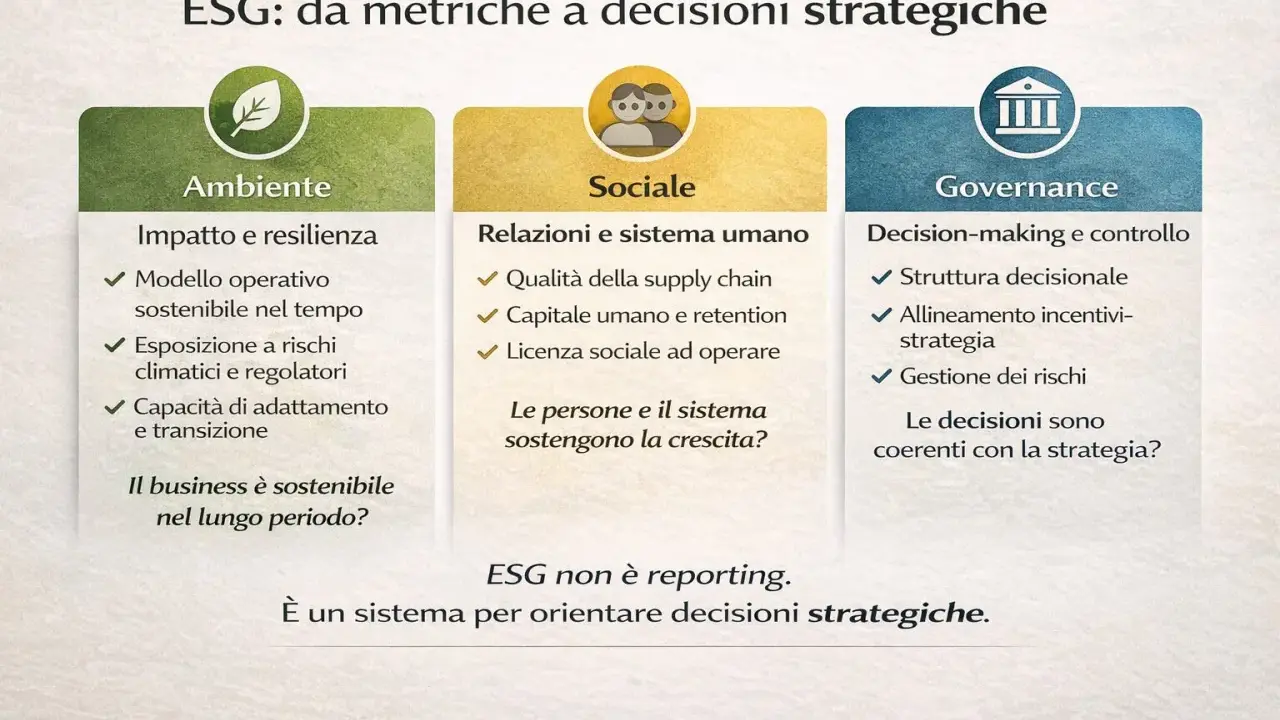
La sostenibilità diventa strategica quando produce decisioni misurabili
- ESG significa valutare ambiente, persone e qualità della governance.
- La sostenibilità descrive l’obiettivo; i criteri ESG aiutano a misurarlo e gestirlo.
- La valutazione deve includere anche fornitori, clienti e catena del valore.
- Un piano credibile parte da pochi temi materiali e da KPI verificabili.
- Nel 2026 la rendicontazione europea è più orientata alla semplificazione, ma la qualità dei dati resta decisiva.
Che cosa lega davvero ESG e sostenibilità
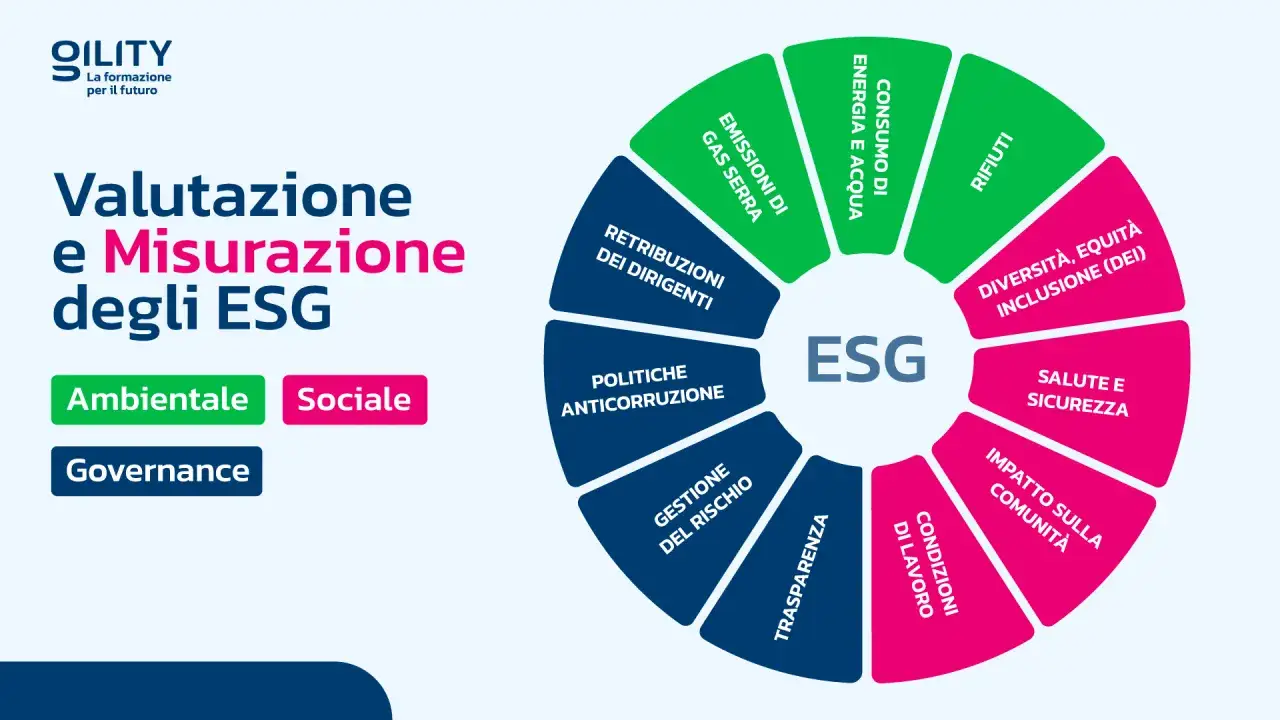
La sostenibilità è la direzione: creare valore nel tempo senza consumare in modo irresponsabile risorse, capitale umano e fiducia. ESG è invece una griglia di valutazione che rende questa direzione più concreta attraverso tre aree.
- Environmental riguarda emissioni, energia, acqua, rifiuti, biodiversità e uso delle materie prime.
- Social comprende sicurezza, diritti dei lavoratori, inclusione, formazione, clienti e comunità locali.
- Governance riguarda trasparenza, etica, controlli, anticorruzione, composizione degli organi decisionali e gestione dei rischi.
La differenza è importante. Un’impresa può dichiararsi sostenibile, ma senza indicatori e responsabilità precise resta nel campo delle intenzioni. Un sistema ESG ben costruito collega invece ogni priorità a azioni, scadenze, budget e risultati.
Io considero poco utile l’idea di un punteggio ESG universale. Un produttore tessile, una banca e una software house hanno impatti diversi: la domanda corretta non è chi “ha il rating più alto”, ma quali temi incidono davvero sul modello di business e sugli stakeholder.
Perché i criteri ESG fanno parte della strategia aziendale
Integrare questi criteri non significa aggiungere un progetto parallelo gestito dall’ufficio comunicazione. Significa capire se una decisione su prodotto, fornitori, tecnologia o finanza crea valore anche nel medio e lungo periodo.
Un impianto industriale più efficiente può ridurre i consumi e proteggere l’azienda dall’aumento dei costi energetici. Una filiera più tracciabile può diminuire il rischio di interruzioni, contestazioni e perdita di clienti. Una governance più solida facilita l’accesso al credito e rende più credibili gli obiettivi dichiarati.
La sostenibilità, quindi, non è automaticamente conveniente. Un investimento può richiedere anni per rientrare, mentre alcune misure, come l’ottimizzazione dei consumi o la riduzione degli imballaggi, possono produrre benefici già nel primo esercizio. La scelta deve dipendere da impatto, rischio, costo e orizzonte temporale.
Il vantaggio competitivo non nasce dal rapporto più lungo
Un documento pieno di dati non dimostra una strategia efficace. Per me il segnale più interessante è la coerenza tra obiettivi ESG e decisioni operative: il responsabile acquisti usa criteri ambientali, il direttore HR misura il turnover, il consiglio di amministrazione controlla i rischi e il budget finanzia le priorità.
Quando questa connessione manca, si verifica il classico effetto “progetto vetrina”. L’azienda comunica molto, ma cambia poco. Il mercato tende a riconoscere più valore a progressi piccoli ma documentati che a promesse ambiziose prive di una base di partenza.
Come trasformare l’analisi ESG in un piano operativo
Il percorso non deve partire da decine di indicatori. Suggerisco di lavorare per fasi, mantenendo il gruppo di lavoro abbastanza ristretto da poter decidere e abbastanza trasversale da vedere l’intera organizzazione.
- Mappare gli impatti. Analizzare attività, sedi, prodotti, fornitori e clienti per individuare gli effetti più rilevanti su ambiente e persone.
- Valutare rischi e opportunità. Considerare sia l’impatto dell’impresa sia il modo in cui temi ambientali e sociali possono influire su ricavi, costi, asset e accesso ai finanziamenti.
- Selezionare i temi materiali. La materialità indica ciò che merita priorità perché può incidere concretamente sull’azienda o sugli stakeholder.
- Definire una baseline. Senza il dato iniziale non si può sapere se un obiettivo è stato raggiunto. Occorre stabilire periodo, perimetro, fonte e responsabile del dato.
- Assegnare obiettivi e risorse. Ogni obiettivo deve avere un proprietario, una scadenza e una voce di budget.
- Controllare e correggere. Un cruscotto trimestrale permette di intervenire prima che il problema emerga nel bilancio o nella relazione con il cliente.
Un esempio applicato a una PMI manifatturiera
Immaginiamo un’azienda con 80 dipendenti e una forte dipendenza dall’energia elettrica. La priorità ambientale potrebbe essere ridurre del 15% i kWh per unità prodotta in 24 mesi, mentre quella sociale potrebbe riguardare la diminuzione degli infortuni e l’aumento delle ore di formazione tecnica.
Il piano diventa credibile se collega ogni obiettivo a interventi specifici: manutenzione preventiva, monitoraggio digitale dei macchinari, formazione sulla sicurezza e qualifica dei fornitori. In questo caso ESG non è un’etichetta, ma un modo per rendere la produzione più resiliente e prendere decisioni con dati migliori.
Quali indicatori scegliere e come renderli affidabili
Un KPI utile deve essere comprensibile, confrontabile e legato a una decisione. “Essere più green” non è un indicatore; “ridurre le emissioni Scope 1 e 2 del 20% entro una certa scadenza” lo è. Gli Scope 1 sono le emissioni dirette, mentre gli Scope 2 derivano dall’energia acquistata.
| Area | Indicatori possibili | Decisione che supportano |
|---|---|---|
| Ambiente | Emissioni, consumi, acqua, rifiuti, quota di energia rinnovabile | Investimenti, efficienza operativa e scelta dei materiali |
| Sociale | Infortuni, turnover, formazione, gender pay gap, assenteismo | Politiche HR, sicurezza e fidelizzazione delle competenze |
| Governance | Segnalazioni, audit, formazione anticorruzione, incidenti cyber | Controlli, gestione dei rischi e protezione della reputazione |
La qualità del dato conta quanto il dato stesso. Prima di pubblicare una percentuale, verifico sempre chi l’ha raccolta, con quale metodo e su quale perimetro. Un confronto annuale può essere fuorviante se nel frattempo sono cambiate sedi, acquisizioni, volumi produttivi o modalità di calcolo.
Per la catena del valore, il problema è spesso la disponibilità delle informazioni. I fornitori più piccoli potrebbero non avere sistemi strutturati: imporre richieste sproporzionate crea attrito e dati poco affidabili. Meglio partire da un questionario essenziale, definire requisiti progressivi e offrire supporto dove il rischio è più alto.
Che cosa cambia con CSRD ed ESRS nel 2026
La CSRD e gli standard ESRS hanno reso la rendicontazione di sostenibilità più vicina alla reportistica finanziaria. Il concetto centrale è la doppia materialità: l’impresa deve valutare sia il proprio impatto su persone e ambiente sia i rischi e le opportunità finanziarie legati ai temi di sostenibilità.Nel 2026 la Commissione europea ha adottato una revisione degli ESRS orientata alla semplificazione. Le modifiche prevedono una riduzione di oltre il 60% dei datapoint obbligatori e di oltre il 70% dei datapoint complessivi, con l’obiettivo dichiarato di diminuire i costi di rendicontazione. L’entrata effettiva delle misure dipende però dai passaggi istituzionali e dalla pubblicazione applicabile.
Per questo non consiglierei di costruire la strategia aziendale inseguendo ogni modifica normativa. Conviene organizzare subito i processi essenziali, mantenendo tracciabili fonti, responsabilità e ipotesi. La conformità è il punto di partenza; la decisione manageriale resta il vero valore.
Leggi anche: Senior controller, cosa fa e perché conta nella strategia aziendale
Obbligo normativo e utilità gestionale non coincidono
Non tutte le imprese sono soggette agli stessi obblighi e l’ambito dipende da dimensioni, forma societaria, mercato e collegamenti con gruppi più grandi. Una PMI non direttamente obbligata può comunque ricevere richieste da banche, clienti corporate o investitori.
In questi casi è prudente adottare un sistema proporzionato. Un set di dati coerente, aggiornato e verificabile aiuta a rispondere alle richieste senza trasformare ogni nuova domanda in un progetto straordinario.
Gli errori che indeboliscono un programma ESG
Il primo errore è confondere comunicazione e trasformazione. Pubblicare un obiettivo senza indicare base di partenza, scadenza e responsabile espone al rischio di greenwashing, cioè di presentare come sostanziale un miglioramento solo apparente o non dimostrato.
Un altro problema è misurare ciò che è facile invece di ciò che è importante. Il numero di iniziative benefiche può essere positivo, ma non sostituisce l’analisi degli infortuni, dei consumi o delle condizioni nella filiera se questi sono i temi più rilevanti per il settore.
- Obiettivi troppo generici e privi di una baseline.
- Responsabilità concentrate solo nel reparto sostenibilità.
- Dati raccolti manualmente senza controlli o versionamento.
- Acquisto di software prima di aver definito processi e indicatori.
- Obiettivi ambientali scollegati da margini, investimenti e continuità operativa.
Anche la tecnologia va scelta con criterio. Un software ESG può ridurre errori e tempi di consolidamento, ma non risolve dati mancanti, definizioni incoerenti o responsabilità confuse. Prima investirei in governance del dato e competenze interne, poi nello strumento più adatto alla complessità reale dell’azienda.
Una regola pratica per decidere da dove partire
Se dovessi impostare oggi un percorso, chiederei al management tre cose molto concrete. Quale impatto non possiamo più ignorare? Quale rischio potrebbe danneggiare ricavi o operazioni? Quale miglioramento possiamo misurare entro i prossimi 12 mesi?
Le risposte aiutano a costruire una roadmap sostenibile anche economicamente. Si parte dai temi più materiali, si stabiliscono pochi obiettivi e si verifica ogni trimestre se le azioni producono davvero l’effetto atteso.
Il legame tra ESG e sostenibilità funziona quando smette di essere una dichiarazione astratta e diventa un criterio con cui decidere prodotti, fornitori, persone, investimenti e rischi. In una strategia aziendale seria, la domanda finale non è quanto l’impresa riesca a raccontarsi responsabile, ma quanto sappia dimostrare di esserlo attraverso risultati verificabili.
