Un’idea può sembrare solida finché resta nella testa, ma deve reggere quando arrivano costi, concorrenti, tempi di incasso e imprevisti. Capire come creare un business plan significa trasformare l’intuizione in un progetto verificabile, con obiettivi, clienti, attività operative e numeri coerenti. In queste pagine mostro un metodo pratico per costruire il piano, stimare il fabbisogno finanziario e individuare in anticipo le ipotesi più rischiose.
Le decisioni che un piano ben fatto deve rendere visibili
- Modello di business: chi paga, per quale valore e con quale frequenza.
- Mercato: dimensione del pubblico, concorrenti e reale spazio di ingresso.
- Numeri: costi, ricavi, margini, punto di pareggio e flussi di cassa.
- Strategia: canali commerciali, priorità operative e responsabilità del team.
- Scenari: cosa succede se le vendite partono più lentamente o i costi aumentano.
Prima dei fogli di calcolo, chiarisci il modello di business
Un business plan non è una presentazione elegante dell’idea. È uno strumento per capire se esiste un rapporto sostenibile tra problema del cliente, proposta di valore e capacità di generare cassa. Prima di scrivere pagine e fare previsioni, io metto nero su bianco cinque risposte: chi è il cliente, quale bisogno ha, cosa offro, come raggiungerlo e perché dovrebbe scegliere me.
La domanda più utile non è “quanto posso fatturare?”, ma “quale comportamento concreto del cliente rende possibile questo fatturato?”. Un e-commerce può contare sugli ordini ricorrenti, un consulente sulle giornate vendibili, una startup SaaS sugli abbonamenti mensili. Ogni modello richiede ipotesi diverse e non può essere valutato con lo stesso schema.
| Elemento | Domanda da risolvere | Output pratico |
|---|---|---|
| Cliente | Chi ha il problema e chi decide l’acquisto? | Profilo del segmento prioritario |
| Offerta | Quale risultato ottiene il cliente? | Proposta di valore misurabile |
| Ricavi | Come e quando entra il denaro? | Prezzi, volumi e frequenza di acquisto |
| Risorse | Cosa serve per erogare il prodotto o servizio? | Persone, strumenti, fornitori e investimenti |
Per un’attività appena nata preferisco partire da un documento snello di 10-15 pagine, più allegati numerici, invece di riempire un modello da cinquanta pagine. Quando il piano serve a una banca, a un investitore o a un bando, lo si amplia e lo si adatta ai criteri richiesti. La struttura deve servire una decisione, non dimostrare quanto testo si riesce a produrre.
Raccogli dati su clienti, mercato e concorrenza
La parte di mercato è spesso quella più fragile. Molti piani citano il numero totale di persone interessate a un settore, ma quel dato non dice quante siano raggiungibili, disposte a comprare e compatibili con il prezzo previsto. Io distinguo sempre tra mercato potenziale, segmento realmente servibile e quota che l’impresa può conquistare nei primi dodici mesi.
Definisci un cliente prioritario
Descrivere il target con formule come “tutti” o “aziende italiane” rende il piano poco credibile. Meglio indicare settore, dimensione, area geografica, problema urgente, processo d’acquisto e budget disponibile. Per esempio, “piccole agenzie immobiliari del Nord Italia con almeno tre agenti e molte richieste provenienti dai social” è un segmento più utile di “professionisti che vogliono digitalizzarsi”.
Le interviste brevi aiutano più delle supposizioni. Dieci o quindici conversazioni con potenziali clienti possono chiarire quali parole usano, quanto costa oggi il problema e quali ostacoli impediscono l’acquisto. Non sono una ricerca statistica, ma rappresentano un buon test iniziale per evitare di costruire l’offerta intorno a un bisogno immaginario.
Confronta i concorrenti sul valore, non solo sul prezzo
Una tabella competitiva dovrebbe includere almeno tre alternative reali: concorrenti diretti, soluzioni sostitutive e il “non fare nulla”. Confronta prezzo, tempi, canali, caratteristiche, assistenza e reputazione. Se la tua unica differenza è costare meno, devi spiegare come manterrai il margine quando un concorrente abbasserà il prezzo.
- Dimensione del segmento: quante vendite plausibili esistono nel perimetro scelto.
- Accessibilità: quanto costa ottenere attenzione e contatti qualificati.
- Frequenza d’acquisto: una tantum, ricorrente o legata a stagionalità.
- Barriere all’ingresso: autorizzazioni, tecnologia, capitale, competenze o fiducia.
Il risultato non deve essere una previsione ottimistica, ma una serie di assunzioni controllabili. Se ipotizzi cento clienti nel primo anno, devi collegare quel numero a un canale, a un tasso di conversione e a una capacità commerciale concreta. In caso contrario è solo un obiettivo travestito da dato.
Trasforma la strategia in un piano operativo e commerciale
Una strategia aziendale diventa utile soltanto quando stabilisce chi fa cosa, entro quando e con quali risorse. In questa sezione descrivo il percorso dai primi test alla vendita, includendo fornitori, strumenti digitali, produzione, assistenza e gestione dei dati. Per un progetto digitale, ad esempio, non basta indicare “sviluppare la piattaforma”: bisogna specificare prodotto minimo, tempi, competenze tecniche e criteri per misurare l’adozione.
Collega marketing e vendite ai numeri
Il piano commerciale dovrebbe mostrare il percorso dal contatto al pagamento. Un esempio semplice può essere questo: 1.000 visite mensili, 5% di richieste, 20% di trattative chiuse e prezzo medio di 250 euro. Il risultato teorico è di dieci vendite, ma va verificato considerando tempi di risposta, capacità del team e stagionalità.
Per ogni canale indica investimento, attività e metrica. La pubblicità può essere misurata con il costo per lead, il contenuto organico con contatti qualificati e il passaparola con il tasso di raccomandazione. Secondo la mia esperienza, la parte più trascurata è quasi sempre la capacità di consegnare il servizio dopo la vendita, proprio quando il marketing inizia a funzionare.
Stabilisci tappe verificabili
Un calendario operativo di 90 giorni è spesso più concreto di una roadmap quinquennale piena di intenzioni. Le prime tappe possono comprendere validazione dell’offerta, tre clienti pilota, definizione del prezzo, apertura del canale principale e revisione dei costi. Ogni traguardo deve avere un indicatore e una decisione associata.
- Se almeno 3 clienti pagano il test, si procede con l’offerta standard.
- Se il costo di acquisizione supera il margine del primo acquisto, si cambia canale o pricing.
- Se la consegna richiede più ore del previsto, si riduce la personalizzazione o si rivede il prezzo.
Questo approccio rende il piano uno strumento di apprendimento. Non promette che tutto andrà secondo previsione, ma stabilisce come reagire quando la realtà smentisce una parte del progetto.
Costruisci un piano economico-finanziario credibile
Il piano finanziario è il punto in cui la strategia deve superare la prova dei numeri. Io preparo almeno un conto economico previsionale, un piano di cassa mensile per i primi 12 mesi, lo stato degli investimenti iniziali e l’elenco delle fonti di copertura. L’utile previsto non basta: un’impresa può essere redditizia sulla carta e restare senza liquidità a causa di incassi lenti o pagamenti anticipati.
Parti dalle ipotesi, non dal fatturato desiderato
Per stimare i ricavi, usa una formula comprensibile. Se vendi un abbonamento da 250 euro al mese a 20 clienti, il ricavo ricorrente mensile teorico è di 5.000 euro. Devi però indicare quanti clienti acquisisci ogni mese, quanti abbandonano il servizio, quando incassano e quale parte del prezzo viene assorbita da costi variabili, imposte o commissioni.
| Voce | Esempio mensile | Perché conta |
|---|---|---|
| Ricavi | 5.000 € | Dipendono da 20 clienti a 250 € |
| Costi variabili | 1.000 € | Rappresentano il 20% dei ricavi |
| Costi fissi | 3.200 € | Personale, software, affitto e consulenze |
| Margine operativo prima di imposte | 800 € | Ricavi meno costi variabili e fissi |
I valori della tabella sono un esempio, non un benchmark valido per ogni attività. Servono a mostrare la logica. Se i costi fissi fossero 4.000 euro e il margine di contribuzione per cliente fosse 200 euro, il punto di pareggio sarebbe di 20 clienti. Il margine di contribuzione è ciò che resta di ogni vendita dopo i costi direttamente legati a quella vendita.
Leggi anche: Supply chain efficace - fornitori, scorte e KPI da gestire
Non confondere utile e liquidità
Nel piano di cassa registra il momento effettivo di entrate e uscite. Un cliente che paga a 60 giorni genera ricavo oggi, ma cassa soltanto tra due mesi. Allo stesso modo, un investimento da 12.000 euro può pesare subito sulla liquidità anche se viene ammortizzato negli anni nel conto economico.
Un indicatore semplice è l’autonomia finanziaria. Con 18.000 euro disponibili e un assorbimento netto di 2.000 euro al mese, la copertura teorica è di 9 mesi. Io inserisco sempre un margine per ritardi e imprevisti, perché partire con cassa esattamente sufficiente significa trasformare ogni piccolo problema in un’emergenza.
Per la forma societaria, il trattamento fiscale, i contributi e gli aspetti contabili è prudente lavorare con un commercialista. Il business plan può evidenziare le ipotesi, ma non sostituisce una verifica professionale sulle regole applicabili alla specifica attività.
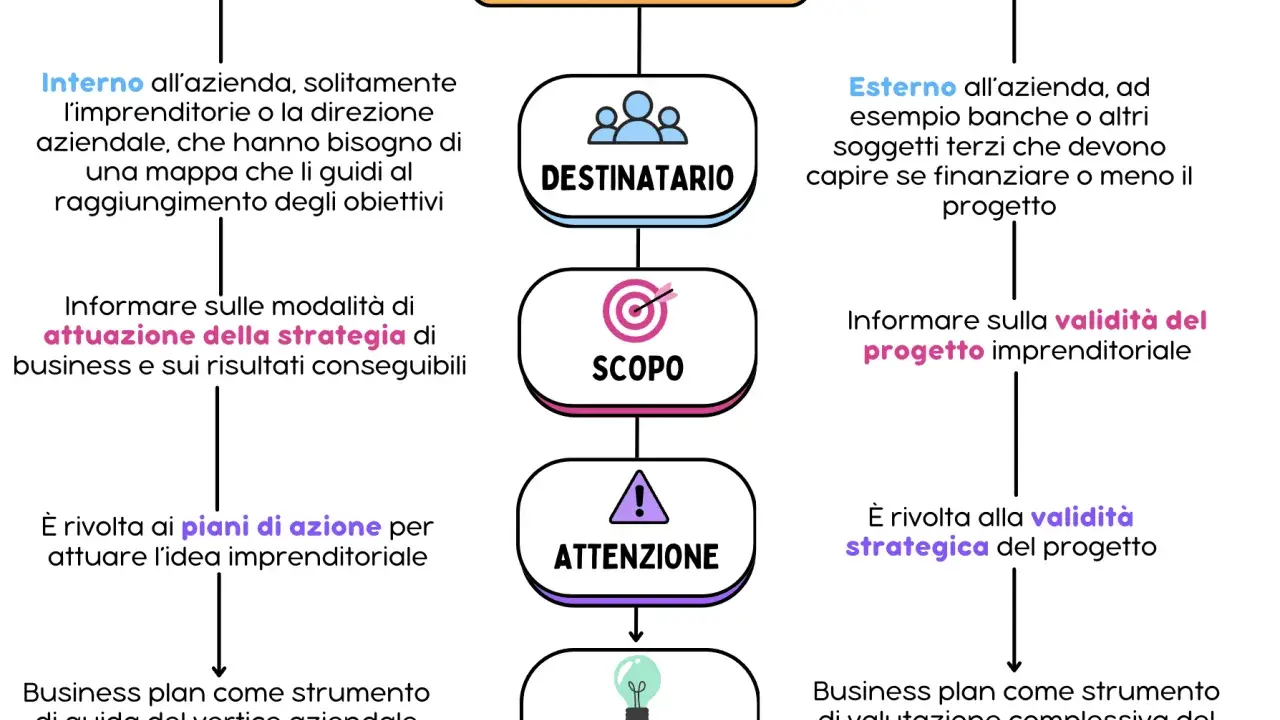
Scegli il formato in base a chi leggerà il piano
Lo stesso progetto può richiedere documenti diversi. Per uso interno basta un piano operativo aggiornato, mentre per una banca servono maggior dettaglio su garanzie, rimborso e flussi di cassa. Un investitore guarderà soprattutto mercato, crescita, vantaggio competitivo e capacità del team; un bando pubblico seguirà invece criteri e spese ammissibili stabiliti dall’ente.
| Destinatario | Cosa vuole capire | Adattamento utile |
|---|---|---|
| Imprenditore e team | Quali azioni hanno priorità? | Versione breve, indicatori mensili e responsabilità |
| Banca | Il debito sarà sostenibile? | Cash flow, fabbisogno, rimborso e scenario prudente |
| Investitore | Quanto può crescere il progetto? | Mercato, vantaggio, metriche e uso del capitale |
| Bando | Il progetto rispetta i requisiti? | Formato richiesto, preventivi e spese ammissibili |
L’executive summary va scritto per ultimo, anche se compare all’inizio. In una o due pagine deve spiegare opportunità, soluzione, mercato, team, richiesta finanziaria e risultati attesi. Se il lettore non capisce il progetto da questa sintesi, difficilmente recupererà interesse leggendo trenta pagine di dettagli.
Per progetti rivolti a banche o finanziatori preparo almeno tre scenari. Quello base riflette le ipotesi più probabili, quello prudente riduce vendite o aumenta costi, mentre quello favorevole mostra il potenziale senza diventare una promessa. Una variazione del 20% sui ricavi o sui tempi di incasso è già sufficiente per capire quanto il progetto sia vulnerabile.
Evita gli errori che rendono il piano poco credibile
L’errore più comune è presentare numeri precisi costruiti su premesse vaghe. Scrivere un fatturato di 120.000 euro comunica poco se non si indicano prezzo medio, numero di clienti, frequenza d’acquisto e canali utilizzati. La precisione grafica non sostituisce la qualità delle ipotesi.
- Sovrastimare la domanda: il mercato totale non coincide con i clienti raggiungibili.
- Sottovalutare i costi: includi acquisizione clienti, consulenze, manutenzione, resi, formazione e tempi non fatturabili.
- Ignorare la cassa: utile e liquidità seguono tempi diversi.
- Usare un modello generico: un piano per un bando deve rispettare il bando, non un fac-simile trovato online.
- Scrivere senza validare: parla con clienti, fornitori e professionisti prima di congelare le previsioni.
- Non assegnare responsabilità: ogni azione importante deve avere un responsabile e una scadenza.
Un altro problema frequente è aggiornare il documento soltanto quando serve ottenere un finanziamento. Io preferisco rivedere le ipotesi ogni mese e fare una revisione più ampia ogni trimestre. Se cambiano prezzo, costo pubblicitario, tasso di rinnovo o tempi di incasso, cambia anche la sostenibilità del piano.
Il test finale è semplice: chiedi a una persona esterna di spiegarti il progetto dopo aver letto il documento. Se non sa dire chi compra, perché compra e quando l’impresa raggiunge il pareggio, il piano ha ancora bisogno di lavoro.
Dal documento alla prima decisione imprenditoriale
Un buon business plan non predice il futuro con precisione matematica. Rende esplicite le ipotesi, mostra quanto capitale serve e indica quali segnali osservare prima di investire ancora. Questo è il suo valore strategico: aiutarti a decidere con meno entusiasmo cieco e più evidenze.
Comincia da una versione essenziale, valida il problema con clienti reali, costruisci i numeri dal basso e stressa il piano con uno scenario prudente. Poi aggiornalo in base ai risultati, perché un piano fermo in un cassetto descrive soltanto ciò che pensavi prima di iniziare, non l’azienda che stai davvero costruendo.
