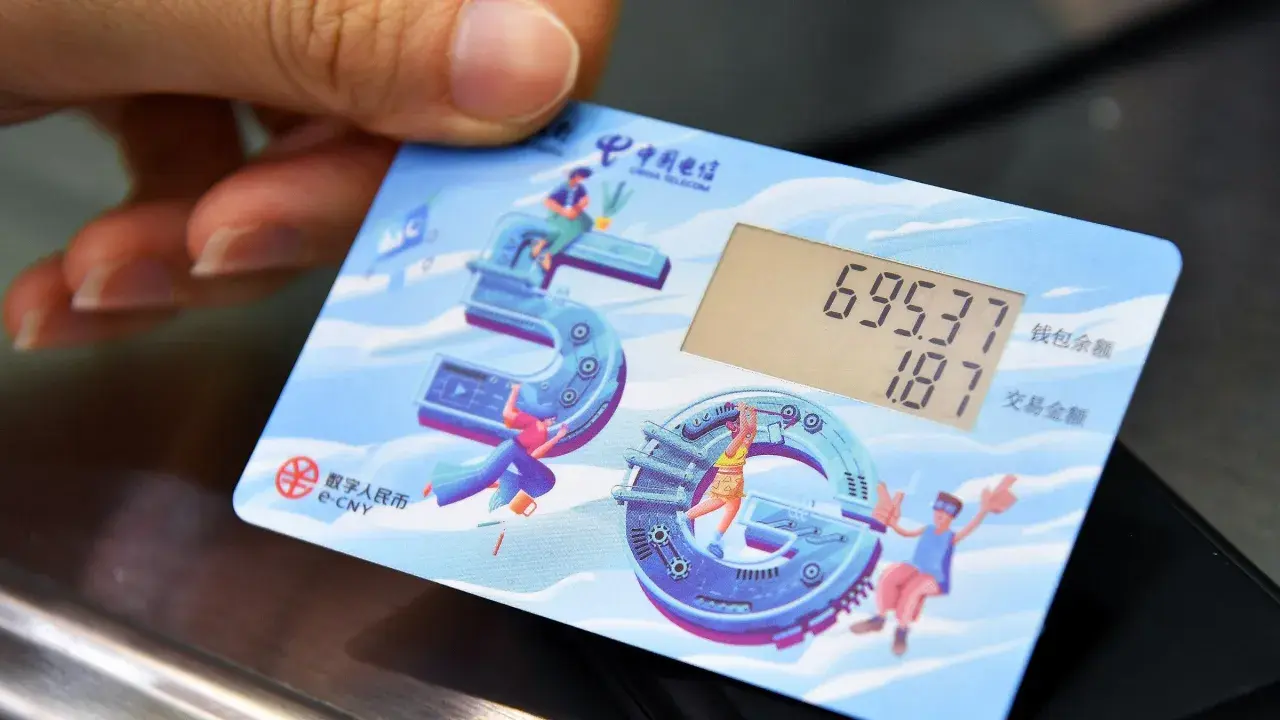
Un pagamento con il telefono in Cina può passare da una valuta emessa direttamente dalla banca centrale, senza essere una criptovaluta. Lo yuan digitale è il progetto cinese di moneta digitale della banca centrale, pensato per i pagamenti quotidiani, i servizi pubblici e, sempre più, per gli scambi internazionali. Qui chiarisco come funziona, cosa cambia dal 2026, quali vantaggi offre e che cosa deve sapere chi viaggia o fa business dalla Italia.
La valuta digitale cinese in breve
- È una CBDC, cioè una moneta digitale emessa dalla banca centrale cinese.
- Non è Bitcoin: non è decentralizzata e non ha un valore determinato dalla domanda speculativa.
- Si usa tramite wallet digitali, app e dispositivi hardware, anche in alcuni scenari offline.
- A fine 2025 il sistema aveva registrato 16,7 trilioni di yuan di transazioni cumulative.
- Dal 1° gennaio 2026 alcuni wallet bancari sono stati ricondotti al modello della moneta deposito remunerata.
Che cos’è davvero la valuta digitale cinese
Il renminbi digitale, chiamato anche e-CNY o digital RMB, è la versione elettronica della valuta ufficiale cinese. La sua emissione e la sua gestione dipendono dalla People’s Bank of China, la banca centrale del Paese, mentre la distribuzione passa attraverso banche commerciali autorizzate.
La differenza rispetto a un normale saldo bancario è soprattutto giuridica e infrastrutturale. Un deposito tradizionale rappresenta un credito verso la banca commerciale; l’e-CNY, nella sua impostazione originaria, rappresentava direttamente una passività della banca centrale, con lo stesso valore legale del contante.
Non lo considero quindi una criptovaluta. Mancano la decentralizzazione, la volatilità tipica dei token negoziati sui mercati e la necessità di una blockchain pubblica. Il sistema è centralizzato e regolamentato, anche se può utilizzare tecnologie avanzate per registrare, autorizzare e rendere più efficienti le transazioni.
Una CBDC pensata per l’uso quotidiano
CBDC significa “central bank digital currency”, ovvero valuta digitale della banca centrale. L’obiettivo non è sostituire immediatamente banconote e monete, ma offrire un ulteriore strumento per pagare nei negozi, online, tra privati e nei servizi pubblici.
La struttura cinese segue un modello a due livelli. La banca centrale crea e controlla l’infrastruttura monetaria; banche e operatori autorizzati gestiscono i rapporti con utenti, aziende e commercianti. Per il cittadino il funzionamento appare simile a quello di un’app di pagamento, ma la natura della moneta è diversa.
Come funziona nei pagamenti e nei wallet
L’utente conserva il denaro in un portafoglio digitale, che può essere aperto tramite l’app ufficiale o attraverso una banca autorizzata. Esistono wallet con diversi livelli di identificazione. In generale, più informazioni fornisce l’utente, più elevati possono essere i limiti di saldo e di transazione.
Questa impostazione serve a bilanciare accessibilità e controllo. Un portafoglio con verifica minima può essere utile per piccoli acquisti, mentre pagamenti più consistenti richiedono procedure KYC più complete. KYC significa “Know Your Customer” e indica i controlli con cui l’intermediario verifica l’identità del cliente.
| Tipo di portafoglio | Utilizzo principale | Limite pratico |
|---|---|---|
| Wallet personale su app | Acquisti quotidiani e pagamenti online | Dipende dal livello di identificazione |
| Wallet aziendale | Incassi, pagamenti commerciali e stipendi | Richiede dati societari e controlli aggiuntivi |
| Wallet hardware | Carte, dispositivi indossabili e pagamenti offline | Dipende dal dispositivo e dalle regole del gestore |
Pagamenti offline e denaro programmabile
Una delle caratteristiche più interessanti è la possibilità di effettuare alcuni pagamenti senza connessione continua a Internet. In questi casi il valore viene gestito da un dispositivo sicuro, come una smart card o un telefono compatibile, e la transazione viene sincronizzata secondo le regole del sistema.
Esiste anche il concetto di denaro programmabile. Un’azienda o un ente può vincolare un pagamento a determinate condizioni, per esempio l’utilizzo di un contributo pubblico in categorie prestabilite. Non significa che ogni yuan digitale sia automaticamente controllabile in ogni dettaglio, ma che l’infrastruttura può supportare regole più sofisticate rispetto al contante.
La privacy richiede una lettura realistica. Il sistema prevede una forma di anonimato gestito per le operazioni di importo ridotto, ma le transazioni più rilevanti restano tracciabili per motivi fiscali, antiriciclaggio e di contrasto alle frodi.Perché la Cina sta investendo così tanto nell’e-CNY
La spinta non nasce da una sola esigenza. La Cina vuole rendere i pagamenti più efficienti, diminuire la dipendenza da piattaforme private, migliorare l’inclusione finanziaria e costruire un’infrastruttura capace di funzionare anche quando un singolo operatore commerciale ha problemi tecnici.
Il vantaggio strategico è evidente soprattutto per lo Stato. Una valuta digitale della banca centrale può offrire maggiore visibilità sui flussi monetari, rendere più rapidi alcuni trasferimenti pubblici e facilitare la gestione di rimborsi, sussidi e pagamenti amministrativi.
Per le imprese, il beneficio potenziale è il regolamento quasi immediato. “Payment versus settlement” indica proprio l’esecuzione del pagamento e la sua finalizzazione senza passare necessariamente da lunghe catene di intermediari. Questo può ridurre tempi operativi e costi, ma il risultato dipende dall’integrazione con banche, piattaforme e sistemi contabili.I numeri mostrano una crescita, non ancora una sostituzione totale
Secondo i dati comunicati dalle autorità cinesi, alla fine di novembre 2025 erano state registrate 3,48 miliardi di transazioni per un valore cumulato di circa 16,7 trilioni di yuan. I wallet personali erano circa 230 milioni, insieme a milioni di portafogli aziendali.
Numeri di questa scala confermano che l’uso è uscito dalla fase puramente sperimentale. Non dimostrano però che il contante o le grandi piattaforme di pagamento siano stati sostituiti. Il punto più corretto, a mio avviso, è parlare di ecosistema complementare, ancora in espansione e sostenuto da iniziative pubbliche e commerciali.
Che cosa cambia dal 2026 per utenti e banche
Dal 1° gennaio 2026 il quadro di gestione è stato aggiornato. Il modello si è spostato, almeno per i saldi detenuti nei wallet collegati alle banche commerciali, da una logica simile al contante a una forma di moneta deposito digitale.
La conseguenza più concreta è la remunerazione dei saldi secondo le regole sui depositi. Le banche possono includere questi fondi nella gestione ordinaria di attività e passività, mentre i saldi risultano collegati al sistema di protezione dei depositi previsto dalla normativa cinese.
Questa evoluzione può aumentare l’attrattiva del sistema, perché lascia meno denaro improduttivo nei wallet. Allo stesso tempo, avvicina la valuta digitale alla struttura bancaria tradizionale e rende più importante capire chi è responsabile del saldo, quale wallet si sta utilizzando e quali condizioni applica l’intermediario.
Per gli utenti stranieri non significa che il renminbi digitale sia diventato un conto internazionale senza vincoli. Restano centrali le regole valutarie, l’identificazione del cliente, i controlli antiriciclaggio e la disponibilità del servizio nel Paese di residenza.
Vantaggi e limiti da valutare senza slogan
Il primo vantaggio è la rapidità. Nei casi in cui tutti gli operatori siano integrati, il trasferimento può diventare più diretto e prevedibile. Per i piccoli commercianti conta anche la possibilità di ricevere pagamenti in un ambiente standardizzato, con meno dipendenza da una singola piattaforma privata.
Un altro punto forte è l’inclusione. Alcuni wallet possono essere utilizzati senza un rapporto bancario completo, mentre i dispositivi hardware aiutano persone anziane o utenti con difficoltà nell’uso dello smartphone. La promessa è concreta, ma l’accessibilità reale dipende dalla semplicità dell’app, dalla rete commerciale e dall’assistenza disponibile.
| Aspetto | Possibile vantaggio | Limite da considerare |
|---|---|---|
| Pagamenti | Regolamento rapido e costi potenzialmente più bassi | Serve che il commerciante accetti il sistema |
| Controllo | Più strumenti contro frodi e riciclaggio | Minore anonimato rispetto al contante |
| Privacy | Protezione graduata per piccoli importi | Le operazioni rilevanti sono tracciabili |
| Offline | Possibilità di pagare con connettività limitata | Funzione soggetta a limiti tecnici e di importo |
| Imprese | Automazione di incassi e pagamenti condizionati | Integrazione tecnica e compliance possono essere complesse |
Il compromesso più delicato riguarda il controllo dei dati. L’e-CNY non è anonimo come il contante e non va presentato come se lo fosse. Le autorità cinesi dichiarano di applicare il principio della raccolta minima necessaria, ma l’architettura resta compatibile con una supervisione molto più ampia rispetto a un pagamento fisico.
Il confronto con contante, criptovalute e euro digitale
Confrontare questi strumenti aiuta a evitare l’errore più comune, cioè trattare ogni forma di denaro digitale come se fosse la stessa cosa. Il valore dell’e-CNY non deriva da un mercato decentralizzato, ma dalla valuta ufficiale cinese e dalla garanzia istituzionale che la sostiene.
| Strumento | Chi lo emette | Volatilità | Controllo delle transazioni |
|---|---|---|---|
| Renminbi digitale | Banca centrale e operatori autorizzati | Quella del renminbi | Centralizzato e regolamentato |
| Contante | Banca centrale | Quella della valuta ufficiale | Limitato per i piccoli pagamenti |
| Criptovalute | Protocollo o soggetti privati | Spesso elevata | Variabile, spesso su reti pubbliche |
| Euro digitale | Progetto dell’Eurosistema | Quella dell’euro | In fase di definizione normativa e tecnica |
Per questo non parlerei di una gara già decisa tra renminbi digitale ed euro digitale. I due progetti condividono l’idea di una CBDC, ma rispondono a ordinamenti, mercati e priorità differenti. In Europa peseranno molto privacy, interoperabilità e ruolo delle banche; in Cina l’attenzione è rivolta anche all’efficienza amministrativa e all’internazionalizzazione del renminbi.
Cosa significa per chi viaggia o fa business dall’Italia
Un turista italiano non può considerare l’e-CNY come una normale app europea per pagare ovunque. La disponibilità dipende dal servizio utilizzato, dalle carte supportate, dalle verifiche d’identità, dalla presenza di commercianti abilitati e dalle regole applicate al momento del viaggio.
Prima di partire, io verificherei almeno metodo di ricarica, limiti del wallet, commissioni e compatibilità con il passaporto. Portare una soluzione alternativa resta prudente, perché l’accettazione può variare tra città, negozi, trasporti e servizi digitali.
Per un’azienda italiana che vende in Cina il tema è più interessante. I pagamenti in e-CNY possono diventare utili per incassi locali, rimborsi, marketplace e regolamenti tra partner, ma non eliminano la necessità di gestire cambio, fatturazione, imposte, antiriciclaggio e riconciliazione contabile.
Leggi anche: Per chi non è obbligatorio il POS? Regole ed eccezioni
Una checklist per le imprese
- Verificare se la banca o il payment service provider aziendale supporta l’e-CNY.
- Chiarire chi effettua la conversione tra euro e renminbi e con quale spread.
- Controllare i tempi di regolamento e l’eventuale irrevocabilità dei pagamenti.
- Definire come registrare le operazioni nei sistemi ERP e nella contabilità.
- Valutare privacy, conservazione dei dati e obblighi di compliance.
Il vantaggio maggiore emerge quando il pagamento digitale è collegato a processi già ordinati. Se l’impresa lo aggiunge senza aggiornare contabilità, gestione del cambio e controlli interni, rischia di ottenere una nuova modalità di incasso senza ridurre davvero la complessità operativa.
La vera domanda non è se sia digitale, ma dove crea valore
Il renminbi digitale è ormai uno dei casi più avanzati di valuta digitale della banca centrale, ma non è una scorciatoia per investire né una moneta alternativa svincolata dal sistema cinese. È uno strumento di pagamento regolamentato, con vantaggi concreti su efficienza, automazione e accessibilità, accompagnato da limiti su privacy, interoperabilità e uso internazionale.
Per un lettore italiano, la valutazione più utile è pratica. Se viaggia in Cina o lavora con controparti cinesi, conviene capire in anticipo se il sistema semplifica davvero pagamenti e riconciliazioni. Al di fuori di questi casi, il suo interesse è soprattutto strategico, perché mostra come la finanza digitale possa trasformare non solo il modo di pagare, ma anche il rapporto tra moneta, banche e infrastrutture pubbliche.
